1. Orígenes y Causas Estructurales del Colapso Habitacional en España
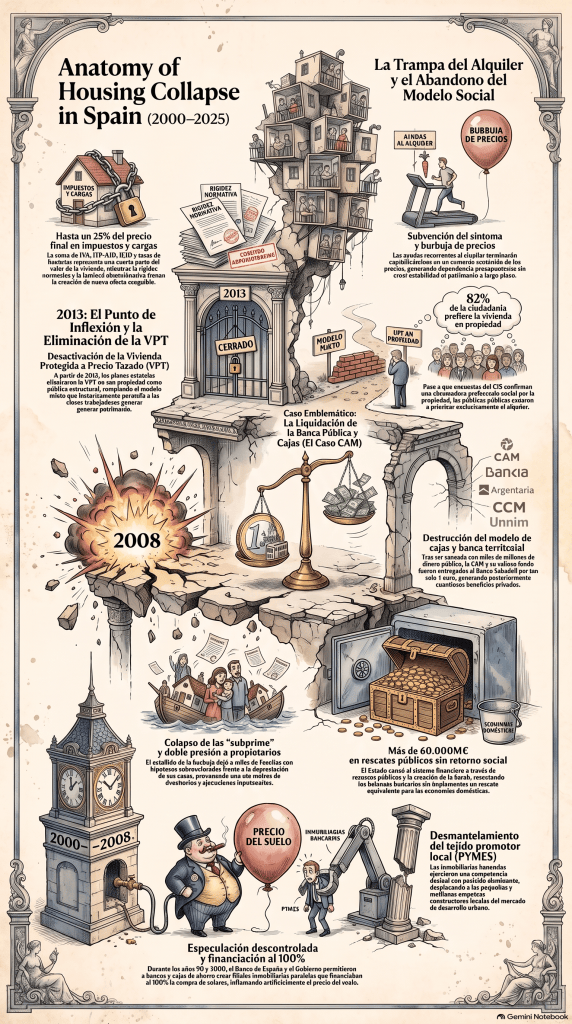
La crisis contemporánea de la vivienda en España no constituye una perturbación coyuntural ni un fallo fortuito del mercado residencial; responde, por el contrario, al colapso acumulativo de una arquitectura financiera, regulatoria e institucional desmantelada a lo largo de varias décadas. La desarticulación de las salvaguardas públicas y la sustitución de la función social de la propiedad por dinámicas de especulación desregulada han generado un desequilibrio estructural entre la oferta de inmuebles y las necesidades reales de la población. La incapacidad del Estado para articular una política de suelo coherente, unida al repliegue de los instrumentos públicos de crédito y la posterior socialización de pérdidas bancarias, ha consolidado un modelo donde la vivienda ha dejado de funcionar como un derecho constitucional para convertirse en un activo financiero inaccesible para amplios sectores demográficos.
1.1 La Dinámica Histórica y el Rescate Financiero
La génesis del actual colapso habitacional se encuentra estrechamente ligada al proceso de expansión hipertrófica de la burbuja inmobiliaria, impulsado por prácticas financieras irresponsables de las entidades bancarias. Durante el periodo de expansión, las instituciones financieras crearon empresas inmobiliarias paralelas con una ambición desmedida que sobrecalentaron el mercado del suelo hasta provocar su eclosión. La responsabilidad directa de estas filiales inmobiliarias en el desencadenamiento de la crisis culminó en un proceso de intervención pública cuyo coste fue asumido de forma subsidiaria por la ciudadanía.
A través de la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (Sareb), se ejecutó un rescate público masivo para absorber los activos tóxicos del sistema financiero. Este proceso implicó la inyección de más de 60.000 millones de euros de dinero público que continúan sin devolverse, transfiriendo el coste de la quiebra privada a las arcas del Estado mientras los bancos continuaban beneficiándose a costa del bienestar social. Un ejemplo paradigmático de esta dinámica institucional fue la adjudicación de la Caja del Mediterráneo (CAM), cuyo fondo estructural y económico completo fue regalado a una entidad privada por la cifra simbólica de 1 euro, obteniendo posteriormente la entidad compradora cuantiosos beneficios económicos mientras miles de familias eran empujadas al desahucio y la precariedad.
1.2 Desmantelamiento del Modelo Social e Institucional
A la vulnerabilidad financiera se sumó el progresivo desmantelamiento de la estructura bancaria pública. La privatización de entidades estratégicas como Argentaria, la Caja Postal y, más recientemente, Bankia, privó al Estado de herramientas públicas de crédito capaces de operar con criterios sociales y financiar promociones residenciales fuera de la lógica de maximización del beneficio privado.
Paralelamente, se produjo la eliminación de la Vivienda Protegida a Precio Tasado (VPT) como pilar estructural de la política habitacional a partir de 2013. El abandono de la VPT destruyó el mecanismo que garantizaba la producción continua de vivienda asequible para las clases medias y trabajadoras. Este cambio de paradigma vino acompañado por la destrucción sistemática del tejido promotor local. La desaparición de las pequeñas y medianas empresas (PYMES) de la construcción, incapaces de competir en un entorno bancario restrictivo tras la eclosión de la burbuja, dejó el desarrollo urbanístico concentrado en manos de grandes fondos de inversión y microinversores exentos de responsabilidad social, desprovistos de arraigo territorial y orientados exclusivamente a la extracción de rentas.
1.3 La Desconexión Ideológica y la Aspiración Ciudadana
En el plano doctrinal y legislativo, se impuso una sesgada ideologización que situó al alquiler como la única vía «progresista» de acceso a la vivienda, desatendiendo de manera sistemática los programas de acceso a la propiedad protegida. Esta orientación política ha generado una profunda desconexión entre la planificación del Estado y las aspiraciones sociológicas reales de la ciudadanía.
Según los datos empíricos reflejados en las encuestas del Centro de Investigaciones Sociológicas (CIS), el 82% de la población española manifiesta su deseo explícito de residir en una vivienda en propiedad. No obstante, las políticas implementadas desde 2013 han insistido de forma unidireccional en fomentar un ciclo de dependencia del alquiler que perpetúa la inestabilidad económica de las familias. Al suprimir las ayudas directas a la compra, la desgravación fiscal por vivienda habitual y los sistemas de avales públicos, el marco legislativo ha bloqueado el acceso a la propiedad a hogares insolventes ante el mercado libre pero con capacidad de pago recurrente, retroalimentando la burbuja de precios en el mercado arrendaticio.
Tabla 1: Evolución del Modelo Habitacional en España: Decisión Política vs. Impacto Estructural
| Decisión Política / Medida Regulatoria | Impacto Estructural en el Mercado |
|---|---|
| Privatización de la banca pública (Argentaria, Caja Postal, Bankia). | Desaparición del crédito social directo y dependencia absoluta de la banca privada convencional. |
| Creación de Sareb y rescate bancario (>60.000 M€ públicos sin devolver; cesión de CAM por 1 €). | Socialización de pérdidas financieras, traspaso de activos a fondos de inversión y desprotección ciudadana. |
| Eliminación de la Vivienda Protegida a Precio Tasado (VPT) como política central desde 2013. | Desaparición de la oferta estructural de compra asequible y estrangulamiento de la demanda joven. |
| Reorientación ideológica exclusiva hacia el mercado del alquiler. | Desconexión con el 82% de la demanda ciudadana (CIS) y sobrecalentamiento del mercado de arrendamiento. |
| Marginalización de las PYMES del sector promotor y constructor local. | Concentración de suelo en fondos de inversión y pérdida de la capacidad productiva capilar en municipios. |
- Absorción de deuda privada por Sareb: Trasvase de más de 60.000 millones de euros de capital público al saneamiento bancario sin contrapartida en el parque público de vivienda.
- Enajenación de activos patrimoniales: Adjudicación de entidades financieras rescatadas (caso CAM) por 1 euro, cediendo su fondo patrimonial completo a actores privados.
- Falta de concordancia sociológica: Un 82% de los ciudadanos demanda vivienda en propiedad (datos CIS) frente a una oferta legislativa volcada en la expansión del alquiler.
- Erosión del tejido PYME: Caída drástica del tejido de pequeñas y medianas empresas promotoras, capaces de activar suelo urbano consolidado mediante esquemas de economía circular.
Esta acumulación de fallos históricos y decisiones de desinversión pública ha conducido directamente al colapso de la planificación estatal y al bloqueo normativo que paraliza el mercado habitacional en el periodo contemporáneo entre 2024 y 2026.
2. Diagnóstico Normativo, Evolución Reciente y Parálisis del Mercado (2024–2026)
La evolución reciente del marco regulatorio en España ha profundizado la parálisis del mercado residencial. Lejos de corregir las disfunciones históricas, las intervenciones legislativas desplegadas entre 2024 y 2026 han fragmentado la seguridad jurídica, distorsionado la configuración de la oferta e incrementado los costes de producción, perjudicando de forma directa a los colectivos socioeconómicos más vulnerables.
2.1 El Colapso de la Planificación Estatal y del Mercado del Alquiler
El fracaso preventivo del Plan Estatal de Vivienda 2026–2030 y la consiguiente ruptura de la Conferencia Sectorial entre el Gobierno central y las Comunidades Autónomas han certificado la quiebra de la gobernanza territorial en materia habitacional. La falta de consenso institucional y la imposición de recetas intervencionistas han generado un escenario de fragmentación normativa insostenible.
Desde la perspectiva del mercado del alquiler, los análisis presentados por el Consejo General de Economistas (CGE) y la Fundación de Estudios de Economía Aplicada (Fedea) demuestran que las medidas centradas en la imposición de topes de precios y la declaración de «zonas de mercado tensionado» han producido efectos opuestos a los perseguidos. Ante la pérdida de rentabilidad, la rigidez contractual y la inseguridad jurídica derivada de la imposibilidad de recuperar los inmuebles en plazos razonables, un porcentaje sustancial de propietarios ha procedido a retirar sus viviendas del mercado residencial de larga estancia o a endurecer drásticamente los criterios de selección de los inquilinos. Esta contracción de la oferta ha penalizado a las familias de menores ingresos y a los jóvenes, quienes son sistemáticamente excluidos en los procesos de selección por los arrendadores.
2.2 Cargas Fiscales, Cuellos de Botella y Esferas de Producción
El estrangulamiento de la oferta residencial responde a cuellos de botella críticos en el proceso productivo, a un encarecimiento de los insumos y a una presión impositiva desproporcionada que erosiona los márgenes de promoción y eleva el precio final de los inmuebles:
- Escasez y rigidez en la obtención de suelo finalista: El proceso de transformación del suelo es excesivamente lento y burocratizado, alcanzando una media de 20 años para convertir el suelo en apto para edificar. La coexistencia de 17 leyes urbanísticas autonómicas dificulta la gestión e impide abastecer la demanda en los grandes núcleos urbanos.
- Carga fiscal sobre la vivienda: Los tributos aplicados en las distintas fases de producción y transmisión de los inmuebles (IVA, ITP-AJD, ICIO y tasas de licencias municipales) representan hasta un 25% del precio final de venta, gravando un bien de primera necesidad por encima de productos de consumo general.
- Inflación de costes materiales y endurecimiento financiero: La acusada subida en el coste de los materiales de construcción —superior al 35% debido a las restricciones de suministro pospandemia, el encarecimiento energético y los efectos derivados de la guerra de Ucrania—, combinada con el alza de los tipos de interés y la elevada inflación, ha estrangulado los márgenes operacionales de los promotores paralizando nuevos desarrollos.
- Déficit de mano de obra y falta de relevo generacional: El sector de la construcción ha perdido 1,2 millones de trabajadores desde 2007 (pasando de 2,7 millones a 1,5 millones en 2024, un descenso del 45%). Las estimaciones del sector confirman la necesidad imperativa de incorporar al menos 700.000 trabajadores adicionales para atender la demanda básica de edificación. La plantilla padece un envejecimiento prematuro donde el 60% de los trabajadores alcanzará la edad de jubilación en los próximos 10 años, sin que exista atracción de talento joven o femenino.
- Inseguridad jurídica urbanística y bloqueo parlamentario: La anulación sistemática de planeamientos urbanísticos por defectos formales menores frena las promociones. Las iniciativas legislativas dirigidas a reformar la Ley de Suelo estatal para sustituir la nulidad de pleno derecho por la anulabilidad en el caso de vicios no sustanciales —mecanismo crucial para dotar de estabilidad a los planes urbanísticos— fueron explícitamente rechazadas en el Congreso de los Diputados en la votación del pasado 25 de febrero.
- Demoras administrativas en la concesión de licencias: El incumplimiento de los plazos legales de tramitación municipal —que conforme a la legislación deben resolverse en un máximo de 3 meses— genera demoras que superan con frecuencia el tiempo propio de ejecución de la obra, incrementando desproporcionadamente los costes financieros de las promociones.
2.3 Caso de Estudio Micro-Urbanístico: La Quiebra de la Responsabilidad Municipal en el PRI de San Antón (Elche)
El análisis del Plan de Reforma Interior (PRI) del Barrio de San Antón en Elche ilustra de forma paradigmática la quiebra institucional y el funcionamiento anormal de la administración local en la gestión del suelo y la protección del patrimonio ciudadano.
El PRI de San Antón, aprobado por el Pleno Municipal del Ayuntamiento de Elche el 21 de diciembre de 2010 (publicado en el BOP de Alicante nº 6, el 11 de enero de 2011), diseñó una intervención por fases que exigía la convivencia prolongada de los edificios antiguos con las nuevas edificaciones. Para canalizar su ejecución, el 13 de mayo de 2014 se suscribió el Convenio de Área de Regeneración y Renovación Urbana (ARRU) entre el Ministerio de Fomento, la Generalitat Valenciana y el Ayuntamiento de Elche, en el cual la administración municipal asumió de forma expresa la responsabilidad del mantenimiento, conservación y seguridad estructural de los bloques existentes hasta la entrega de las nuevas viviendas.
A pesar de las previsiones contenidas en el artículo 171 de la Ley 5/2014 (LOTUP) —que impone a los Ayuntamientos la obligación de dictar órdenes de ejecución y actuar subsidiariamente para garantizar la seguridad y salubridad— y del artículo 15 del Texto Refundido de la Ley de Suelo (TRLSRU), la inacción municipal derivó en el deterioro progresivo de las edificaciones. En abril de 2025, el Ayuntamiento ejecutó el desalojo del Bloque 8 alegando una «ruina técnica». Acto seguido, la edificación fue tapiada de forma inmediata, impidiendo a los vecinos el acceso para recuperar sus enseres personales y documentación básica, obligándoles a seguir pagando hipotecas y suministros de viviendas inhabitables. Ocho meses después de dicha medida de urgencia, el edificio continuaba en pie sin ejecutarse el derribo ni haberse notificado formalmente el procedimiento a los afectados.
Este tratamiento contrasta con las actuaciones previas en el propio barrio (como en el Bloque 11 o la Escalera B del Bloque 3), donde sí se habilitaron protocolos de acceso a enseres, vulnerando el principio de igualdad consagrado en el artículo 14 de la Constitución Española. Asimismo, en el Pleno Municipal del 19 de diciembre de 2025, la Alcaldía pretendió justificar la inacción comparando la situación de San Antón con inmuebles de otros barrios de la ciudad. Dicha equiparación resulta jurídicamente falaz: los propietarios de inmuebles no incluidos en un PRI ostentan la plena capacidad de rehabilitar sus fincas, mientras que los vecinos de San Antón se encuentran jurídicamente impedidos de realizar obras estructurales por estar vinculados a un plan público inejecutado.
Ante la falta de dotación en el marco de los Planes Estatales y con cerca de 700 viviendas aún pendientes de renovación, la omisión del deber de conservación por la administración municipal constituye un supuesto claro de responsabilidad patrimonial del Estado bajo el artículo 32 de la Ley 40/2015 de Régimen Jurídico del Sector Público, al concurrir un daño efectivo, evaluable e individualizado derivado de un funcionamiento anormal de los servicios públicos.
2.4 Impactos Transversales y Efectos Colaterales
La imposibilidad de acceder a una vivienda en condiciones asequibles produce una disrupción en la estructura social. La escasez de oferta de larga estancia ha desencadenado la proliferación descontrolada del alquiler turístico y el encarecimiento radical de las residencias para estudiantes, expulsando a la población joven de los centros urbanos.
Asimismo, la desesperación habitacional ha derivado en el incremento de fenómenos de ocupación ilegal, los cuales reflejan la quiebra de la función protectora del Estado. Este contexto insostenible afecta a la salud mental de los ciudadanos, acumulando situaciones de angustia personal y derivando, en sus expresiones más extremas, en dramas personales e incluso suicidios motivados por la imposibilidad de sostener una alternativa habitacional digna.
Resumen Jurídico Institucional: Desalojo y Responsabilidad Patrimonial en el PRI de San Antón (Elche)
- Marco de Planificación y Convención: Plan de Reforma Interior (PRI) de San Antón (Aprobado el 21/12/2010; BOP Alicante 11/01/2011) y Convenio ARRU de 13 de mayo de 2014 (Fomento-Generalitat-Ayuntamiento).
- Obligación Legal de Mantenimiento: El Ayuntamiento asume la tutela urbanística y el deber de conservación de las edificaciones no intervenidas hasta la entrega de las nuevas viviendas, conforme al Art. 171 de la Ley 5/2014 (LOTUP) y al Art. 15 del TRLSRU (RDL 7/2015).
- Vulneración de Derechos y Desigualdad: El desalojo y tapiado del Bloque 8 en abril de 2025 sin preaviso ni protocolo de retirada de enseres entraña un agravio comparativo con los bloques 11 y 3-B, contraviniendo el Art. 14 de la Constitución Española.
- Base de Responsabilidad Patrimonial: Concurrencia de los requisitos del Art. 32 de la Ley 40/2015 (LRJSP): existencia de un daño efectivo, evaluable económicamente, nexo causal directo con la inacción omisiva municipal e inexistencia del deber legal de soportarlo por los vecinos sobre cerca de 700 viviendas en riesgo.
El diagnóstico integral de la crisis —que abarca desde las rigideces macroeconómicas y fiscales del sector promotor hasta la inactividad omisiva de las administraciones locales expuesta en el caso de San Antón— evidencia la caducidad del modelo actual. Frente al colapso normativo y la parálisis del mercado, se requiere con urgencia abandonar las soluciones parche y articular una respuesta técnica y pragmática. Es en este punto de inflexión donde el catálogo de 101 propuestas estructuradas por DebatePúblico emerge como una hoja de ruta ciudadana integral para la transformación sistémica de la política habitacional en España.
3. Propuestas y Soluciones Sistémicas: Un Plan de Choque y Transformación Estructural
Frente a la parálisis institucional reflejada en la quiebra de las negociaciones intergubernamentales, el catálogo de 101 propuestas ciudadanas impulsadas por DebatePúblico, respaldado por los análisis técnicos del Consejo General de Economistas, Fedea y APCEspaña, articula una hoja de ruta desprovista de dogmatismo ideológico. Su objetivo es desplazar el eje de la política pública desde la intervención punitiva del mercado hacia la expansión de la oferta productiva y el blindaje del acceso a la vivienda como un derecho humano garantizado.
3.1 Reactivación de la Propiedad Protegida (VPT) y Mecanismos de Financiación Blindada
La recuperación de la Vivienda Protegida a Precio Tasado (VPT) constituye la piedra angular para desbloquear el acceso a la primera vivienda. Se propone restablecer la VPT bajo un marco de calificación permanente que impida la especulación posterior, garantizando que el esfuerzo público permanezca en el patrimonio social.
Para posibilitar la adquisición por parte de los hogares solventes que carecen de ahorro previo, se exige la articulación de un sistema de garantías públicas donde el Instituto de Crédito Oficial (ICO) y los organismos financieros autonómicos (como el Instituto Valenciano de Finanzas – IVF) avalen hasta el 100% del valor de tasación en la compra de primera vivienda habitual. Estas hipotecas contarán con la modalidad de «cuotas blindadas», estructurando esquemas de amortización protegidos frente a las fluctuaciones del tipo de interés para asegurar que el pago mensual no exceda los umbrales razonables de los ingresos familiares.
3.2 Arquitectura Bancaria Pública y Reestructuración Crediticia
Es imprescindible reconstituir la capacidad operativa del Estado en el sector crediticio mediante la creación de un polo bancario público territorial. Este modelo propone aprovechar la red capilar de Correos —siguiendo las experiencias exitosas desarrolladas en Francia o Italia— en coordinación con el ICO y entidades con participación pública estratégica como CaixaBank (donde el Estado conserva un 17% del accionariado).
Esta banca pública operará con criterios de rentabilidad social, financiando de forma directa la construcción de promociones protegidas, concediendo crédito a tipos preferenciales a jóvenes y colectivos vulnerables, y gestionando directamente la línea de 4.000 millones de euros en fondos europeos con el Banco Europeo de Inversiones (BEI) para el desarrollo de vivienda asequible, eliminando márgenes e intermediaciones privadas innecesarias.
3.3 Reforma Fiscal Estratégica y Estímulo a PYMES de Construcción y Rehabilitación
La fiscalidad sobre la vivienda debe reorientarse de manera inmediata para abaratar los costes de producción e incentivar la oferta disponible:
- Tributación en la transmisión: Eliminación temporal o reducción al tipo superreducido del 0% al 1% en el Impuesto de Transmisiones Patrimoniales (ITP) para la compra de vivienda de segunda mano por parte de colectivos vulnerables y jóvenes, unida a la aplicación de un IVA reducido al 4% para viviendas de nueva construcción calificadas como asequibles.
- Incentivos al arrendamiento protegido: Desgravación del 100% en el IRPF y en el Impuesto sobre Bienes Inmuebles (IBI) para aquellos arrendadores privados que alquilen sus propiedades a familias vulnerables con hijos menores.
- Penalización a la inactividad: Recargo del 100% en la cuota del IBI e IRPF sobre viviendas que permanezcan vacías de forma injustificada y continuada, excluyendo expresamente de esta penalización a las segundas residencias de uso vacacional o permanente.
- Dinamización del tejido PYME local: Exoneración temporal de tasas de licencias y obras de rehabilitación para PYMES que intervengan en solares vacantes e inmuebles incluidos en los Planes Generales de Ordenación Urbana (PGOU). Las PYMES cuentan con mayor capacidad de actuación en esquemas de economía circular, pudiendo poner en marcha viviendas de forma inmediata en comparación con grandes promociones que requieren años de maduración.
3.4 Reformas Legales, Agilización Administrativa y Pactos Institucionales
La modernización del aparato normativo exige una reforma urgente de la Ley de Suelo estatal para dotar de seguridad jurídica a la planificación urbanística, permitiendo la subsanación de errores formales menores mediante anulabilidad e impidiendo que defectos no sustanciales derriben planes generales completos. Asimismo, se debe acometer la revisión de la Orden ECO para flexibilizar las valoraciones de inmuebles protegidos e implementar de forma obligatoria la metodología BIM (Building Information Modeling) junto con la auditoría de proyectos por parte de técnicos externos visadores. Estas medidas permitirán cumplir de forma estricta con el plazo legal de 3 meses en la concesión de licencias municipales.
Desde la perspectiva de la intervención temporal en el arrendamiento, resulta imprescindible integrar una matriz coherente entre el consenso económico y la propuesta ciudadana. Mientras que los organismos de análisis como el CGE y Fedea han demostrado rigurosamente que los topes permanentes de precios contraen la oferta de alquiler a largo plazo, la propuesta ciudadana plantea una congelación temporal de rentas por un período máximo de un año como una medida extraordinaria de emergencia (plan de choque). Esta medida cautelar, indexada al registro autonómico de fianzas, no se concibe como un mecanismo regulatorio definitivo, sino como un cortafuegos inmediato de contención social diseñado para contener la escalada especulativa mientras las reformas estructurales de ampliación de la oferta productiva surten efecto en el mercado. Por último, se exige la firma de un Gran Pacto Nacional por la Vivienda entre las principales fuerzas políticas y administraciones para asegurar la estabilidad del marco normativo a largo plazo y evitar cambios de reglas de juego a mitad de partido.
Tabla 2: Matriz de Soluciones Sistémicas: Ámbitos de Actuación, Medidas Concretas e Impacto Esperado
| Ámbito de Actuación | Medidas Concretas | Impacto Esperado |
|---|---|---|
| 1. Fiscalidad y Financiación | Reducción/Eliminación del ITP (0%-1%) y IVA al 4% en VPO. Avales ICO/IVF de hasta el 100% con cuotas blindadas. Desgravación del 100% en IRPF e IBI para alquiler social. | Eliminación de barreras de entrada al acceso en propiedad. Reducción inmediata del 25% del coste fiscal sobre el precio final del inmueble. |
| 2. Normativa y Urbanismo | Reforma urgente de la Ley de Suelo (anulabilidad vs. nulidad plena). Implementación de tecnología BIM y revisión por técnicos externos. Congelación temporal (1 año) ligada a fianzas autonómicas como plan de choque. | Seguridad jurídica ante la tramitación de PGOU. Resolución de licencias urbanísticas dentro del plazo legal de 3 meses. Estabilización cautelar del mercado de alquiler. |
| 3. Sector Productivo y Banca Pública | Creación de un polo bancario en la red de Correos/ICO/CaixaBank para gestionar directamente 4.000 M€ de fondos BEI. Exoneración de tasas de rehabilitación para PYMES locales en solares del PGOU. | Activación de suelo urbano mediante PYMES de forma inmediata. Financiación capilar garantizada fuera de los circuitos de especulación privada. |
Medidas de Emergencia Inmediata: Plan de Choque
- Decreto de Congelación Temporal de Alquileres: Limitación de rentas durante 12 meses indexada a los registros públicos de fianzas autonómicas como medida cautelar de contención mientras madura la oferta estructural.
- Línea de Avales Públicos al 100%: Activación de coberturas ICO e IVF para la compra de primera vivienda bajo régimen de cuotas blindadas.
- Liberación de Cargas a PYMES de Construcción: Exención inmediata de tasas municipales de obra y rehabilitación a pequeñas empresas sobre solares e inmuebles previstos en los PGOU.
- Simplificación Administrativa de Licencias: Aplicación de la verificación técnica externa para la concesión automática de licencias de edificación en municipios saturados.
- Protocolo de Protección Patrimonial y Enseres: Paralización de tapiados de edificios bajo procedimientos urbanísticos sin garantías de realojo o recuperación de bienes personales.
El restablecimiento del equilibrio en el mercado de la vivienda en España no admite demoras procedimentales ni la continuidad de disputas competenciales estériles. La transformación estructural del sector requiere una alineación institucional firme y una decidida voluntad de situar los recursos del Estado al servicio de la producción de oferta asequible. Únicamente mediante la integración de la seguridad jurídica, la eficiencia productiva de las PYMES locales y la recuperación de la banca pública con criterios sociales será posible consolidar la vivienda como un derecho humano garantizado y defensable por el conjunto de la sociedad.

