LIBRO BLANCO GEOVIVIENDA
Edición de Investigación Estratégica
Propuesta para un Nuevo Modelo de Accesibilidad Residencial
I. RESUMEN EJECUTIVO
España atraviesa la mayor crisis de accesibilidad residencial desde la restauración democrática.
La dificultad para acceder a una vivienda no responde a una única causa sino a la acumulación durante dos décadas de desequilibrios estructurales que han afectado simultáneamente:
- la oferta de vivienda,
- la producción de suelo,
- la financiación hipotecaria,
- la vivienda protegida,
- la evolución demográfica,
- la planificación territorial,
- y la regulación del alquiler.
El resultado es un sistema residencial sometido a una presión creciente donde millones de ciudadanos destinan porcentajes cada vez mayores de renta al acceso a una vivienda.
Este Libro Blanco sostiene que la principal debilidad del modelo español ha sido la progresiva desaparición de la vivienda protegida en propiedad como instrumento de movilidad social y estabilización de precios.
La evidencia histórica sugiere que, a medida que se reducía esta modalidad, una parte importante de la demanda potencial se desplazó hacia el alquiler, aumentando la presión sobre un mercado incapaz de absorber dicho crecimiento.
II. EL PROBLEMA REAL: NO FALTA DEMANDA, FALTA OFERTA
Toda vivienda responde a una ley elemental:
Cuando los hogares crecen más deprisa que las viviendas disponibles, los precios aumentan.
Cuando la producción residencial es inferior a la formación de hogares, aparece escasez.
Cuando la escasez se mantiene durante años, surge exclusión residencial.
La crisis española debe analizarse desde esta lógica básica.
La demanda de vivienda nunca desapareció.
Lo que desapareció fue una parte importante de la oferta asequible.
III. AUTOPSIA DE UNA TRANSFORMACIÓN RESIDENCIAL (1998-2026)
Primera etapa: expansión financiera
Entre finales de los noventa y 2008 España experimentó un crecimiento extraordinario del crédito hipotecario.
La financiación abundante y los bajos tipos de interés impulsaron:
- la construcción,
- el desarrollo urbanístico,
- la promoción residencial.
Sin embargo, una parte de dicho crecimiento se apoyó en expectativas de revalorización continuada del suelo que posteriormente demostraron ser insostenibles.
La crisis financiera internacional reveló numerosas vulnerabilidades acumuladas.
Segunda etapa: la gran contracción
Tras 2008 el mercado sufrió un ajuste severo.
Las entidades financieras endurecieron sus criterios de financiación.
Miles de promotores desaparecieron.
Las pequeñas constructoras redujeron drásticamente su actividad.
La edificación residencial cayó a mínimos históricos.
Pero el hecho decisivo fue que la capacidad productiva destruida jamás volvió a recuperarse por completo.
IV. EL PUNTO DE INFLEXIÓN DE LA VIVIENDA PROTEGIDA
Uno de los fenómenos más relevantes del periodo estudiado es la evolución de la vivienda protegida.
Durante décadas la VPO y posteriormente la VPT cumplieron funciones esenciales:
- facilitar acceso a la propiedad;
- generar ahorro familiar;
- estabilizar precios;
- garantizar movilidad social.
La serie histórica muestra un cambio extraordinario.
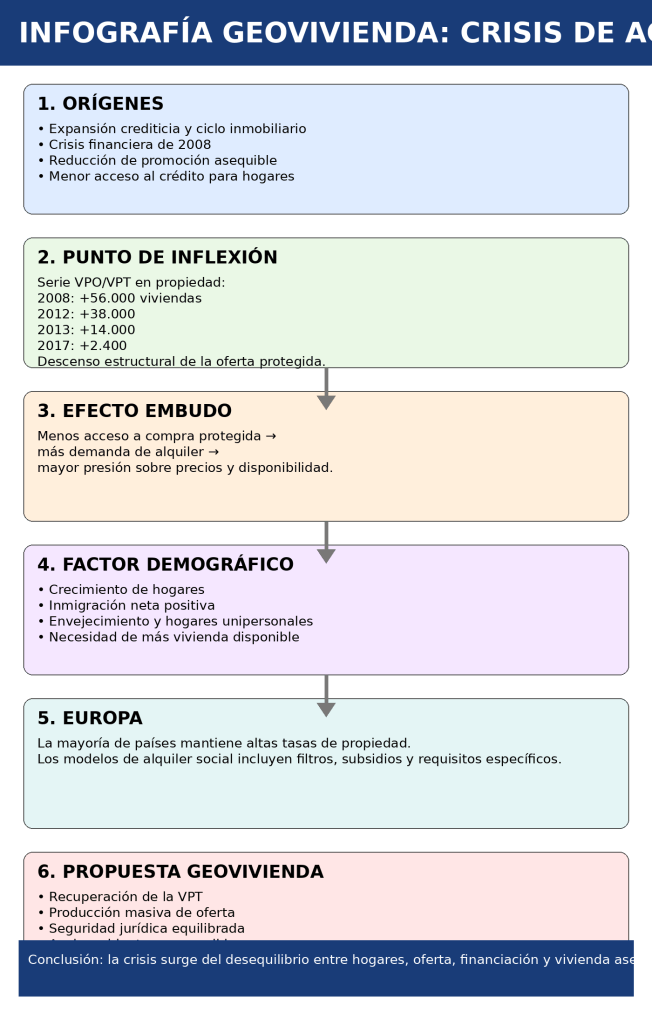
En 2008 se registraban más de 56.000 viviendas protegidas en propiedad.
A partir de 2013 se produce un descenso muy pronunciado.
La oferta protegida orientada a la adquisición pasa progresivamente de decenas de miles de unidades anuales a cifras situadas por debajo de las 5.000 viviendas.
La magnitud de esta transformación constituye uno de los fenómenos más importantes de toda la política residencial española reciente.
No puede explicarse únicamente por el ciclo económico.
Debe analizarse conjuntamente con las modificaciones normativas y los cambios de orientación de los programas públicos de vivienda.
V. EL GIRO ESTRATÉGICO DE 2013
El Real Decreto 233/2013 marca una transición relevante en la política estatal de vivienda.
Las ayudas orientadas a la adquisición pierden protagonismo.
La atención pública pasa progresivamente a rehabilitación y alquiler.
Dicho giro responde a múltiples factores:
- consolidación fiscal;
- recomendaciones europeas;
- consecuencias de la crisis financiera;
- necesidad de reducir gasto público.
No obstante, también coincide con el desplome más intenso registrado en la producción de vivienda protegida destinada a la compra.
Esta correlación constituye una de las principales cuestiones que este Libro Blanco considera necesario analizar.
VI. EL EFECTO EMBUDO
Cuando desaparece una vía de acceso residencial, la demanda no desaparece.
Se desplaza.
La reducción del acceso a la compra protegida provocó que millones de hogares dirigieran sus expectativas hacia el mercado del alquiler.
Esto generó una concentración creciente de demanda sobre una oferta limitada.
El resultado fue:
- incremento de rentas,
- reducción de disponibilidad,
- aumento del esfuerzo económico de los hogares.
VII. DEMOGRAFÍA Y VIVIENDA: EL FACTOR OLVIDADO
Toda política residencial debe partir de una realidad elemental:
Las viviendas alojan personas.
La evolución demográfica es inseparable de la planificación habitacional.
España presenta simultáneamente:
- envejecimiento poblacional,
- baja natalidad,
- crecimiento migratorio,
- aumento de hogares unipersonales.
Cada uno de estos fenómenos incrementa la necesidad de vivienda.
La inmigración constituye un elemento esencial para sostener:
- mercado laboral,
- Seguridad Social,
- actividad económica.
Sin embargo, todo crecimiento poblacional requiere oferta residencial suficiente.
Cuando la producción de vivienda queda por debajo del incremento de hogares aparecen tensiones inevitables.
VIII. LA CUESTIÓN EUROPEA
La experiencia europea suele utilizarse como referencia en el debate español.
Sin embargo, la situación europea es considerablemente más diversa de lo que habitualmente se presenta.
La mayoría de países europeos continúa manteniendo tasas de propiedad elevadas.
Incluso en aquellos Estados donde el alquiler tiene una presencia significativa, los sistemas institucionales suelen incorporar elementos específicos:
- cooperativas,
- vivienda municipal,
- subsidios permanentes,
- fiscalidad diferenciada,
- filtros de acceso,
- listas de espera prolongadas.
Importar parcialmente un modelo sin reproducir sus mecanismos de financiación, gestión y control puede producir resultados muy diferentes.
Por ello, cualquier comparación internacional exige analizar no solo el porcentaje de alquiler o propiedad, sino el conjunto del ecosistema residencial.
IX. CRISIS DE LAS CLASES MEDIAS
Uno de los aspectos más relevantes de la actual crisis es que ha dejado de afectar exclusivamente a colectivos vulnerables.
Cada vez más hogares con empleo estable encuentran dificultades para:
- adquirir una vivienda,
- aportar una entrada hipotecaria,
- asumir alquileres urbanos.
Este cambio indica que el problema no es únicamente asistencial.
Es estructural.
X. EL MODELO GEOVIVIENDA
La propuesta GeoVivienda se articula sobre cuatro ejes.
Eje 1. Recuperación masiva de la VPT
La Vivienda de Precio Tasado debe volver a convertirse en un instrumento permanente de acceso residencial.
Con:
- módulos flexibles;
- protección permanente;
- control de suelo;
- participación de pymes constructoras;
- cooperación público-privada.
Eje 2. Producción masiva de oferta
El objetivo estratégico debe ser incrementar la producción anual de vivienda asequible.
La política residencial debe medirse en viviendas efectivamente entregadas, no únicamente en presupuestos anunciados.
Eje 3. Seguridad jurídica equilibrada
Un sistema eficiente debe proteger simultáneamente:
- al inquilino vulnerable;
- al pequeño arrendador;
- a la inversión productiva.
La seguridad jurídica constituye un requisito esencial para ampliar oferta.
Eje 4. Financiación accesible
Resulta necesario desarrollar instrumentos modernos:
- avales públicos;
- hipotecas adaptativas;
- programas de entrada protegida;
- financiación específica para jóvenes y familias trabajadoras.
XI. EL PAPEL DE LAS PYMES LOCALES
La experiencia histórica demuestra que gran parte de la vivienda protegida fue desarrollada por:
- cooperativas;
- promotores de proximidad;
- constructoras locales.
La recuperación del tejido productivo local puede generar simultáneamente:
- vivienda,
- empleo,
- actividad económica.
XII. HACIA UN NUEVO CONTRATO SOCIAL DE LA VIVIENDA
La vivienda no debe abordarse como un conflicto permanente entre propietarios e inquilinos.
Tampoco como una confrontación ideológica entre propiedad y alquiler.
Una política moderna debe reconocer que ambos modelos cumplen funciones necesarias.
La prioridad debe ser ampliar la oferta disponible y facilitar trayectorias residenciales estables durante todo el ciclo vital de las personas.
CONCLUSIÓN GENERAL
La crisis residencial española no es el resultado de una única decisión política ni de un único ciclo económico.
Es el producto acumulado de la reducción de oferta asequible, la transformación de la vivienda protegida, la insuficiente producción residencial, las tensiones demográficas y las dificultades de financiación que afectan a amplios segmentos de la población.
La evidencia analizada sugiere que la recuperación de una política activa de vivienda protegida, especialmente en modalidades de precio tasado adaptadas a las condiciones actuales, puede constituir una de las herramientas más eficaces para reconstruir el acceso residencial de las clases medias y trabajadoras.
España necesita más vivienda.
Pero también necesita una arquitectura institucional estable, previsible y capaz de combinar alquiler, propiedad, protección social y desarrollo económico dentro de una estrategia nacional de largo plazo.
Ese debería ser el objetivo central de una política pública de vivienda para las próximas décadas.

