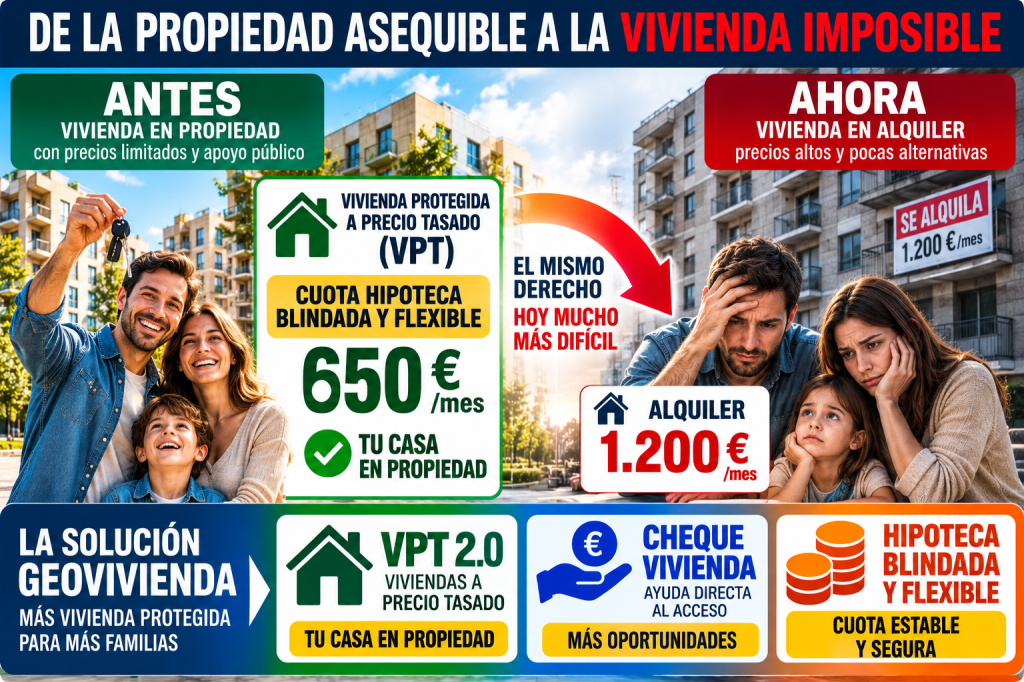
Orígenes, transformación del modelo residencial, comparación europea y soluciones estructurales para España
LIBRO BLANCO DE GEOVIVIENDA · Octubre de 2026 · Documento de investigación integrado
Dirección de investigación: José Joaquín Belda Gonzálvez, Agente de la Propiedad Inmobiliaria.
Naturaleza: documento ejecutivo de diagnóstico, análisis comparado y propuestas. Diferencia hechos contrastados, hipótesis de investigación y reformas planteadas por GEOVIVIENDA.
1. Introducción: dos crisis, un problema estructural
España ha pasado, en menos de dos décadas, de una crisis asociada al exceso de crédito, la expansión inmobiliaria y el sobreendeudamiento a otra caracterizada por graves dificultades de acceso a una vivienda asequible.
Ambas crisis presentan causas diferentes, pero comparten una cuestión fundamental: la incapacidad de garantizar un sistema residencial estable que combine una oferta suficiente, financiación responsable, seguridad jurídica y acceso social a la vivienda.
La investigación parte de una constatación histórica: el mercado inmobiliario no puede explicarse únicamente mediante las relaciones entre propietarios e inquilinos. También intervienen la política de suelo, las entidades financieras, la construcción, la fiscalidad, las ayudas públicas, los ingresos familiares y las decisiones de los distintos niveles de gobierno.
La experiencia española obliga a rechazar dos soluciones simplificadoras: confiar exclusivamente en la expansión del crédito y del mercado libre, o considerar que la regulación del alquiler puede sustituir por sí sola a una política sostenida de promoción de viviendas.
La propuesta central de GEOVIVIENDA consiste en recuperar y modernizar la Vivienda de Protección Oficial a Precio Tasado (VPT) en propiedad, complementándola con un parque suficiente de alquiler social, financiación pública responsable y garantías equilibradas para todos los participantes.
No se pretende regresar a las condiciones financieras anteriores a 2008. Se propone reconstruir un instrumento de acceso protegido a la propiedad adaptado a los riesgos económicos y sociales actuales.
2. La crisis de 2008: crédito, suelo y sistema financiero
La expansión inmobiliaria anterior a 2008 estuvo vinculada a una fuerte disponibilidad de crédito, al crecimiento de la promoción residencial, al incremento de los precios del suelo y a una elevada exposición del sistema financiero al sector inmobiliario.
La actuación de bancos y cajas de ahorros merece una auditoría histórica específica. Algunas entidades participaron intensamente en la financiación de promotores, adquisición de suelo y operaciones inmobiliarias de riesgo.
La posterior crisis bancaria desencadenó procesos de saneamiento, reestructuración, integración y pérdida de entidades financieras de proximidad.
El Libro Blanco debe examinar cuatro consecuencias:
- El coste de las intervenciones públicas de rescate y recuperación de entidades.
- La desaparición o transformación de las cajas de ahorros y su función territorial.
- La concentración bancaria y sus efectos sobre el crédito hipotecario y promotor.
- La pérdida de instrumentos financieros especializados en vivienda protegida y pequeñas promociones.
No resulta metodológicamente correcto sumar todas las ayudas, avales y operaciones de rescate como si constituyeran un único coste público definitivo. Deben diferenciarse desembolsos, recuperaciones, garantías y pérdidas netas.
La investigación deberá analizar también qué alternativas de banca pública o financiación territorial podrían haberse desarrollado y cuáles serían viables actualmente.
3. El cambio de orientación de 2013
El Real Decreto 233/2013, de 5 de abril, constituye un hito verificable en la evolución de las políticas estatales de vivienda.
Su propia denominación —Plan Estatal de Fomento del Alquiler de Viviendas, la Rehabilitación Edificatoria y la Regeneración y Renovación Urbanas, 2013–2016— refleja un cambio de prioridades.
El artículo 1 concentra las ayudas del plan en el alquiler, la creación de parque público de arrendamiento, la rehabilitación y la regeneración urbana. También contempla determinadas subsidiaciones de préstamos convenidos. Por ello, no sería exacto afirmar que el decreto eliminó absolutamente toda subsidiación hipotecaria existente.
BOE
La investigación debe precisar cómo se produjo la reducción de las ayudas para nuevas adquisiciones protegidas y cuál fue el efecto acumulado de la normativa estatal, autonómica y de las condiciones financieras.
La hipótesis principal es que la pérdida de instrumentos de financiación y promoción de propiedad protegida contribuyó a estrechar las oportunidades de adquisición para hogares de ingresos medios y modestos.
No obstante, debe comprobarse qué parte del descenso de la construcción protegida obedeció al cambio normativo y qué parte a la crisis financiera, al exceso de viviendas sin vender, a las restricciones presupuestarias o a la contracción del sector promotor.
4. La política de alquiler entre 2018 y 2026
Las reformas posteriores han prestado especial atención a la duración de los contratos, las actualizaciones de renta, la protección de hogares vulnerables, la regulación de determinados mercados tensionados y las ayudas al alquiler.
Estas actuaciones responden a problemas reales: dificultades de acceso, aumentos de precios, inseguridad residencial y vulnerabilidad económica.
Pero su evaluación no puede limitarse a comprobar si contienen temporalmente determinadas rentas. Debe examinarse también su incidencia sobre la oferta de alquiler habitual, la inversión, la rehabilitación, los arrendamientos temporales y la seguridad contractual.
GEOVIVIENDA plantea una hipótesis que exige comprobación empírica: determinadas medidas, cuando no van acompañadas de garantías suficientes y aumento de oferta, pueden producir desplazamientos de viviendas hacia otras modalidades de explotación.
No debe presentarse esa relación como universal ni atribuir automáticamente todos los cambios del mercado a la Ley de Vivienda de 2023. También influyen el turismo, la rentabilidad relativa de otros usos, la localización y la evolución de la demanda.
El objetivo debe ser proteger al inquilino vulnerable sin trasladar indiscriminadamente el coste de la protección social al pequeño propietario particular.
5. La vivienda protegida española: reconstruir las series históricas
El documento recibido propone una tabla anual de calificaciones definitivas entre 2008 y 2026, con distribución entre propiedad y alquiler.
Esa tabla es útil para identificar qué debemos investigar, pero no puede incorporarse todavía como estadística oficial validada.
Presenta problemas metodológicos relevantes:
- Las cifras de propiedad y alquiler aparecen distribuidas mediante porcentajes aproximados sin una fuente desagregada identificada.
- Se mezclan las categorías VPO y VPT, cuya regulación y denominación pueden variar entre comunidades autónomas.
- Las calificaciones definitivas no deben confundirse con viviendas iniciadas, compraventas o nuevas viviendas efectivamente ocupadas.
- Se atribuyen efectos inmediatos a normas cuya influencia sobre las viviendas terminadas puede manifestarse años después.
- Se ofrece un cierre anual de 2026 cuando el ejercicio todavía no ha concluido.
La serie definitiva deberá reconstruirse mediante los registros del ministerio competente y las comunidades autónomas, identificando año, régimen de protección, destino, calificación y ámbito territorial.
Esta investigación es esencial: permitirá determinar si el retroceso de la vivienda protegida en propiedad fue tan intenso como plantea la hipótesis y establecer sus causas con mayor precisión.
6. Europa: la comparación que España necesita
La comparación europea confirma que no existe una única respuesta residencial.
Eurostat señala que, en 2024, el 68,4 % de la población de la Unión Europea residía en una vivienda de su propiedad y el 31,6 % vivía de alquiler. Alemania era la excepción a la mayoría propietaria, con aproximadamente el 53 % de población inquilina.
housing
+1
El análisis debe distinguir entre el régimen de tenencia y la naturaleza del propietario.
| Territorio | Característica relevante | Cuestión para GEOVIVIENDA |
|---|---|---|
| Alemania | Mayoría de inquilinos y parque social relativamente reducido | Concentración empresarial y regulación del alquiler privado |
| Austria | Parque importante de vivienda social y entidades de beneficio limitado | Financiación, adjudicación y acceso efectivo |
| Dinamarca | Amplio sector de vivienda social no lucrativa | Integración, transformación de barrios e igualdad de trato |
| España | Elevada tradición propietaria y escaso parque de alquiler social | Recuperación de propiedad protegida y ampliación del alquiler asequible |
La OCDE sitúa el parque de alquiler social en torno al 23 % de las viviendas en Austria, 21 % en Dinamarca, 2,6 % en Alemania y 1,2 % en España, utilizando datos de 2022 o del último año disponible para cada país. Estas cifras tienen limitaciones de comparabilidad, pero muestran diferencias estructurales relevantes.
OECD
6.1. Alemania: alquiler privado y concentración inmobiliaria
Alemania no debe presentarse como ejemplo de predominio del alquiler público. Su elevado porcentaje de inquilinos convive con un parque social reducido y con una importante presencia de arrendadores privados.
Entre ellos figuran propietarios particulares, cooperativas, empresas municipales y grandes compañías inmobiliarias.
La existencia de operadores con centenares de miles de viviendas hace necesario investigar la concentración del mercado y sus efectos sobre los hogares.
El conflicto berlinés en torno a las grandes carteras residenciales evidencia que la concentración de la propiedad constituye una cuestión política y social relevante dentro de la propia Alemania.
Pero la investigación no debe confundir una gran sociedad inmobiliaria con un fondo de inversión ni afirmar que la totalidad del alquiler alemán está controlada por grandes corporaciones.
La pregunta central es cuánto controla cada grupo de propietarios y cómo influye esa estructura en los precios, la estabilidad residencial y la inversión.
6.2. Austria: fortaleza institucional y barreras de acceso
Austria, y especialmente Viena, dispone de una tradición importante de vivienda municipal y promovida por entidades de beneficio limitado.
Este modelo muestra que el alquiler asequible requiere instituciones estables, suelo, financiación y capacidad de gestión durante décadas.
Sin embargo, los requisitos de acceso merecen atención. La ciudad de Viena mantiene, con carácter general, una exigencia de dos años de residencia principal continuada en la ciudad para determinadas modalidades.
Desde el 1 de mayo de 2025 ya no es necesario acreditar esos dos años en una única dirección.
Stadt Wien
La exigencia de residencia previa puede dificultar el acceso de nuevos residentes, pero no constituye por sí sola una prueba de discriminación racial. Debe estudiarse su proporcionalidad y sus efectos sobre distintos colectivos.
6.3. Dinamarca: integración y discriminación residencial
El caso danés introduce una cuestión especialmente delicada.
Determinadas normas han empleado la proporción de inmigrantes de países denominados «no occidentales» y sus descendientes para identificar áreas residenciales sujetas a planes de transformación.
El Tribunal de Justicia de la Unión Europea examinó esta normativa en la sentencia de 18 de diciembre de 2025, asunto C-417/23, sobre igualdad de trato y discriminación directa o indirecta por origen étnico.
EUR-Lex
Esta controversia demuestra que las políticas residenciales pueden plantear problemas de derechos fundamentales cuando la composición de los barrios se evalúa mediante criterios vinculados al origen de sus habitantes.
No autoriza a caracterizar todo el sistema danés como racialmente excluyente, pero sí exige una evaluación jurídica y social rigurosa de estas intervenciones.
7. Inmigración, hogares y planificación residencial
La inmigración representa una aportación significativa al crecimiento demográfico, al mercado laboral y a la sostenibilidad de actividades esenciales de la economía española.
Su contribución debe reconocerse expresamente en la investigación.
Al mismo tiempo, el crecimiento de población y la formación de hogares requieren una respuesta adecuada de la oferta residencial.
No existe una correspondencia automática entre una persona inmigrante y una vivienda adicional: intervienen el tamaño de los hogares, la reagrupación familiar, la convivencia, la movilidad territorial y la capacidad económica.
Por ello, GEOVIVIENDA propone que la planificación residencial incorpore previsiones demográficas y de formación de hogares, diferenciando necesidades de alquiler temporal, alquiler estable y adquisición protegida.
La finalidad es evitar que la insuficiencia de viviendas asequibles termine enfrentando a distintos grupos de población que comparten las mismas dificultades de acceso.
8. Propiedad, alquiler y patrimonio familiar
La propiedad de la vivienda habitual puede proporcionar estabilidad residencial, protección frente a determinadas subidas del coste de alojamiento y acumulación de patrimonio.
En particular, llegar a la jubilación con una vivienda pagada puede reducir significativamente los gastos ordinarios de alojamiento.
Pero adquirir una vivienda también implica riesgos: endeudamiento, mantenimiento, impuestos, pérdida de valor y dificultades de movilidad o venta.
El alquiler ofrece ventajas a hogares que necesitan flexibilidad, carecen de capacidad de compra o prefieren no asumir una deuda hipotecaria.
Por tanto, la política pública debe garantizar alternativas reales, en lugar de establecer una única forma de tenencia como destino obligatorio de la población.
GEOVIVIENDA considera especialmente importante recuperar el acceso protegido a la propiedad para hogares que desean comprar y disponen de capacidad de pago, pero no pueden reunir el ahorro inicial o afrontar los precios actuales.
La cifra del 93,5 % de preferencia por la propiedad citada en el documento recibido queda pendiente de comprobación de la fuente, el cuestionario, el año y la población encuestada. No se utilizará como dato acreditado hasta entonces.
9. VPT 2.0: un instrumento para reconstruir el acceso a la propiedad
La recuperación de la Vivienda de Protección Oficial a Precio Tasado constituye el eje principal de las propuestas de GEOVIVIENDA.
Su diseño debe combinar:
Precio limitado. Módulos públicos transparentes, adaptados a costes reales de suelo, construcción, financiación y localización.
Diversidad de promociones. Participación de pequeñas y medianas constructoras, cooperativas, entidades públicas y promotores privados bajo reglas comunes.
Superficies adaptadas. Posibilidad de desarrollar viviendas de diferentes tamaños, según composición familiar y necesidades territoriales, sin imponer módulos rígidos idénticos para todos los hogares.
Acceso social. Límites de ingresos, residencia habitual, ausencia de vivienda alternativa y procedimientos transparentes de adjudicación.
Protección duradera. Limitaciones de transmisión, controles de precio, tanteo y retracto, y mecanismos que impidan capturar privadamente ayudas destinadas a garantizar la asequibilidad.
Financiación responsable. Avales públicos, hipotecas sostenibles y medidas de protección frente a riesgos financieros.
Participación territorial. Coordinación con comunidades autónomas y ayuntamientos para identificar suelo, promociones y necesidades reales.
El modelo debe permitir que el beneficio industrial razonable de la promoción sea compatible con precios finales protegidos y control del coste público.
10. Hipoteca de cuota protegida
La propuesta de cuota hipotecaria blindada merece un desarrollo financiero propio.
El objetivo consiste en limitar el riesgo de que las subidas de tipos de interés conviertan una hipoteca inicialmente asequible en una carga insostenible.
No obstante, la ampliación automática del plazo de amortización no puede garantizar por sí sola una cuota constante en todos los escenarios. Existen límites de edad, plazo, capital pendiente, coste financiero y riesgo para la entidad prestamista.
La investigación deberá comparar diferentes instrumentos:
- Hipotecas a tipo fijo o mixto.
- Límites contractuales a las variaciones de cuota.
- Avales públicos parciales.
- Fondos de cobertura de riesgos.
- Ampliaciones de plazo sujetas a límites de sostenibilidad.
- Ayudas temporales vinculadas a pérdidas de ingresos.
El resultado deberá ser una propuesta viable tanto para los hogares como para las entidades financiadoras y las administraciones públicas.
11. Cheque Vivienda y garantías públicas
El Cheque Vivienda se plantea como una ayuda finalista destinada a mejorar la capacidad de acceso residencial de hogares que cumplen determinados requisitos económicos.
Puede estudiarse su aplicación a la adquisición de VPT y, mediante modalidades diferenciadas, al alquiler asequible.
Debe evitarse que una subvención directa se traduzca simplemente en mayores precios de venta o alquiler. Para ello, el cheque debe combinarse con límites de precio, controles de acceso y evaluación periódica.
La colaboración de universidades y centros de investigación puede reforzar la independencia técnica del sistema, aunque la adjudicación, fiscalización y responsabilidad administrativa deben respetar las competencias legales de cada organismo.
Asimismo, los avales públicos deben contar con límites de riesgo, criterios de solvencia y procedimientos claros de ejecución y recuperación.
12. Protección de inquilinos y propietarios durante la transición
La recuperación de la VPT requiere años de promoción y construcción. Por ello, es necesario estudiar medidas transitorias que protejan a los hogares mientras aumenta la oferta.
GEOVIVIENDA propone evaluar prórrogas extraordinarias de contratos de vivienda habitual, límites proporcionados de actualización y excepciones justificadas por necesidad familiar o transmisión de la vivienda, siempre dentro de un marco jurídico definido.
En situaciones de vulnerabilidad acreditada, las medidas de suspensión de lanzamientos deben acompañarse de intervención social, alternativas habitacionales y compensaciones al arrendador cuando procedan legalmente.
El objetivo es impedir la pérdida de vivienda sin convertir al pequeño propietario en sustituto permanente de la responsabilidad asistencial pública.
También debe estudiarse el derecho de adquisición preferente del inquilino y la opción de compra, cuando resulten jurídicamente viables y exista acuerdo o previsión legal suficiente.
13. Financiación territorial, pymes y banca pública
La investigación propone estudiar un sistema de financiación orientado a proyectos residenciales de interés social.
El ICO, los instrumentos financieros autonómicos y otras entidades públicas podrían participar en fórmulas de aval, préstamo o financiación compartida, respetando sus competencias y los requisitos de solvencia.
La propuesta de una banca pública territorial exige un análisis específico de costes, riesgos, regulación bancaria y gobernanza.
No debe presumirse que la titularidad pública garantiza por sí sola una gestión eficiente. La experiencia histórica de las cajas de ahorros obliga precisamente a reforzar la independencia técnica, la supervisión y la transparencia.
La participación de pymes constructoras y cooperativas permitiría diversificar los agentes promotores, pero también requiere resolver problemas de suelo, financiación inicial, costes de urbanización y tramitación administrativa.
14. Evaluar las ayudas públicas por sus resultados
La discusión sobre subvenciones al alquiler o a la compra debe centrarse en la eficacia social y presupuestaria.
El criterio propuesto es evaluar cuánto cuesta proporcionar una vivienda asequible, durante cuánto tiempo se mantiene esa asequibilidad y qué derechos obtiene el hogar beneficiario.
La comparación deberá considerar el coste inicial, los gastos de mantenimiento, la financiación, las ayudas fiscales, la duración de las limitaciones y el valor patrimonial final.
También es imprescindible diferenciar entre ayudas públicas concedidas a promotores y beneficios económicos efectivamente trasladados a los residentes.
Las referencias a subvenciones de 85.000 o 110.000 euros por vivienda requieren comprobar las bases normativas exactas, sus condiciones y la posibilidad real de acumulación. No deben presentarse como importes universales.
15. Programa de investigación y verificación
Para convertir este documento en una base definitiva del Libro Blanco, se establecen las siguientes prioridades:
| Prioridad | Trabajo | Resultado esperado |
|---|---|---|
| Alta | Serie oficial VPO/VPT 2008–2026 | Evolución verificable de la vivienda protegida |
| Alta | Auditoría normativa de 2013 | Alcance real del cambio de política |
| Alta | Plan Estatal 2026–2030 y ayudas | Beneficiarios, importes y protección exigida |
| Alta | Alemania: propietarios y grandes carteras | Estructura real del mercado de alquiler |
| Alta | Austria y Dinamarca | Acceso, financiación, igualdad y efectos sociales |
| Media | Coste comparado VPT/alquiler social | Evaluación económica por hogar |
| Media | Cheque Vivienda y cuota protegida | Diseño financiero y jurídico |
| Media | Financiación territorial y pymes | Modelo operativo de promoción |
La investigación deberá conservar para cada afirmación relevante la fuente, fecha, ámbito territorial, definición estadística y estado de verificación.
16. Conclusión general: reconstruir el derecho efectivo de acceso a la vivienda
La crisis residencial española exige superar una confrontación política que con frecuencia reduce el debate a propietarios contra inquilinos, mercado contra Estado o construcción contra regulación.
El análisis histórico muestra que la financiación, el suelo, la promoción y las políticas públicas deben estudiarse conjuntamente.
La comparación europea aporta una enseñanza esencial: Alemania, Austria y Dinamarca no constituyen un único modelo de alquiler. Sus diferencias en titularidad, regulación, vivienda social y condiciones de acceso impiden utilizarlos como ejemplos intercambiables.
La experiencia alemana obliga a investigar la concentración empresarial del parque residencial; la austriaca, la capacidad de sostener instituciones de vivienda asequible y sus condiciones de acceso; y la danesa, los límites que los derechos fundamentales imponen a determinadas políticas de transformación de barrios.
Para España, la propuesta de GEOVIVIENDA consiste en recuperar una vía de acceso protegido a la propiedad mediante la VPT 2.0, sin renunciar al alquiler social ni a la protección de hogares vulnerables.
El objetivo no es imponer la propiedad a quienes prefieren alquilar ni perpetuar el alquiler como única alternativa para quienes desean comprar.
La finalidad es que una familia pueda elegir su forma de residencia en condiciones económicas sostenibles, con seguridad jurídica, igualdad de oportunidades y protección frente a la especulación.
Esta orientación exige comprobar rigurosamente los resultados de las políticas anteriores y someter las nuevas propuestas a evaluación económica, jurídica y social.
17. Fuentes contrastadas y reservas documentales
La integración utiliza como base el documento aportado y la investigación comparada anterior. En esta revisión he vuelto a contrastar las siguientes fuentes primarias:
- Eurostat: datos de tenencia residencial y condiciones de vivienda en 2024. Confirma el 68,4 % de población propietaria en la UE y la excepción alemana.
housing+1
- OCDE, Affordable Housing Database, PH4.2: peso del parque de alquiler social en Austria, Dinamarca, Alemania y España, con las advertencias metodológicas correspondientes.
OECD
- BOE, Real Decreto 233/2013: contenido y orientación del Plan Estatal 2013–2016.
BOE
- Ayuntamiento de Viena: modificación de los requisitos de residencia desde el 1 de mayo de 2025.
Stadt Wien
- Tribunal de Justicia de la Unión Europea, C-417/23: sentencia de 18 de diciembre de 2025 sobre igualdad de trato en la política residencial danesa.
EUR-Lex
Quedan pendientes de acreditación suficiente las cifras anuales de VPO/VPT, determinados porcentajes de preferencia residencial, la composición completa de los propietarios alemanes, las cuantías acumulables de ayudas públicas y las relaciones causales atribuidas a reformas legislativas concretas.
18. Ficha de incorporación a la Guía Maestra
Título del documento: Del crédito fácil a la vivienda inaccesible: orígenes, transformación del modelo residencial, comparación europea y soluciones estructurales para España.
Proyecto: Libro Blanco de GEOVIVIENDA.
Fecha: 20 de octubre de 2026.
Tipo: Documento ejecutivo consolidado de investigación.
Procedencia: Fusión del informe ejecutivo europeo y del nuevo documento de investigación aportado.
Destino editorial: capítulo transversal de diagnóstico histórico, comparación internacional y propuestas; con referencias cruzadas a los bloques específicos de crisis financiera, VPT, Cheque Vivienda y políticas públicas.
Estado: versión consolidada de trabajo, con fuentes primarias parcialmente contrastadas y reservas estadísticas identificadas.
Criterio de integración: conservar los dos textos originales como antecedentes documentales y utilizar esta versión como base unificada para continuar la investigación, sin sustituir las futuras auditorías históricas y jurídicas.
Esta versión reúne la argumentación histórica, el examen de los modelos europeos y las propuestas de GEOVIVIENDA, distinguiendo lo que ya podemos sostener documentalmente de lo que todavía debemos demostrar. Es la base que recomiendo conservar para el desarrollo de nuestra Guía Maestra.

