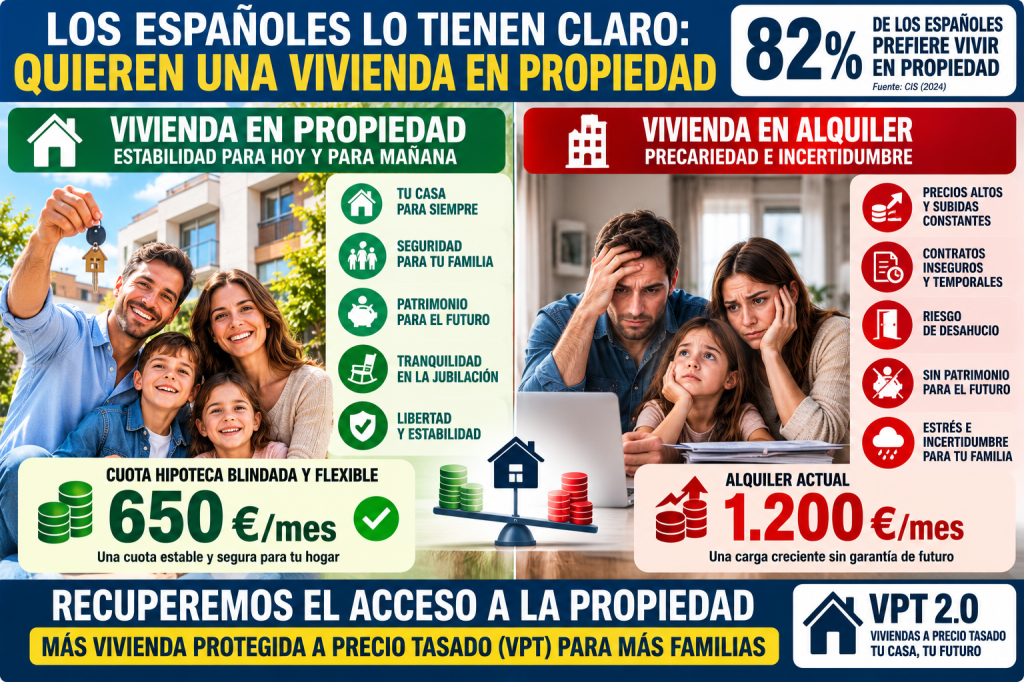
En España, la propiedad sigue siendo la opción predilecta: el 93,5% de los ciudadanos prefiere comprar si tuviera capacidad de elección, según el Centro de Investigaciones Sociológicas (CIS).
👍 Pros (Ventajas)
- Creación de Patrimonio y Ahorro Forzoso: Cada cuota hipotecaria mensual reduce el capital principal de la deuda, transformando el gasto residencial en un activo neto e inversión para el futuro.
- Seguridad de Cara a la Jubilación: Las pensiones públicas en España están diseñadas bajo la premisa de que el pensionista tiene su hogar pagado. La propiedad elimina la vulnerabilidad de tener que asumir rentas de mercado en la vejez.
- Inmunidad frente a Fluctuaciones del Alquiler: Una vez adquirida (y especialmente bajo un tipo de interés fijo o cuotas blindadas), la familia queda a salvo de las renovaciones contractuales y de las subidas indexadas a la inflación en el mercado libre.
- Revalorización del Activo: Históricamente, los precios inmobiliarios en áreas urbanas consolidan tendencias al alza. El Índice de Precios de la Vivienda del INE registra un crecimiento interanual sostenido (12,2% en el segundo trimestre de 2026).
👎 Contras (Desventajas)
- La Barrera Inalcanzable del Ahorro Inicial: Conlleva un coste de entrada muy elevado. La banca exige aportar el 20% del valor del inmueble (no financiado) más un 10% adicional para sufragar costes de transacción e impuestos (como el IVA del 10% en obra nueva o el ITP en usada).
- Rigidez Geográfica: Inmoviliza al trabajador. Vender una vivienda requiere meses y altos costes adicionales de plusvalías y gastos notariales, lo que dificulta la flexibilidad laboral inmediata.
- Costes de Mantenimiento Exclusivos: El propietario debe asumir de forma íntegra los impuestos municipales (IBI), los gastos de comunidad, las derramas de conservación del edificio y los seguros multirriesgo obligatorios.
🔑 2. El Modelo de Acceso en Alquiler (Arrendamiento)
El mercado del alquiler residencial en España abarca aproximadamente al 18,7% de los hogares, concentrándose intensamente en jóvenes, población extranjera y grandes áreas metropolitanas.
👍 Pros (Ventajas)
- Flexibilidad y Movilidad Geográfica: Permite rescindir el contrato con un preaviso legal de 30 días, facilitando el traslado a otras ciudades o regiones ante ofertas de empleo competitivas.
- Bajo Desembolso Inicial: La entrada al inmueble se limita a la aportación de uno o dos meses de fianza legal, sin tener que inmovilizar grandes capitales de ahorro previo.
- Ausencia de Gastos de Estructura: Todos los costes extraordinarios (derramas del edificio, reparaciones de electrodomésticos por desgaste natural, IBI y seguro estructural) corren a cargo del arrendador por ley.
👎 Contras (Desventajas)
- Gasto a Fondo Perdido y Tasa de Sobreesfuerzo: El dinero abonado mensualmente no genera ningún retorno de capital ni patrimonio. El Banco de España alerta de que el 40% de los inquilinos en España se encuentra en situación de «sobreesfuerzo» (destinan más del 30% de sus ingresos netos al pago de la renta), cifra que escala al 45% en las rentas más bajas.
- Inestabilidad del Mercado y «Efecto Fuga»: Los inquilinos están expuestos a la no renovación al vencimiento de los plazos legales. Las inmobiliarias y consultoras alertan de que las últimas intervenciones normativas han provocado que los propietarios retiren stock tradicional para desviarlo al alquiler temporal por habitaciones o vacacional, reduciendo drásticamente la oferta disponible.
- Exclusión de las Rentas Medias y Bajas: Al haber un desfase físico masivo (la creación de hogares crece a ritmo de 275.000 al año, mientras que la obra nueva terminada apenas llega a 90.000), los arrendadores aplican filtros económicos quirúrgicos, expulsando del sistema a los perfiles más vulnerables.
📊 3. Manifestaciones y Dictámenes de Expertos
La comunidad científica, los reguladores financieros y los asesores inmobiliarios coinciden en que el debate español está mal enfocado desde las trincheras políticas:
El Dictamen del Banco de España (Enfoque de Oferta)
En sus últimos informes institucionales sobre el mercado residencial, el organismo supervisor descarta que el problema se resuelva únicamente interviniendo los precios. Su director general de Economía ha insistido en que el problema central es un desfase severo entre oferta y demanda.
- La Cita Clave: «La solución pasa obligatoriamente por un incremento sustancial de la oferta de vivienda edificada en las zonas con alta actividad económica y por dotar al mercado de certidumbre regulatoria a largo plazo». El supervisor señala que España arrastra un déficit histórico en su parque público de alquiler social (inferior al 2%) y que las limitaciones de precios sin stock provocan efectos contraproducentes de contracción de mercado.
Los Expertos del Sector Inmobiliario y Consultoras (Inseguridad Jurídica)
Analistas sectoriales y agentes de la propiedad inmobiliaria (API) inciden en que el mercado del alquiler se ha bloqueado debido al desequilibrio legislativo.
- La Justificación Técnica: Los expertos explican que el 85% de las viviendas en alquiler en España pertenecen a pequeños propietarios particulares y ahorradores de clase media, no a fondos buitre. Al endurecer los desahucios por impago y trasladar la carga asistencial del Estado a los hombros del ciudadano, las agencias inmobiliarias han registrado una pérdida media de hasta cuatro pisos de cartera de alquiler de larga duración por oficina, derivando esos inmuebles hacia la venta o hacia el alquiler temporal por habitaciones, que esquiva la regulación.
La Alternativa de la Comunidad Universitaria (La Oferta Tasada)
Sociólogos y economistas de centros de investigación universitaria defienden que la vía de salida intermedia para desinflar la burbuja del alquiler consiste en recuperar modelos híbridos: la Vivienda de Protección Oficial a Precio Tasado (VPT) en propiedad. Argumentan que fijar un precio modular máximo de venta por metro cuadrado permite a las pymes de la construcción provincial volver a edificar suelo de forma asequible, activando el ahorro de los jóvenes y compitiendo de forma física contra los precios inflados del mercado libre.
🏛️ A FAVOR de intervenir/regular el ALQUILER (Bloque de Izquierda)

Pablo Bustinduy (Ministro de Derechos Sociales – Sumar):
«El PP, Vox y Junts han votado juntos para tumbar las medidas que protegían a la gente frente a los abusos en el alquiler. Han elegido defender los intereses de una oligarquía rentista antes que el derecho constitucional a una vivienda digna.»

Ione Belarra (Secretaria General de Podemos):
«Necesitamos medidas contundentes que pinchen la burbuja: prohibición total de los desahucios de familias vulnerables, expropiación del uso de las viviendas vacías en manos de los fondos buitre y una bajada por ley del 50% en los precios de los alquileres.»

Íñigo Errejón (Sumar):
«La vivienda libre en propiedad ya no es una opción real para las nuevas generaciones. El dinero público y las leyes deben ir destinados a blindar un parque masivo de alquiler regulado e indefinido, protegiendo al inquilino del rentismo desaforado.»
🏗️ A FAVOR de incentivar la COMPRA / PROPIEDAD (Bloque de Derecha)

Alberto Núñez Feijóo (Presidente del Partido Popular):
«Las leyes intervencionistas del Gobierno son una estafa que consigue lo contrario de lo que promete: asustan al propietario, hunden la oferta y disparan los precios. La vivienda se defiende impulsando la construcción en propiedad, bajando los impuestos como el IVA y liberando más suelo público.»

Santiago Abascal (Presidente de Vox):
«Las políticas pro-alquiler de este Gobierno criminalizan al pequeño ahorrador que tiene un piso y protegen al delincuente. Nosotros defendemos el derecho de los españoles a adquirir su propia vivienda de forma segura, con una ley anti-okupación implacable que garantice la expulsión inmediata del moroso en 24 horas.»

Cuca Gamarra (Secretaria General del Partido Popular):
«Frente al modelo socialista que condena a los jóvenes a pagar un alquiler precario toda su vida, nosotros apostamos por avalar el acceso a la hipoteca y dar incentivos fiscales a la compraventa. Queremos un país de propietarios libres, no de inquilinos dependientes del Estado.»

