De la vivienda protegida a precio tasado al Cheque Vivienda: un nuevo modelo de acceso social a la propiedad
Subtítulos de desarrollo
- El desplome histórico de la vivienda protegida desde 2008.
- Las encuestas del CIS y la preferencia social por la propiedad.
- Derogación o reforma integral del Plan Estatal de Vivienda 2026–2030.
- Recuperación de la VPT 2.0 y de las distintas modalidades de vivienda protegida.
- Reforma fiscal inmobiliaria para facilitar la primera vivienda social.
- Cheque Vivienda, avales públicos y préstamos sociales recuperables.
- Alquiler con opción de compra: transformar arrendatarios en propietarios.
- Hipotecas con cuota blindada y plazo flexible.
- Financiación de pequeñas promotoras, cooperativas y fundaciones.
- Banca pública territorial y convenios financieros transitorios.
- Reforma de la Ley de Arrendamientos Urbanos.
- Evaluación económica, implantación y control público.
Dirección de investigación: José Joaquín Belda Gonzálvez, Agente de la Propiedad Inmobiliaria.
DebatePublico.com | Octubre de 2026
Segundo avance general de investigación. Documento de propuestas sujeto a comprobación estadística, jurídica y presupuestaria.
INTRODUCCIÓN
De la crisis hipotecaria a la imposibilidad de acceder a una vivienda
España ha pasado de una crisis inmobiliaria caracterizada por el exceso de crédito, el endeudamiento familiar, la especulación del suelo y los desahucios a otra crisis en la que millones de ciudadanos encuentran dificultades para acceder a una vivienda, tanto en alquiler como en propiedad.
Ambas crisis están relacionadas, pero no son idénticas.
La primera evidenció los riesgos de una expansión inmobiliaria financiada irresponsablemente. La segunda ha puesto de manifiesto la insuficiencia de vivienda asequible, la pérdida de instrumentos públicos de financiación y la dificultad creciente de adquirir una residencia habitual.
El Libro Blanco de GEOVIVIENDA considera que las respuestas públicas han estado excesivamente concentradas en intervenir sobre el mercado del alquiler, mientras se debilitaban los mecanismos que históricamente facilitaron el acceso a la vivienda protegida en propiedad.
Esta investigación propone recuperar y modernizar aquellos instrumentos que funcionaron, corregir sus defectos y construir un nuevo sistema de financiación social.
No se trata de reproducir la expansión hipotecaria anterior a 2008 ni de fomentar nuevas burbujas inmobiliarias.
Se trata de recuperar el acceso a la propiedad protegida mediante precios tasados, fiscalidad reducida, garantías públicas, financiación responsable y cuotas hipotecarias adaptadas a la capacidad económica familiar.
La vivienda en alquiler seguirá siendo necesaria, especialmente para hogares vulnerables, personas en movilidad laboral, estudiantes y quienes prefieran voluntariamente esta modalidad.
Pero el alquiler no debe convertirse en el destino obligado de quienes desean adquirir una vivienda y disponen de ingresos suficientes para sostener una financiación razonable.
1. EL DESPLOME HISTÓRICO DE LA VIVIENDA PROTEGIDA
1.1. Evolución desde la crisis financiera
La producción de vivienda protegida experimentó un retroceso extraordinario tras la crisis de 2008.
La siguiente serie de trabajo recoge las calificaciones definitivas de vivienda protegida, utilizadas como aproximación a las viviendas protegidas terminadas.
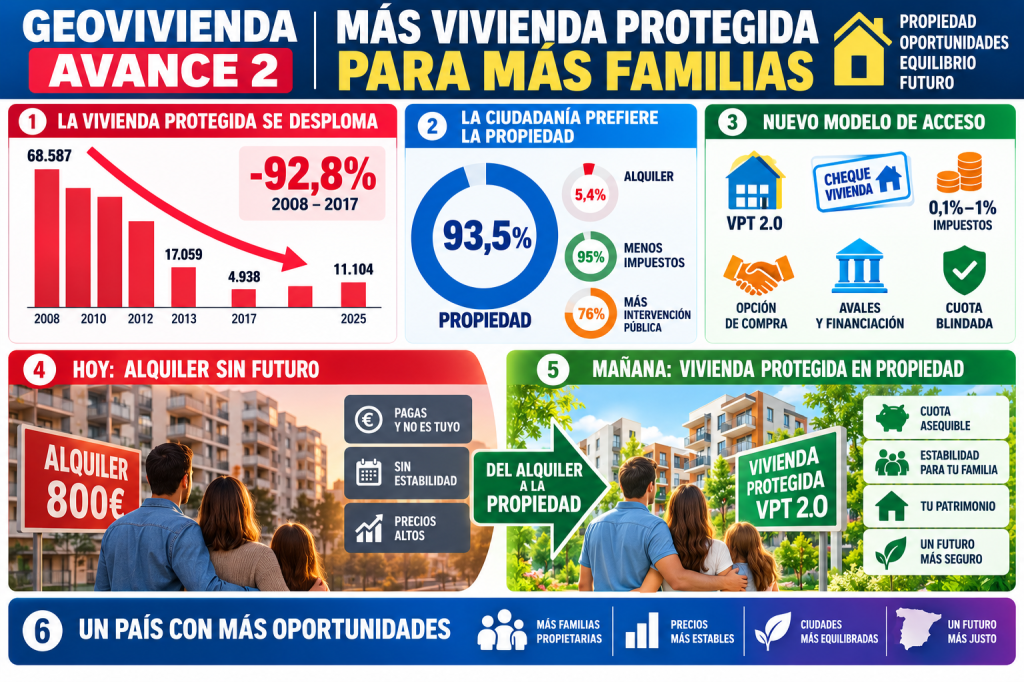
CUADRO 1. EVOLUCIÓN DE LA VIVIENDA PROTEGIDA EN ESPAÑA (2008–2025)
| Año | Viviendas protegidas terminadas |
|---|---|
| 2008 | 68.587 |
| 2009 | 67.904 |
| 2010 | 58.311 |
| 2011 | 58.308 |
| 2012 | 53.332 |
| 2013 | 17.059 |
| 2014 | 15.046 |
| 2015 | 7.931 |
| 2016 | 7.118 |
| 2017 | 4.938 |
| 2018 | 5.191 |
| 2019 | 7.248 |
| 2020 | 9.973 |
| 2021 | 10.637 |
| 2022 | 9.610 |
| 2023 | 8.847 |
| 2024 | 14.371 |
| 2025 | 11.104 |
Fuente de referencia: Ministerio de Vivienda y Agenda Urbana, serie de calificaciones definitivas. Cuadro recuperado de los trabajos previos de GEOVIVIENDA. Pendiente de cotejo final, año por año, con la descarga oficial y sus posibles revisiones.
La serie permite identificar tres períodos:
2008–2012. La vivienda protegida mantiene una producción relativamente elevada, aunque el sistema inmobiliario y financiero ya se encuentra en crisis.
2013–2017. Se produce un desplome extraordinario, coincidiendo con la contracción del crédito, el ajuste del sector promotor y el cambio de orientación de las políticas públicas.
2018–2025. Se observa una recuperación parcial e irregular, todavía muy alejada de los niveles anteriores.
Según esta serie, entre 2008 y 2017 la producción de vivienda protegida cayó aproximadamente un 92,8 %.
En 2025 seguía alrededor de un 83,8 % por debajo del nivel de 2008.
1.2. El punto de inflexión de 2013
El Real Decreto 233/2013 aprobó un nuevo Plan Estatal de fomento del alquiler de viviendas, rehabilitación edificatoria y regeneración y renovación urbanas.
Este cambio normativo debe estudiarse junto con la crisis financiera y la reducción del crédito hipotecario y promotor.
GEOVIVIENDA sostiene como hipótesis central que la pérdida de prioridad de la vivienda protegida destinada a adquisición contribuyó a debilitar un mecanismo esencial de acceso residencial.
La investigación deberá cuantificar qué parte del desplome respondió a la crisis económica y qué parte estuvo asociada a las decisiones de política pública.
1.3. Recuperación de las distintas modalidades de vivienda protegida
El Libro Blanco propone estudiar la evolución y recuperación de:
- Vivienda de protección oficial de régimen especial.
- Vivienda protegida de régimen general.
- Vivienda de precio tasado y modalidades autonómicas equivalentes.
- Vivienda protegida destinada a alquiler.
- Vivienda protegida con opción de compra.
- Promoción cooperativa y otras modalidades de acceso protegido.
La VPT histórica debe estudiarse de manera diferenciada.
El cuadro anterior no representa exclusivamente viviendas de precio tasado. Para reconstruir la evolución de la VPT se requiere una desagregación específica por régimen de protección, comunidad autónoma y destino de las viviendas.
La propuesta VPT 2.0 será una reformulación moderna, no una reproducción automática de todas las características de los antiguos programas.
2. LA PREFERENCIA CIUDADANA POR LA VIVIENDA EN PROPIEDAD
2.1. La demanda social como fundamento de la política residencial
Las políticas públicas deben atender las necesidades económicas de los hogares, pero también sus preferencias.
GEOVIVIENDA considera fundamental distinguir entre quienes viven de alquiler porque lo eligen y quienes lo hacen porque no pueden acceder a una vivienda propia.
Esta distinción resulta especialmente importante para diseñar programas de financiación social.
2.2. Encuestas del CIS
CUADRO 2. INDICADORES SOBRE PREFERENCIAS Y POLÍTICAS DE VIVIENDA
| Indicador recuperado en la investigación | Porcentaje |
|---|---|
| Preferencia por vivir en propiedad | 93,5 % |
| Preferencia por vivir en alquiler | 5,4 % |
| Apoyo a reducir impuestos para adquirir vivienda habitual | 95 % |
| Apoyo a mayor intervención pública para garantizar el acceso | 76 % |
Referencia de trabajo: encuesta sobre vivienda atribuida al CIS, realizada en junio de 2026 y difundida en octubre de 2026. Antes de su publicación definitiva deben verificarse el número de estudio, el cuestionario, la literalidad de cada pregunta y sus tablas de resultados.
Los resultados recuperados apuntan a una preferencia muy elevada por la propiedad.
No obstante, preferir la propiedad no significa disponer de capacidad económica para adquirirla, ni implica necesariamente respaldar todas las medidas concretas de GEOVIVIENDA.
Su utilidad consiste en mostrar la importancia de ofrecer alternativas reales de adquisición protegida, además de mantener una oferta adecuada de alquiler.
2.3. Una política residencial que permita elegir
El objetivo debe ser garantizar que las familias puedan elegir entre alquiler y propiedad según sus circunstancias, sin que las barreras financieras o fiscales conviertan una modalidad en obligatoria.
La recuperación de la vivienda protegida en propiedad debe entenderse como una ampliación de derechos y oportunidades.
3. HACIA UN NUEVO PLAN ESTATAL DE ACCESO A LA VIVIENDA
3.1. Derogación o reforma integral del Plan Estatal 2026–2030
GEOVIVIENDA propone estudiar la derogación y sustitución del Plan Estatal de Vivienda 2026–2030, o una reforma estructural equivalente, para reorientar sus recursos hacia el acceso efectivo a viviendas protegidas.
La propuesta no consiste simplemente en reforzar la vigilancia de las subvenciones existentes.
Se cuestiona la propia arquitectura de financiación cuando las ayudas públicas contribuyen prioritariamente a crear o mantener patrimonio inmobiliario destinado al alquiler, sin ofrecer una vía equivalente de adquisición social.
La reforma debe recuperar la vivienda protegida destinada a compra, especialmente la VPT 2.0, y reforzar los mecanismos de financiación de sus adquirentes.
3.2. Auditoría de las subvenciones
Se propone analizar individualmente:
- Ayudas a la promoción de vivienda protegida en alquiler.
- Subvenciones a la adquisición de inmuebles destinados a arrendamiento.
- Ayudas para rehabilitar viviendas vacías y destinarlas posteriormente al alquiler.
- Ayudas a la construcción industrializada y otras modalidades de promoción.
- Subvenciones directas al pago de rentas.
- Programas de adquisición y alquiler con opción de compra.
- Financiación de suelo, infraestructuras y rehabilitación.
La investigación deberá identificar beneficiarios, importes máximos, acumulación de ayudas, duración de las obligaciones, coste presupuestario y resultados sociales.
Las cuantías de hasta 85.000 euros por vivienda y otras subvenciones de rehabilitación señaladas en los trabajos previos deben verificarse por programa y supuesto concreto.
No debe suponerse que todos los beneficiarios son grandes tenedores ni que todas las ayudas resultan acumulables.
3.3. Redistribución de los recursos
GEOVIVIENDA propone trasladar prioritariamente los recursos de las líneas cuestionadas hacia:
- Implantación del Cheque Vivienda.
- Constitución y capitalización de una Sociedad Pública de Avales y Garantías.
- Financiación hipotecaria protegida.
- Promoción de VPT 2.0.
- Movilización de suelo y rehabilitación para vivienda protegida.
- Apoyo a pequeñas promotoras, cooperativas y fundaciones.
- Programas voluntarios de alquiler con opción de compra.
Se mantendrían los recursos necesarios para atender la vulnerabilidad residencial, la conservación de edificios, la accesibilidad y otras necesidades sociales justificadas.
La sustitución de subvenciones deberá acompañarse de una memoria económica que demuestre qué partidas pueden transferirse legalmente y cuáles están comprometidas.
4. LA VPT 2.0: RECUPERAR LA VIVIENDA PROTEGIDA A PRECIO TASADO
4.1. Objetivo
La VPT 2.0 pretende recuperar una oferta residencial con precios máximos compatibles con los ingresos de los hogares.
Su finalidad principal será facilitar el acceso a la propiedad habitual mediante una combinación de suelo asequible, costes de construcción controlados, financiación protegida y garantías públicas.
4.2. Modalidades de promoción
El sistema debería permitir:
- Pequeñas promociones en solares urbanos.
- Promociones de cooperativas de vivienda.
- Construcción por pequeñas y medianas empresas.
- Promoción de fundaciones y entidades sociales.
- Grandes desarrollos residenciales sometidos a planificación pública.
- Rehabilitación integral de edificios.
- Transformación de inmuebles compatibles con el uso residencial.
- Viviendas protegidas con opción de compra.
La participación de operadores diversos resulta esencial para evitar la concentración del mercado.
4.3. Requisitos y protección
La VPT 2.0 debería incorporar:
- Precios máximos de venta.
- Límites de ingresos y patrimonio.
- Adjudicación transparente.
- Destino a residencia habitual.
- Prohibición de usos especulativos.
- Derechos públicos de adquisición preferente cuando proceda.
- Reglas de transmisión que preserven el carácter social de la vivienda.
La protección debe diseñarse para garantizar la estabilidad residencial y evitar que las ayudas públicas terminen capitalizadas en incrementos privados de precios.
5. EL CHEQUE VIVIENDA: INSTRUMENTO CENTRAL DE ACCESO SOCIAL
5.1. Naturaleza del Cheque Vivienda
El Cheque Vivienda se configura como un reconocimiento público anticipado de acceso a condiciones protegidas de adquisición.
No se plantea como una subvención directa e indiscriminada a fondo perdido.
Su principal función será reunir, para cada hogar elegible, los instrumentos fiscales, financieros y de garantía necesarios para adquirir una vivienda habitual.
5.2. Contenido
El Cheque Vivienda podría incorporar:
- Acreditación de elegibilidad social.
- Acceso a fiscalidad reducida.
- Aval público parcial.
- Financiación hipotecaria convenida.
- Cuota blindada y plazo flexible.
- Préstamo social recuperable cuando resulte necesario.
- Acceso a viviendas VPT 2.0.
- Acceso a viviendas existentes que cumplan los requisitos.
5.3. Aplicación a vivienda nueva y existente
Una distinción fundamental es que la VPT 2.0 organiza la producción y protección de viviendas, mientras que el Cheque Vivienda organiza el acceso de las familias.
El Cheque Vivienda podría aplicarse tanto a una vivienda protegida nueva como a una vivienda existente adquirida por su inquilino, siempre que se cumplan las condiciones sociales, financieras y de precio.
5.4. Prevención de una nueva burbuja
El programa debe evitar que las ventajas fiscales y financieras se traduzcan en mayores precios de venta.
Para ello serán necesarios:
- Límites de precio.
- Tasaciones independientes.
- Control de solvencia.
- Prohibición de operaciones simuladas.
- Seguimiento del endeudamiento.
- Supervisión de las entidades financieras.
- Evaluación del efecto de las ayudas sobre los precios.
6. REFORMA FISCAL INMOBILIARIA
6.1. Tributación mínima para la primera vivienda social
GEOVIVIENDA propone reducir extraordinariamente el coste fiscal de adquirir la primera vivienda habitual protegida.
El objetivo político se sitúa en una carga efectiva aproximada del 0,1 % al 1 %, cuando resulte jurídica y presupuestariamente viable.
La reforma debería estudiar:
- Impuesto sobre Transmisiones Patrimoniales.
- Impuesto sobre el Valor Añadido.
- Actos Jurídicos Documentados.
- Beneficios fiscales autonómicos.
- Otros costes públicos asociados a la adquisición.
6.2. Viabilidad jurídica
El ITP depende de un marco de competencias autonómicas y estatales.
El IVA está sometido a armonización europea, por lo que no puede establecerse libremente cualquier tipo reducido.
Cuando una reducción directa resulte incompatible con el marco normativo, deberán estudiarse mecanismos alternativos que permitan alcanzar un coste efectivo similar para el adquirente.
6.3. Condiciones sociales
Los beneficios fiscales deberán vincularse a:
- Primera vivienda habitual.
- Necesidad residencial acreditada.
- Límites de precio.
- Ingresos y patrimonio compatibles.
- Permanencia mínima.
- Recuperación proporcional de beneficios en determinados incumplimientos.
6.4. Fiscalidad de las ganancias inmobiliarias
Paralelamente se propone estudiar una tributación más exigente de determinadas ganancias patrimoniales obtenidas mediante operaciones inmobiliarias de inversión.
Como hipótesis de trabajo se plantea analizar tipos del 30 % al 35 % para supuestos específicamente definidos.
Esta propuesta requiere distinguir entre vivienda habitual, inversión, herencias, transmisiones familiares y operaciones especulativas.
También debe evaluarse su impacto sobre las ventas de viviendas arrendadas.
Un incremento generalizado de impuestos sobre las ganancias podría desincentivar precisamente las ventas que GEOVIVIENDA desea facilitar.
Por ello deberán estudiarse incentivos especiales para propietarios que transmitan viviendas a sus inquilinos dentro del programa de adquisición social.
7. PLAN EXTRAORDINARIO DE ALQUILER CON OPCIÓN DE COMPRA
7.1. Transformar parte del alquiler existente en propiedad habitual
Una de las principales innovaciones de GEOVIVIENDA consiste en facilitar que inquilinos con ingresos suficientes puedan adquirir la vivienda en la que ya residen.
El programa se basaría en acuerdos voluntarios entre propietarios y arrendatarios.
7.2. Programa transitorio de dos años
Se propone estudiar una ventana extraordinaria de adhesión de dos años, coordinada con las medidas de prórroga de contratos de alquiler.
Durante este período, propietarios e inquilinos podrían negociar una opción de compra con condiciones protegidas.
7.3. Reconocimiento de las rentas pagadas
El acuerdo podría permitir que una parte de las rentas abonadas durante el período de opción se imputara al precio de adquisición.
También podría pactarse el reconocimiento de una parte de las rentas anteriores.
Esto ayudaría a formar una entrada inicial sin exigir a los inquilinos un ahorro adicional difícil de conseguir.
Ejemplo exclusivamente ilustrativo
Una familia paga 800 euros mensuales de alquiler.
Durante 24 meses abonaría 19.200 euros.
Si el propietario aceptara imputar el 40 % de esas rentas al precio de adquisición, la familia acumularía 7.680 euros a cuenta del precio.
El importe y el porcentaje serían negociados, no automáticos.
El Cheque Vivienda facilitaría posteriormente el acceso a la financiación hipotecaria protegida.
7.4. Incentivos para los propietarios
El programa deberá resultar razonablemente atractivo para ambas partes.
Podrían estudiarse:
- Tratamiento fiscal favorable de determinadas ventas sociales.
- Seguridad en el calendario de transmisión.
- Financiación preaprobada del comprador.
- Simplificación de trámites.
- Garantías sobre las cantidades entregadas.
- Mecanismos de resolución de conflictos.
La finalidad no es imponer la transmisión de viviendas arrendadas, sino facilitar acuerdos viables.
8. CUOTA HIPOTECARIA BLINDADA Y PLAZO FLEXIBLE
8.1. Estabilidad del esfuerzo familiar
GEOVIVIENDA propone que las hipotecas protegidas puedan incorporar una cuota mensual máxima adaptada a la capacidad económica de cada hogar.
Cuando aumenten los tipos de interés, el sistema permitiría ajustar el calendario de amortización y ampliar el plazo dentro de límites establecidos.
Si los tipos descendieran, podría recuperarse parte del plazo ampliado.
8.2. Condiciones necesarias
La propuesta debe incluir:
- Cálculo matemático transparente.
- Límites máximos de duración.
- Información sobre intereses totales.
- Prohibición de sobreendeudamiento.
- Reglas para escenarios de tipos extremos.
- Supervisión financiera y protección del consumidor.
La ampliación del plazo no siempre basta para mantener una cuota: si la cuota fijada fuera inferior a los intereses devengados, serían necesarias medidas adicionales.
La cuota blindada no debe presentarse como una garantía ilimitada, sino como un mecanismo regulado de estabilidad financiera.
9. SOCIEDAD PÚBLICA DE AVALES, GARANTÍAS Y PRÉSTAMOS SOCIALES
9.1. Finalidad
Se propone crear una institución pública especializada en facilitar el acceso residencial de hogares que cumplen requisitos de solvencia y necesidad, pero carecen de suficientes ahorros o garantías.
9.2. Funciones
- Avales hipotecarios.
- Préstamos sociales recuperables.
- Garantías para determinadas operaciones de alquiler.
- Financiación puente en situaciones justificadas.
- Apoyo a programas de opción de compra.
- Coordinación con entidades financieras.
9.3. Fondo recuperable
La entidad podría administrar préstamos sociales con devolución adaptada a la capacidad económica.
Los importes recuperados volverían al fondo para financiar nuevas operaciones.
El sistema requeriría dotación de capital, provisiones por impagos, evaluación de riesgos y auditoría pública.
10. FINANCIACIÓN DE PROMOTORAS, COOPERATIVAS Y FUNDACIONES
10.1. Una demanda protegida que facilite construir
El Cheque Vivienda permitiría acreditar anticipadamente la existencia de compradores elegibles con acceso a financiación.
Esto ayudaría a pequeñas promotoras y cooperativas a justificar la viabilidad comercial de sus proyectos.
10.2. Crédito promotor
La existencia de compradores con financiación preaprobada no elimina la necesidad de crédito para adquirir suelo, desarrollar proyectos y ejecutar obras.
Se propone establecer convenios financieros que combinen:
- Demanda acreditada mediante Cheques Vivienda.
- Financiación de construcción.
- Avales públicos proporcionados.
- Certificación de obras.
- Desembolsos por fases.
- Protección de anticipos.
- Garantías de entrega.
10.3. Papel de las grandes promotoras
Las grandes empresas podrían participar en desarrollos urbanísticos de mayor escala.
No obstante, el sistema deberá evitar que los recursos públicos y el acceso al suelo protegido queden concentrados en un número reducido de operadores.
11. BANCA PÚBLICA TERRITORIAL Y CONVENIOS TRANSITORIOS
11.1. Recuperar instrumentos públicos de financiación
El Libro Blanco conecta esta propuesta con el análisis histórico de la desaparición y transformación de las cajas de ahorros y de la banca pública.
Se plantea desarrollar progresivamente una red de financiación pública territorial, especializada en vivienda protegida y economía real.
11.2. Instrumentos transitorios
Mientras se desarrolla esa estructura, podrían impulsarse acuerdos con:
- Instituto de Crédito Oficial.
- Institutos autonómicos de financiación.
- Entidades bancarias privadas adheridas.
- CaixaBank, estudiando las posibilidades derivadas de la participación pública en su capital.
- Correos, para funciones de información y tramitación territorial compatibles con sus competencias.
La utilización de oficinas de Correos no supondría automáticamente disponer de una nueva entidad bancaria.
11.3. Evaluación de los avales ICO
GEOVIVIENDA considera prioritario investigar las dificultades prácticas que encuentran algunos solicitantes de avales ICO.
Los convenios deberán precisar qué garantías adicionales pueden exigir los bancos, qué criterios de solvencia aplican y cómo se resuelven las reclamaciones.
La investigación deberá reunir condiciones contractuales y casos documentados antes de concluir que existe un incumplimiento generalizado.
12. SUELO, REHABILITACIÓN Y PEQUEÑAS PROMOCIONES
La política de vivienda protegida necesita una política de suelo coherente.
Se propone:
- Movilizar suelo público.
- Establecer reservas de vivienda protegida.
- Facilitar pequeñas promociones urbanas.
- Impulsar rehabilitación y transformación de edificios.
- Simplificar procedimientos sin reducir controles esenciales.
- Coordinar administraciones.
- Evitar que el encarecimiento del suelo absorba las ventajas de la financiación social.
Los organismos públicos de suelo y vivienda, incluida CASA 47 dentro de sus competencias, deberían evaluarse como posibles instrumentos de coordinación y desarrollo.
La rehabilitación deberá conservar líneas específicas de apoyo para seguridad estructural, accesibilidad, eficiencia energética y conservación, aunque no todas las actuaciones se destinen a compraventa.
13. REFORMA DE LA LEY DE ARRENDAMIENTOS URBANOS
La reforma de la LAU constituye un bloque propio de investigación.
GEOVIVIENDA propone estudiar:
- Estabilidad de los contratos.
- Prórrogas extraordinarias y sus límites.
- Seguridad jurídica para propietarios e inquilinos.
- Arrendamiento de habitaciones.
- Alquiler temporal y turístico.
- Prevención de desahucios.
- Derechos de adquisición preferente.
- Opción de compra.
- Incentivos fiscales para la transición a propiedad.
- Protección de hogares vulnerables.
El objetivo será equilibrar la protección residencial con la recuperación de alternativas efectivas de adquisición.
La propuesta de propiedad protegida no debe eliminar el alquiler social ni los derechos de quienes prefieran seguir arrendando.
14. PEQUEÑOS INVERSORES Y TRANSFORMACIÓN DEL MERCADO RESIDENCIAL
El Libro Blanco debe analizar el papel de los pequeños inversores que adquieren viviendas para destinarlas al alquiler.
En determinadas operaciones, las rentas permiten atender las cuotas hipotecarias y acumular patrimonio inmobiliario.
Este fenómeno merece estudio diferenciado del protagonizado por grandes fondos y tenedores institucionales.
La investigación deberá cuantificar:
- Número de propietarios según viviendas poseídas.
- Participación de particulares en el parque arrendado.
- Adquisiciones financiadas con hipoteca.
- Rentabilidad y riesgo.
- Efectos sobre la oferta disponible para compradores de primera vivienda.
- Consecuencias fiscales y distributivas.
No debe afirmarse que los microinversores constituyen la mayoría del mercado sin definir el indicador y disponer de estadísticas suficientes.
GEOVIVIENDA propone facilitar que parte de ese patrimonio pueda transmitirse voluntariamente a sus actuales ocupantes mediante programas de adquisición social.
15. ARQUITECTURA PRESUPUESTARIA DEL NUEVO MODELO
15.1. Recursos públicos
La propuesta requiere calcular el coste y la distribución de los recursos procedentes de:
- Reordenación de programas estatales.
- Aportaciones autonómicas.
- Dotaciones para avales.
- Fondos recuperables.
- Financiación del ICO y entidades adheridas.
- Recursos europeos que resulten elegibles.
- Ingresos y beneficios fiscales vinculados a la reforma.
15.2. No confundir gasto y garantía
Los avales públicos no equivalen a un desembolso inmediato por su importe nominal.
Sin embargo, generan riesgos y posibles costes futuros.
Los préstamos recuperables tampoco deben contabilizarse como subvenciones a fondo perdido.
La memoria económica distinguirá:
- Gasto presupuestario efectivo.
- Beneficios fiscales.
- Capital de los fondos recuperables.
- Riesgo contingente de los avales.
- Financiación bancaria movilizada.
- Costes administrativos y de supervisión.
15.3. Indicadores de evaluación
Se medirán, entre otros:
- Viviendas VPT iniciadas y terminadas.
- Hogares beneficiarios del Cheque Vivienda.
- Inquilinos que acceden voluntariamente a la propiedad.
- Coste público por hogar.
- Esfuerzo mensual de pago.
- Incidencia de impagos.
- Participación de pequeñas promotoras.
- Viviendas rehabilitadas.
- Evolución de los precios de adquisición.
- Recursos recuperados y reutilizados.
16. PROPUESTA DE IMPLANTACIÓN
Primera fase: preparación normativa y financiera
Elaboración de la auditoría del Plan Estatal, definición del Cheque Vivienda, estudio de la reforma fiscal y diseño de la Sociedad Pública de Garantías.
Negociación de convenios financieros y desarrollo del simulador de cuota blindada.
Segunda fase: programas piloto
Implantación territorial de experiencias piloto de VPT 2.0, financiación de pequeñas promociones y alquiler con opción de compra.
Evaluación de resultados y corrección de procedimientos.
Tercera fase: extensión progresiva
Ampliación de los programas que demuestren eficacia, sostenibilidad presupuestaria y mejoras reales de acceso.
Consolidación de la red de financiación pública territorial.
El calendario definitivo dependerá de las competencias administrativas, la legislación aplicable y la disponibilidad presupuestaria.
17. LA DIMENSIÓN POLÍTICA E IDEOLÓGICA DE LA CRISIS RESIDENCIAL
El Libro Blanco incorpora una línea transversal de investigación sobre las decisiones políticas que han orientado las políticas públicas de vivienda.
Se analizarán:
- Los planes estatales desde la crisis financiera.
- Las políticas de los diferentes gobiernos.
- La evolución del apoyo a compra y alquiler.
- El papel de las entidades financieras.
- Los intereses de propietarios, promotores e inversores.
- Las posiciones de organizaciones de inquilinos y consumidores.
- Las propuestas de los partidos políticos.
- Los modelos residenciales europeos.
El objetivo será distinguir los hechos contrastados de las interpretaciones políticas y evaluar las consecuencias reales de cada orientación.
CONCLUSIONES DEL AVANCE 2
De la propiedad asequible a la vivienda imposible: reconstruir una alternativa
La crisis residencial española no se resolverá exclusivamente prolongando contratos de alquiler ni ampliando las subvenciones a determinadas operaciones inmobiliarias.
Es necesario recuperar una política pública capaz de producir vivienda protegida, movilizar financiación responsable y facilitar el acceso de los hogares a una residencia habitual estable.
La evolución histórica de la vivienda protegida muestra una caída extraordinaria desde 2008, especialmente acusada a partir de 2013.
Las encuestas de preferencias residenciales recuperadas en esta investigación refuerzan la necesidad de estudiar políticas que permitan acceder a la propiedad, sin confundir las preferencias declaradas con la capacidad económica efectiva.
GEOVIVIENDA propone transformar la política de vivienda mediante cinco instrumentos complementarios:
Primero. Recuperar y modernizar la vivienda protegida, especialmente la VPT 2.0.
Segundo. Implantar el Cheque Vivienda como sistema de acceso a fiscalidad reducida, avales y financiación protegida.
Tercero. Facilitar la transición voluntaria del alquiler a la propiedad mediante acuerdos de opción de compra.
Cuarto. Crear una estructura pública de garantías y financiación territorial, coordinada con entidades financieras.
Quinto. Reorientar profundamente el Plan Estatal de Vivienda hacia la adquisición social protegida, manteniendo las actuaciones necesarias para garantizar el alquiler social y la protección de hogares vulnerables.
La propuesta no pretende sustituir una forma única de acceso por otra igualmente obligatoria.
Pretende que la vivienda habitual en propiedad vuelva a ser una posibilidad real para las familias que la desean y pueden sostenerla en condiciones financieras responsables.
Principio rector de GEOVIVIENDA
De la dependencia obligada del alquiler a la libertad efectiva de acceder a una vivienda protegida en propiedad.
ANEXO. INVESTIGACIONES PENDIENTES PARA LA VERSIÓN DEFINITIVA
- Verificar la serie oficial completa de viviendas protegidas terminadas desde 2008 y desagregar las modalidades VPT, VPO de compra y vivienda protegida de alquiler.
- Recuperar las encuestas históricas y recientes del CIS, identificando número de estudio, muestra, pregunta literal y resultados.
- Auditar las líneas y cuantías del Plan Estatal 2026–2030, sus beneficiarios y las posibilidades reales de redistribución presupuestaria.
- Examinar la viabilidad europea, estatal y autonómica de la tributación efectiva del 0,1–1 % para primera vivienda social.
- Simular el impacto recaudatorio de las reformas fiscales y de los incentivos para ventas a inquilinos.
- Diseñar modelos jurídicos de alquiler con opción de compra, con imputación de rentas al precio.
- Desarrollar simulaciones financieras de la cuota hipotecaria blindada y sus límites.
- Evaluar la financiación de pequeñas promociones mediante compradores con Cheque Vivienda preaprobado.
- Documentar las condiciones y dificultades reales de aplicación de los avales ICO.
- Elaborar la propuesta articulada de reforma de la LAU y su coordinación con las medidas fiscales y financieras.
Estado del documento: Avance 2 ampliado y estructurado. No constituye todavía el Libro Blanco definitivo ni sustituye los expedientes de investigación de cada materia.

