José Joaquín Belda Gonzálvez — Agente de la Propiedad Inmobiliaria
DebatePublico.com · 25 de octubre de 2026
Manuscrito parcial integrado · Avances 1–4 · Versión 0.1
Este manuscrito reúne y desarrolla editorialmente cuatro avances de investigación. Conserva las propuestas del autor y articula una lectura continua entre historia financiera, instrumentos residenciales, decisiones políticas y comparación europea. Es una base de escritura del Libro Blanco; su integración no acredita por sí misma las cifras ni las interpretaciones jurídicas de los documentos de partida.
La denominación estable de la obra es Libro Blanco de GEOVIVIENDA. Los títulos de avances y partes son títulos de trabajo. Esta versión no fija todavía el número de volúmenes ni la extensión definitiva.
Guía de lectura
- Parte I. De la propiedad asequible a la vivienda imposible. Presentación del problema y recorrido histórico-financiero; primera formulación de las alternativas.
- Parte II. Reconstruir los instrumentos de acceso. Desarrollo institucional: suelo, financiación de hogares y promotoras, garantías, cuota blindada, reforma de la LAU y reorientación del Plan Estatal.
- Parte III. Ideología, poder y responsabilidades. Evaluación de las decisiones de gobiernos de distinto signo y de sus resultados distributivos.
- Parte IV. Europa frente al espejo de la vivienda. Comparación de tenencia, titularidad, financiación y protección en Alemania, Austria, Viena y Dinamarca.
- Cierre provisional. Programa para transformar las propuestas en instrumentos calculables y evaluables.
- Anexos de edición. Fuentes de origen, cambios entre avances y verificaciones pendientes.
Introducción común: de la memoria de la crisis al diseño de alternativas
La pregunta que organiza esta obra es cómo convertir la capacidad de pagar por una vivienda en una posibilidad real de acceder a ella. Para una parte de los hogares, el obstáculo inmediato es la insuficiencia de ingresos. Para otros, es la falta de ahorro inicial, la incertidumbre del crédito o la ausencia de oferta protegida donde necesitan vivir. Una respuesta común debe reconocer estas diferencias.
El recorrido histórico permite estudiar cómo se formaron esas barreras. La expansión del crédito, la crisis de 2008, el saneamiento bancario, la transformación de las cajas y la evolución de los planes de vivienda no se estudian como episodios independientes: cada uno modificó las condiciones en las que hogares, promotores y administraciones podían actuar. Establecer qué efecto produjo cada decisión exige pruebas y comparaciones, no solamente una cronología.
La experiencia profesional y los artículos de José Joaquín Belda son una fuente para reconstruir qué alternativas se propusieron durante esos acontecimientos. Su valor testimonial debe acompañarse del contraste con normas, balances, presupuestos y estadísticas. Haber formulado una propuesta tempranamente documenta una trayectoria; demostrar sus efectos potenciales requiere un trabajo adicional.
La orientación del proyecto es explícita: recuperar una vía amplia de propiedad protegida asequible mediante VPT 2.0, Cheque Vivienda, financiación responsable y fiscalidad social. Esta prioridad convive con la necesidad de un alquiler social suficiente. La elección de instrumentos debe responder a la capacidad de cada hogar y a las condiciones del territorio.
La revisión del Avance 2 precisa además una posición política que rige esta integración: GEOVIVIENDA solicita derogar las disposiciones correspondientes o reformar profundamente el esquema de subvenciones a la promoción de alquiler que cuestiona, y redirigir esos recursos hacia el acceso protegido. La investigación deberá identificar exactamente las disposiciones afectadas y calcular la transición. La fiscalización de cifras y beneficiarios permanece abierta y no se sustituye por la posición del autor.
Criterios para interpretar esta versión
- Propuesta del autor: medida que se defiende para su desarrollo, no obligación vigente.
- Hipótesis: relación causal o efecto esperado todavía sometido a contraste.
- Dato atribuido: cifra o referencia procedente de un avance que necesita su ficha primaria antes de la edición definitiva.
- Ejemplo ilustrativo: cálculo que explica una magnitud; no presupuesto aprobado ni estimación de impacto.
Las cifras normativas y europeas que aparecen a continuación conservan el carácter de datos atribuidos a las fuentes declaradas en los avances. Esta edición ha revisado estructura y continuidad, sin realizar una nueva auditoría externa de su vigencia o exactitud.
PARTE I. DE LA PROPIEDAD ASEQUIBLE A LA VIVIENDA IMPOSIBLE
INTRODUCCIÓN
Dos crisis de vivienda y una pregunta que seguimos sin resolver
¿Cómo hemos llegado a una situación en la que acceder a una vivienda digna se ha convertido en una de las mayores dificultades económicas de millones de personas, especialmente jóvenes y familias con ingresos modestos?
Esta pregunta constituye el punto de partida del Libro Blanco de GEOVIVIENDA, una investigación que pretende reconstruir los orígenes, las causas y la evolución de la crisis residencial española, desde las transformaciones financieras de finales del siglo XX hasta las dificultades de acceso a la vivienda en 2026.
No partimos de cero.
Durante casi dos décadas hemos publicado análisis, advertencias y propuestas sobre el mercado inmobiliario, la crisis financiera, las cajas de ahorros, los desahucios, las políticas públicas de vivienda y las alternativas de financiación.
Muchos de aquellos artículos fueron escritos mientras los acontecimientos estaban sucediendo. Hoy constituyen testimonios documentales que permiten recuperar los debates, examinar las alternativas planteadas y contrastarlas con las decisiones posteriormente adoptadas.
La investigación nace también de una experiencia profesional de varias décadas en el sector inmobiliario, del contacto con compradores, vendedores, inquilinos, propietarios, promotores y pequeñas empresas, y de la observación de los cambios que han transformado las posibilidades de acceso a una vivienda.
Nuestra hipótesis de partida es que España ha atravesado dos grandes crisis residenciales relacionadas, pero diferentes.
La primera fue la crisis de sobreendeudamiento y expansión inmobiliaria que desembocó en el colapso financiero de 2008, la destrucción de empleo, las ejecuciones hipotecarias y la reestructuración bancaria.
La segunda es la crisis contemporánea de acceso, caracterizada por el encarecimiento de la vivienda respecto a los ingresos de numerosos hogares, la insuficiencia de oferta asequible en determinadas zonas, las dificultades de ahorro y financiación, y la creciente inseguridad residencial.
Entre ambas se encuentran decisiones financieras, legislativas, urbanísticas y presupuestarias que merecen una auditoría histórica rigurosa.
El propósito del Libro Blanco no es atribuir todos los problemas a una única causa, sino reconstruir cómo interactuaron y qué alternativas pueden contribuir a corregirlos.
Porque el derecho a la vivienda no debería quedar reducido a una declaración constitucional sin instrumentos suficientes para hacerlo efectivo.
I. ANTES DE LA BURBUJA: LA DESAPARICIÓN DE LA BANCA PÚBLICA
1. Los instrumentos financieros que España ya tenía
Para comprender la crisis residencial debemos retroceder más allá de 2008.
España contaba con entidades públicas especializadas que desempeñaban funciones relevantes en la financiación hipotecaria, industrial, agrícola, territorial y del ahorro.
Entre ellas figuraban el Banco Hipotecario de España, el Banco de Crédito Local, el Banco de Crédito Agrícola, el Banco de Crédito Industrial, el Banco Exterior de España y la Caja Postal de Ahorros.
Sus orígenes, funciones y trayectorias eran diferentes, pero representaban un conjunto de instrumentos financieros que permitían al Estado intervenir en determinados sectores de la economía.
La reorganización de estas entidades dio lugar al grupo Argentaria a comienzos de los años noventa.
Posteriormente se desarrolló un proceso de privatización que culminó con la salida del Estado de su capital y la integración de Argentaria con BBV en 1999.
Aquella transformación plantea una cuestión que ha recibido una atención insuficiente en el debate sobre la vivienda:
¿Qué posibilidades de financiación hipotecaria, territorial y social se perdieron con la desaparición de aquella estructura pública?
La pregunta no implica que toda banca pública funcione necesariamente mejor que la privada. Tampoco que su conservación hubiera evitado automáticamente la burbuja inmobiliaria.
Significa que debemos investigar el coste institucional de la privatización, además de los ingresos obtenidos por las ventas.
Es necesario reconstruir la función que desempeñaban aquellas entidades, las condiciones de sus créditos, su participación en la financiación de vivienda protegida y las posibilidades de modernización que pudieron haberse desarrollado.
Una auditoría completa no puede limitarse a determinar cuánto ingresó el Estado por vender sus participaciones. También debe estudiar qué instrumentos de intervención perdió y si las alternativas posteriores cumplieron funciones equivalentes.
2. De Caja Postal a la propuesta de una nueva banca territorial
La antigua Caja Postal merece especial atención por su relación con la red de Correos y la prestación de servicios financieros de proximidad.
Hoy proponemos estudiar la posibilidad de recuperar esa función mediante una estructura pública o concertada, adaptada a la banca digital y a las exigencias regulatorias actuales.
La red de Correos podría ofrecer una infraestructura territorial de proximidad, especialmente relevante en municipios pequeños y zonas con menor presencia bancaria.
No se trata de reconstruir literalmente una institución del pasado, sino de estudiar cómo aprovechar recursos existentes para prestar servicios financieros útiles a la ciudadanía.
Esta propuesta se conecta con el fortalecimiento del Instituto de Crédito Oficial, la coordinación con institutos autonómicos de financiación y el análisis de las participaciones públicas existentes en el sistema bancario.
II. DEL CRÉDITO FÁCIL A LA BURBUJA INMOBILIARIA
3. La transformación financiera internacional
Durante los años noventa y la primera década del siglo XXI se produjeron importantes transformaciones en los mercados financieros internacionales.
La liberalización de determinadas actividades bancarias, la expansión de productos financieros complejos, el desarrollo de la titulización y la circulación internacional de capitales modificaron las condiciones de financiación.
En Estados Unidos, el crecimiento de las hipotecas de alto riesgo y su transformación en productos financieros distribuidos entre inversores contribuyeron a generar vulnerabilidades que estallaron durante 2007 y 2008.
Sin embargo, sería incorrecto explicar la burbuja inmobiliaria española como una simple consecuencia de las hipotecas subprime estadounidenses.
España había desarrollado desequilibrios propios.
La integración monetaria europea, los bajos tipos de interés durante parte del ciclo expansivo y la facilidad de acceso a financiación exterior favorecieron una expansión extraordinaria del crédito.
Bancos y cajas de ahorros incrementaron su exposición al sector inmobiliario, tanto mediante hipotecas a particulares como a través de préstamos a promotores y empresas constructoras.
4. El círculo del suelo, el crédito y los precios
Uno de los mecanismos centrales de aquella expansión puede resumirse de la siguiente manera:
Más financiación → más crédito inmobiliario → mayor demanda y expectativas de revalorización → encarecimiento del suelo y la vivienda → aumento del valor de las garantías → posibilidad de conceder nuevo crédito.
Este mecanismo, acompañado por expectativas de crecimiento sostenido, alimentó un ciclo de expansión difícil de mantener indefinidamente.
Pero debemos evitar una explicación simplista que atribuya toda la responsabilidad a las familias que contrataron hipotecas.
Las entidades financieras evaluaban la solvencia, establecían las condiciones de los préstamos y decidían sus niveles de exposición al riesgo.
Los organismos supervisores tenían responsabilidades propias.
Las administraciones públicas intervenían en el planeamiento, la fiscalidad, la regulación y los programas de vivienda.
Y los promotores actuaban dentro de un mercado condicionado por la disponibilidad de suelo, la financiación y las expectativas de demanda.
La crisis fue el resultado de la interacción de estos factores, no de una única decisión.
5. Cuando se rompió el circuito financiero
Las tensiones financieras internacionales de 2007 y la posterior crisis de 2008 alteraron profundamente las condiciones de financiación.
En España, el deterioro de la actividad inmobiliaria afectó a promotores, constructoras, entidades financieras, trabajadores y familias.
La caída de la actividad provocó una destrucción considerable de empleo, dificultades empresariales y problemas de pago.
Las ejecuciones hipotecarias y los desahucios pusieron de manifiesto las consecuencias sociales de una crisis que había comenzado en los mercados financieros y terminó afectando a la vida cotidiana de numerosos hogares.
Aquí aparece una de las preguntas fundamentales de nuestra investigación:
¿Qué alternativas pudieron aplicarse para proteger a las familias, conservar actividad productiva y evitar que la crisis financiera se transformara en una crisis social tan profunda?
III. LAS CAJAS DE AHORROS, EL RESCATE Y LA PÉRDIDA DE CAPACIDAD FINANCIERA TERRITORIAL
6. La transformación de las cajas de ahorros
Las cajas de ahorros habían desempeñado históricamente una función territorial y social, aunque sus modelos de gobernanza, exposición al riesgo y resultados fueron muy diferentes.
Durante la expansión inmobiliaria, determinadas cajas acumularon importantes riesgos asociados al crédito promotor, al suelo y a las inversiones inmobiliarias.
La crisis desencadenó procesos de intervención, integración, transformación societaria y desaparición de entidades.
El análisis de la Caja de Ahorros del Mediterráneo, Bankia, Catalunya Banc y Novacaixagalicia permite reconstruir una parte fundamental de esta historia.
El Libro Blanco examinará cada operación de manera individual, distinguiendo los problemas de gestión, la supervisión, las ayudas públicas, las pérdidas efectivas y las decisiones de adjudicación.
No es suficiente sumar indiscriminadamente todas las cifras anunciadas durante el rescate. Hay que separar aportaciones de capital, garantías, financiación recuperable, pérdidas reconocidas y coste público definitivo.
7. La CAM: una alternativa que ya defendíamos
La crisis de la CAM ocupa un lugar especial en nuestra investigación por su importancia territorial y por las propuestas que publicamos durante su intervención.
En artículos como Una entidad pública y La nacionalización de la CAM y la red pública ICO, defendimos que debía estudiarse una alternativa de control público estable frente a su privatización.
Nuestra propuesta contemplaba aprovechar la red territorial de la entidad y coordinarla con el ICO, manteniendo una función de financiación social y productiva.
También reclamábamos responsabilidades, transparencia y soluciones para los ahorradores afectados.
Posteriormente, en el artículo CAM, Bankia y las soluciones políticas, publicado en elEconomista el 20 de agosto de 2012, planteábamos alternativas para las familias afectadas por la crisis hipotecaria y para la recuperación de la actividad económica.
Estos artículos son importantes porque documentan propuestas formuladas durante los acontecimientos, no reconstruidas años después.
El Libro Blanco deberá contrastar su viabilidad con las circunstancias jurídicas, financieras y regulatorias existentes entonces.
8. SAREB y el destino de los activos inmobiliarios
La creación de la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria, SAREB, abrió otro debate de enorme trascendencia.
El saneamiento de los balances bancarios implicó la transferencia de activos inmobiliarios y financieros problemáticos a una estructura especializada.
Desde la perspectiva de GEOVIVIENDA, es necesario investigar qué ocurrió con aquellos activos, cómo se valoraron, qué costes asumieron las instituciones públicas y qué posibilidades reales existían de destinarlos a programas de vivienda asequible.
No toda vivienda procedente del rescate estaba necesariamente terminada, disponible, situada donde existía demanda o en condiciones adecuadas de habitabilidad.
Precisamente por eso necesitamos un inventario riguroso que diferencie viviendas terminadas, promociones inacabadas, suelo, activos ocupados, inmuebles deteriorados y derechos de crédito.
Solo así podremos evaluar las alternativas que pudieron aplicarse y extraer enseñanzas para futuras políticas públicas.
IV. DE LA CRISIS HIPOTECARIA A LA CRISIS DEL ALQUILER
9. Dos crisis diferentes que comparten antecedentes
Tras el estallido de la burbuja inmobiliaria, España experimentó una transformación profunda del mercado residencial.
La reducción de la actividad constructora, las dificultades de financiación, la pérdida de empleo y la incertidumbre económica alteraron las posibilidades de acceso a la propiedad.
Con el paso del tiempo, una parte creciente del debate público y de las políticas de vivienda se concentró en el mercado del alquiler.
El alquiler social y asequible constituye una necesidad fundamental para muchos hogares. Pero eso no significa que deba convertirse en la única respuesta institucional.
Una familia con ingresos estables puede tener dificultades para ahorrar la entrada de una vivienda, incluso cuando dispone de capacidad para afrontar una cuota hipotecaria razonable.
En determinados mercados, esa familia puede quedar atrapada durante años en el alquiler, sin posibilidad de acceder a la propiedad y sin acumular patrimonio residencial.
Al mismo tiempo, existen hogares que necesitan alquiler social, protección frente a la pérdida de vivienda o soluciones de emergencia y que no podrían asumir responsablemente una hipoteca.
Una política pública equilibrada debe reconocer ambas realidades.
No se trata de enfrentar a inquilinos y propietarios ni de sustituir todo el alquiler por vivienda en propiedad.
Se trata de recuperar la posibilidad de elegir entre diferentes modalidades de acceso.
10. El retroceso de determinadas fórmulas de propiedad protegida
Una de las principales líneas de investigación del Libro Blanco será reconstruir la evolución de la vivienda protegida destinada a la adquisición.
Durante décadas existieron programas de vivienda de protección oficial y de precio tasado que facilitaron el acceso a la propiedad a hogares con ingresos limitados.
Su evolución posterior debe analizarse con precisión, diferenciando programas, planes estatales, competencias autonómicas y cambios en las condiciones de financiación.
No sería correcto afirmar que toda la vivienda protegida en propiedad desapareció en una única fecha.
Lo que debemos investigar es cómo cambiaron sus modalidades, su producción, su financiación y su peso relativo dentro de la política residencial.
La cuestión central es determinar si el debilitamiento de determinadas vías de propiedad protegida contribuyó a reducir las oportunidades de acceso de las nuevas generaciones.
11. El problema no es solamente construir más
La insuficiencia de oferta asequible es un factor fundamental en muchos mercados, pero construir más viviendas no garantiza automáticamente que lleguen a quienes las necesitan.
Importan el precio final, la localización, el suelo disponible, los costes de urbanización, los plazos administrativos, la financiación y las condiciones de acceso.
También importa quién promueve, quién adquiere, durante cuánto tiempo permanece protegida una vivienda y qué sucede cuando vuelve a transmitirse.
La política residencial necesita producir viviendas efectivamente asequibles, no limitarse a incrementar cifras generales de construcción.
Para ello deben combinarse promoción pública, cooperativas, pequeñas y medianas empresas, rehabilitación, movilización de vivienda existente y colaboración público-privada sometida a condiciones transparentes.
V. EL NUEVO MODELO: CHEQUE VIVIENDA Y VPT 2.0
12. El Cheque Vivienda: convertir el derecho en una posibilidad real
La propuesta central de GEOVIVIENDA es el Cheque Vivienda, concebido como un instrumento personalizado de acceso residencial.
No consiste necesariamente en entregar una cantidad de dinero sin condiciones.
Se trataría de reconocer administrativamente el apoyo que necesita cada hogar, atendiendo a sus ingresos, composición familiar, ahorro, capacidad de financiación, situación residencial y características del mercado local.
Ese reconocimiento permitiría acceder a diferentes instrumentos:
- Ayudas para alquiler social o asequible.
- Acceso a vivienda protegida en propiedad.
- Garantías públicas para financiación hipotecaria.
- Reducciones fiscales vinculadas a la primera vivienda.
- Alquiler con opción de compra.
- Fórmulas cooperativas y de propiedad compartida.
- Programas de rehabilitación y accesibilidad.
El objetivo sería pasar de un sistema fragmentado de convocatorias y ayudas a un itinerario de acceso comprensible y verificable.
La propuesta debe acompañarse de límites de precio, controles de elegibilidad y evaluación económica, para evitar que las ayudas públicas terminen trasladándose al precio de venta o al alquiler.
13. VPT 2.0: recuperar la propiedad protegida
La segunda pieza fundamental es la Vivienda Protegida a Precio Tasado 2.0.
Su finalidad es recuperar una vía estable de acceso a la propiedad para hogares que cuentan con ingresos suficientes para asumir una financiación prudente, pero que no pueden acceder al mercado libre.
La VPT 2.0 debería incorporar precios máximos vinculados a costes y condiciones territoriales, requisitos de ingresos, destino obligatorio a vivienda habitual y protección duradera.
También deben establecerse reglas para las transmisiones posteriores, de manera que las ayudas públicas no se conviertan en plusvalías privadas extraordinarias.
La vivienda protegida no debe ser una oportunidad de especulación, sino un instrumento de estabilidad residencial y formación responsable de patrimonio familiar.
La VPT 2.0 no sustituiría al alquiler social, que debe mantenerse y ampliarse para los hogares que lo necesitan.
Ambas modalidades formarían parte de un sistema público de acceso con diferentes puertas de entrada.
14. Hipotecas con cuota blindada y flexible
Una de las propuestas financieras más relevantes del proyecto es la Cuota Blindada Flexible.
Su principio consiste en proteger la estabilidad de la cuota hipotecaria familiar frente a determinadas variaciones de los tipos de interés.
En lugar de trasladar automáticamente toda la volatilidad financiera al pago mensual, se estudiarían mecanismos de ajuste del plazo de amortización dentro de límites previamente establecidos.
Cuando las condiciones mejorasen, podría acelerarse la amortización. En situaciones adversas, determinados ajustes permitirían mantener una cuota compatible con la capacidad económica del hogar.
Este mecanismo exigiría garantías rigurosas: límites de duración, control del coste financiero total, información transparente, evaluación de solvencia y prevención del sobreendeudamiento.
No se trataría de conceder préstamos sin garantías, sino de diseñar productos hipotecarios más previsibles y adecuados para hogares solventes.
15. Avales públicos y financiación de la primera vivienda
Otra barrera importante es la falta de ahorro previo.
Existen hogares que podrían afrontar una cuota hipotecaria razonable, pero no disponen del capital inicial exigido habitualmente para comprar.
GEOVIVIENDA propone estudiar garantías públicas que permitan elevar el porcentaje financiado, incluso hasta el 90–100 % en operaciones protegidas y bajo requisitos estrictos.
La concesión debería depender de ingresos, estabilidad económica, precio máximo, vivienda habitual, ratio de esfuerzo y pruebas de resistencia ante escenarios adversos.
Un aval público no elimina el riesgo ni sustituye la evaluación de solvencia.
Su utilidad debe medirse por su capacidad para facilitar accesos sostenibles sin elevar artificialmente los precios.
VI. RECUPERAR LA BANCA PÚBLICA PARA FINANCIAR LA ECONOMÍA REAL
16. Del rescate financiero a una nueva arquitectura pública
La investigación histórica sobre Argentaria, Caja Postal, CAM y Bankia desemboca en una de nuestras propuestas estructurales: recuperar una banca pública territorial capaz de participar activamente en la financiación residencial y productiva.
El objetivo no es desplazar indiscriminadamente a las entidades privadas, sino disponer de instrumentos públicos con capacidad operativa propia y objetivos sociales verificables.
La propuesta contempla estudiar una arquitectura formada por el fortalecimiento del ICO, la utilización de la red de Correos, la coordinación con institutos financieros autonómicos y el análisis de participaciones públicas existentes en entidades bancarias.
También propone examinar las condiciones bajo las cuales podría resultar viable recuperar el control público de determinadas entidades.
Cualquier operación de esta naturaleza debería cumplir la regulación bancaria, las normas europeas, los requisitos de solvencia y una evaluación transparente de costes y riesgos.
La banca pública tendría como prioridades la financiación de vivienda protegida, rehabilitación, pequeñas empresas, cooperativas, economía productiva y proyectos territoriales de interés general.
Pero hay una condición esencial: no podemos esperar a reconstruir todo el sistema bancario público para comenzar a facilitar el acceso a la vivienda.
Los instrumentos actuales, como el ICO, los institutos autonómicos y los convenios con entidades financieras, permiten estudiar medidas de aplicación más inmediata.
VII. FISCALIDAD, SUELO, REHABILITACIÓN Y PEQUEÑAS EMPRESAS
17. Reducir los costes de acceso
El precio de adquisición no es el único obstáculo económico para comprar una vivienda.
Los impuestos, gastos de formalización, financiación y adecuación pueden incrementar considerablemente el ahorro necesario.
GEOVIVIENDA propone estudiar una fiscalidad especialmente reducida para determinadas operaciones de primera vivienda protegida o social, con tipos del 0–1 % en los impuestos que legalmente puedan reformarse y con requisitos de renta, precio y permanencia.
Esta propuesta exige diferenciar las competencias estatales y autonómicas, calcular su coste presupuestario y evitar que el beneficio fiscal se traslade al precio de venta.
También deben estudiarse incentivos para rehabilitación, accesibilidad y eficiencia energética.
18. Recuperar el protagonismo de las pequeñas empresas
La crisis financiera afectó gravemente al tejido de pequeñas constructoras, promotores locales y empresas auxiliares.
La reconstrucción de una política de vivienda asequible debería facilitar la participación de estas empresas mediante financiación adecuada, suelo disponible, procedimientos administrativos proporcionados y programas de rehabilitación.
No toda promoción protegida necesita desarrollarse mediante grandes operadores.
Las cooperativas, las pymes y la colaboración con entidades locales pueden contribuir a diversificar la oferta, generar empleo y movilizar recursos existentes.
19. Rehabilitar también es crear vivienda útil
La rehabilitación debe ocupar un lugar central.
Una parte del parque residencial necesita intervenciones de conservación, accesibilidad, eficiencia energética y seguridad estructural.
Además, determinados inmuebles vacíos o infrautilizados podrían recuperar su función residencial cuando resulte técnica, económica y jurídicamente viable.
La política pública debe diferenciar entre construir nuevas viviendas y recuperar viviendas existentes, midiendo en ambos casos el coste por hogar atendido y la calidad del resultado.
VIII. ALQUILER, ESTABILIDAD Y OPCIÓN DE COMPRA
20. Proteger sin enfrentar a propietarios e inquilinos
La inseguridad residencial exige respuestas que atiendan tanto a las necesidades de los hogares como a la conservación de una oferta de alquiler suficiente.
GEOVIVIENDA plantea estudiar mecanismos de estabilidad contractual, prórrogas extraordinarias proporcionadas en situaciones de especial dificultad y garantías equilibradas para las partes.
Las propuestas de prórroga deben examinar su encaje jurídico, las circunstancias de necesidad del propietario, los supuestos de venta y los efectos sobre la oferta.
La protección de las familias vulnerables requiere también ayudas efectivas y procedimientos de coordinación social.
21. La opción de compra como vía de transición
Una propuesta especialmente relevante consiste en facilitar el paso voluntario del alquiler a la propiedad.
El alquiler con opción de compra permitiría que determinados hogares acumulasen una parte del esfuerzo económico realizado durante el arrendamiento para una futura adquisición.
Esta fórmula debería desarrollarse mediante acuerdos voluntarios, precios transparentes, financiación protegida y reglas claras sobre las cantidades imputables a la compra.
También merece estudio la posibilidad de establecer derechos de adquisición preferente para determinados inquilinos, respetando las garantías legales y los derechos de propiedad.
El objetivo es ampliar las oportunidades de acceso, no imponer una única modalidad residencial.
IX. UNA POLÍTICA DE VIVIENDA QUE PUEDA MEDIRSE
22. De las declaraciones a los resultados
La vivienda es una competencia compartida entre distintas administraciones, con responsabilidades en financiación, legislación, urbanismo, suelo, servicios sociales y promoción residencial.
La fragmentación institucional dificulta que las familias comprendan qué ayudas existen y cómo acceder a ellas.
GEOVIVIENDA propone avanzar hacia un sistema coordinado de información y evaluación.
No bastaría con anunciar presupuestos o contar viviendas proyectadas.
Sería necesario publicar periódicamente cuántos hogares han accedido efectivamente a una vivienda, cuánto han pagado, qué esfuerzo económico soportan, qué protección conserva el inmueble y cuál ha sido el coste público.
También deberían evaluarse los plazos administrativos, la distribución territorial, la rehabilitación ejecutada y la participación de pequeñas empresas.
La transparencia debe permitir conocer no solamente cuánto dinero se compromete, sino qué resultados produce.
23. Participación ciudadana y evaluación independiente
La experiencia acumulada durante estas décadas plantea otra cuestión: cómo incorporar al debate público las propuestas procedentes de profesionales, asociaciones, investigadores y ciudadanos.
La participación no debería limitarse a consultas formales sin seguimiento.
Sería conveniente establecer mecanismos que permitan presentar propuestas documentadas, obtener respuestas motivadas y conocer los criterios técnicos utilizados para aceptarlas o descartarlas.
El Libro Blanco aspira precisamente a contribuir a ese debate, sin sustituir el papel de las instituciones democráticas ni reclamar para sus conclusiones una autoridad que deba corresponder a la evidencia y al contraste público.
X. DEL DIAGNÓSTICO A LAS SOLUCIONES: UNA HOJA DE RUTA
La transformación de la política residencial exige distinguir entre medidas inmediatas y reformas estructurales.
En el corto plazo, deben estudiarse mecanismos para proteger a los hogares en situación de vulnerabilidad, facilitar el acceso a financiación responsable, reforzar la información pública y activar programas de vivienda protegida y rehabilitación.
En el medio plazo, el objetivo sería desplegar el Cheque Vivienda, recuperar una oferta suficiente de VPT 2.0, ampliar las modalidades de acceso y coordinar los instrumentos financieros públicos y privados.
En el largo plazo, se plantea reconstruir una arquitectura financiera territorial, consolidar un parque social y protegido estable, mejorar la planificación del suelo y establecer sistemas permanentes de evaluación.
La viabilidad de cada medida deberá determinarse mediante estudios jurídicos, financieros y presupuestarios.
No existen soluciones gratuitas ni políticas sin efectos secundarios.
Las ayudas a la compra pueden elevar precios si no se acompañan de oferta suficiente. Los avales públicos pueden generar riesgos si se conceden sin criterios de solvencia. La protección del alquiler debe estudiar sus efectos sobre la disponibilidad de viviendas. La promoción protegida exige suelo, financiación, plazos y controles duraderos.
Precisamente por eso defendemos una política integral, no una sucesión de medidas aisladas.
CONCLUSIÓN
Recuperar el derecho efectivo de acceso a la vivienda
España necesita recuperar la capacidad de ofrecer alternativas residenciales asequibles y estables a hogares con situaciones económicas diferentes.
El alquiler social es imprescindible para quienes lo necesitan.
La propiedad protegida puede ser una vía adecuada para hogares con ingresos suficientes y dificultades de acceso al mercado libre.
La rehabilitación permite recuperar viviendas y mejorar las condiciones de vida.
La financiación pública, correctamente diseñada, puede facilitar proyectos y operaciones que hoy encuentran obstáculos.
Y la coordinación institucional puede convertir programas dispersos en un sistema comprensible de derechos, obligaciones y oportunidades.
El Libro Blanco de GEOVIVIENDA pretende reconstruir cómo llegamos a la situación actual, identificar las decisiones y los mecanismos que contribuyeron a ella y examinar las alternativas que pudieron aplicarse.
Pero su propósito fundamental es mirar hacia el futuro.
No queremos limitarnos a explicar la crisis. Queremos aportar propuestas contrastables para superarla.
Después de casi dos décadas de artículos, investigaciones y advertencias, consideramos necesario reunir este conocimiento en una obra abierta al debate, a la crítica y a la participación de profesionales, investigadores y ciudadanos.
Porque una política de vivienda debe juzgarse, ante todo, por su capacidad para facilitar hogares dignos, asequibles y seguros.
La vivienda no puede seguir siendo una promesa imposible para quienes trabajan, forman una familia o simplemente aspiran a vivir con estabilidad.
Ese es el compromiso que inspira GEOVIVIENDA.
PARTE II. RECONSTRUIR LOS INSTRUMENTOS DE ACCESO
La primera parte identifica los mecanismos y presenta las alternativas. Esta segunda parte profundiza en su articulación. Para evitar repetir el recorrido histórico, los apartados 1–3 del Avance 2 quedan integrados temáticamente en la Parte I. Su posición sobre prioridad de VPT 2.0 se conserva en la introducción y en las medidas que siguen. La dimensión ideológica e internacional de sus apartados 11–12 se desarrolla en las partes III y IV.
El mecanismo central que se propone estudiar conecta dos decisiones que suelen tramitarse por separado: la financiación del hogar comprador y la financiación de quien produce la vivienda. Una demanda preacreditada mediante Cheque Vivienda solo aportará seguridad si sus condiciones, caducidad, solvencia y relación con el préstamo promotor están definidas. La preaprobación no debe confundirse con una garantía irrevocable de compra.
Sociedad Pública de Alquiler, SEPES y CASA 47
La experiencia del autor como agente vinculado a la Sociedad Pública de Alquiler permite formular preguntas concretas sobre captación de inmuebles, intermediación, garantías, costes y capacidad de escala. La investigación comparará funciones y resultados de los instrumentos históricos y actuales, distinguiendo entidades y periodos. En CASA 47 se estudiará particularmente su potencial para impulsar, coordinar y supervisar suelo y actuaciones residenciales, sin afirmar de antemano que deba ejecutar toda la construcción ni que su rendimiento esté ya demostrado.
El suelo como instrumento de política residencial
La política de suelo no puede quedar subordinada a la mera disponibilidad de parcelas. Se propone estudiar la gestión pública de grandes sectores, los convenios de urbanización, la captura de plusvalías, las reservas de vivienda protegida y la prevención de prácticas especulativas. Deben distinguirse jurídicamente las cesiones de aprovechamiento y las reservas de suelo para vivienda protegida. La iniciativa pública puede planificar y supervisar grandes actuaciones, mientras las grandes empresas aportan capacidad de urbanización y ejecución bajo obligaciones transparentes. Deben estudiarse mecanismos legales para que las pymes, cooperativas y fundaciones puedan acceder a parcelas, financiación y promociones de escala viable.
El problema de la financiación de familias y pequeñas promotoras
Dos barreras se refuerzan mutuamente: los hogares no acumulan ahorro suficiente para la entrada y los pequeños promotores encuentran dificultades para financiar nuevas viviendas asequibles sin demanda acreditada. El Cheque Vivienda preaprobado —siempre sujeto a evaluación individual y condiciones verificables— podría acreditar una demanda potencial y facilitar acuerdos de financiación de promociones VPT 2.0. Se estudiará una red de colaboración entre ICO, instrumentos territoriales, entidades financieras y promotores, con garantías públicas limitadas, precios máximos, control de adjudicación y prevención de riesgos.
Entidad pública de garantías y financiación social
Se propone investigar una entidad o mecanismo público coordinador de avales de compra, garantías de alquiler, préstamos sociales recuperables, apoyo a la entrada y prevención temprana de desahucios. Las subvenciones no recuperables deben reservarse para necesidades que no admiten devolución; los préstamos recuperables solo serían adecuados cuando exista capacidad de pago. Es imprescindible cuantificar costes fiscales, riesgo de impago, requisitos de solvencia, protección del consumidor y compatibilidad con el marco jurídico y europeo.
Hipoteca con cuota blindada y plazo flexible
La propuesta histórica del autor protege una cuota mensual dentro de límites preestablecidos y traslada las variaciones de tipos de interés, en lo posible, al plazo de amortización. Si los tipos suben, el plazo podría ampliarse; si bajan, se recalcularía y podría acortarse. No implica perdonar intereses ni regalar capital. Se desarrollará un simulador matemático que examine capital pendiente, intereses, cuota, plazo y coste total en distintos escenarios. Deben establecerse reglas para los supuestos en que los intereses del periodo superen la cuota, así como límites de duración, información comprensible y supervisión. Se estudiará su encaje mediante reforma de la Ley 5/2019 de crédito inmobiliario y normas relacionadas, con participación de consumidores, banca y supervisores.
Reforma integral de la LAU, protección del alquiler y transición voluntaria a la propiedad
GEOVIVIENDA propone una revisión amplia de la Ley de Arrendamientos Urbanos (LAU) para adaptarla a las realidades actuales: estabilidad y prórrogas de contratos, actualización de rentas, seguridad jurídica de arrendadores e inquilinos, garantías y mediación, prevención de desahucios y tratamiento diferenciado del alquiler de vivienda completa, alquiler individual de habitaciones y alojamientos turísticos. Estas modalidades no deben confundirse, porque presentan estructuras de gestión, ocupación, riesgo y costes distintas.
La reforma debe coordinarse con medidas de emergencia para hogares vulnerables y con un programa generalizado de opción de compra voluntaria, respaldado por Cheque Vivienda, VPT 2.0 y financiación social, que permita a inquilinos con capacidad económica acceder a una vivienda protegida o adquirir, por acuerdo, la que ya ocupan. La finalidad es reducir progresivamente la dependencia forzosa del alquiler, sin negar su función social, temporal o residencial cuando sea la opción adecuada. Las propuestas concretas requerirán redacción jurídica y evaluación de impactos.
Oposición al actual esquema de subvenciones del Plan Estatal 2026–2030 y propuesta de reforma profunda
Posición expresa de GEOVIVIENDA: nos oponemos rotundamente al esquema de subvenciones públicas a la promoción de viviendas destinadas al alquiler que hemos venido criticando, en particular a las ayudas de elevada cuantía que pueden beneficiar a grandes operadores. No proponemos simplemente añadir controles o mejorar su supervisión: solicitamos derogar las disposiciones correspondientes o reformar profundamente el Plan Estatal de Vivienda 2026–2030 para cambiar su orientación.
El proyecto ha señalado como referencia ayudas de más de 85.000 euros por vivienda y posibles acumulaciones superiores. La cifra exacta, sus requisitos, destinatarios y compatibilidades se verificarán artículo por artículo en la normativa y las convocatorias antes de presentar tales importes como hechos jurídicos cerrados. Esa comprobación no condiciona ni rebaja la oposición política y técnica del proyecto al modelo de financiación criticado.
Alternativa propuesta: redirigir los recursos públicos de esas líneas de subvención hacia la recuperación de distintas modalidades de vivienda de protección oficial, con prioridad para la VPT 2.0 en propiedad a precio tasado, junto a modalidades de alquiler protegido cuando estén justificadas. Se impulsará el acceso de pequeñas y medianas promotoras, cooperativas y fundaciones mediante suelo disponible, módulos y precios tasados, financiación promotor, Cheque Vivienda preaprobado para las familias, avales y préstamos sociales recuperables. Las grandes empresas podrán intervenir en desarrollos urbanísticos bajo planificación y supervisión pública, sin absorber los instrumentos de ayuda que deberían facilitar la participación de promotores de menor escala.
Finalidad social: que los hogares con solvencia suficiente puedan construir un patrimonio residencial estable mediante la adquisición protegida; que el alquiler social atienda de forma suficiente a quienes no puedan o no deban comprar; y que el alquiler temporal conserve su función propia. La evaluación comparará el coste público por hogar, el número de viviendas producidas, la accesibilidad real, la permanencia de la protección, el retorno de recursos recuperables y los efectos sobre las finanzas públicas.
La prioridad de GEOVIVIENDA es financiar el acceso efectivo a la vivienda y no perpetuar subvenciones elevadas al modelo de alquiler cuestionado.
Hipótesis de integración: una política residencial completa
GEOVIVIENDA plantea coordinar suelo, promoción, financiación, protección de consumidores y distintas formas de tenencia. Su orientación prioritaria es recuperar la propiedad social asequible mediante vivienda protegida a precio tasado, de modo que quienes hoy alquilan por imposibilidad de compra puedan acceder voluntariamente a la propiedad si su capacidad económica lo permite.
El alquiler social debe contar con recursos suficientes para atender necesidades permanentes de hogares que no pueden comprar, y el alquiler privado debe conservar su utilidad en situaciones temporales o elegidas. El sector público debe fijar objetivos, redirigir las ayudas cuestionadas, aportar instrumentos y supervisar; las pymes, cooperativas, fundaciones y empresas de distintas escalas pueden ejecutar actuaciones sujetas a obligaciones comprobables.
Cómo conectar familias, promotoras y financiación
El esquema operativo a desarrollar comienza con la identificación del hogar y su capacidad de pago; continúa con la vivienda elegible y su precio máximo; y termina con compromisos de financiación y entrega jurídicamente diferenciados. El apoyo a la familia y el préstamo al promotor tendrán expedientes y riesgos propios, aunque puedan coordinarse.
Para cada promoción habrá que registrar suelo, coste de urbanización, construcción, honorarios, tributos, financiación, plazo y margen. Para cada hogar habrá que registrar ingresos, ahorro, deuda previa, cuota sostenible y contingencias. La operación solo será viable si ambos lados pueden cerrarse sin depender de una subida futura del precio.
Las garantías públicas requieren límites de exposición, reparto del riesgo, reglas de recuperación y supervisión independiente. Los préstamos sociales recuperables requieren capacidad de devolución. Los hogares que no reúnen esas condiciones necesitarán otras soluciones, incluido alquiler social y ayudas no recuperables justificadas.
Esta articulación permite formular un piloto con objetivos concretos: cuántas viviendas se producen, quién accede, qué cuota paga, qué protección conserva y qué coste público neto resulta. Su viabilidad aún debe calcularse.
PARTE III. IDEOLOGÍA, PODER Y RESPONSABILIDADES EN LAS POLÍTICAS DE VIVIENDA
Las propuestas anteriores obligan a preguntar por qué unos instrumentos recibieron financiación y otros perdieron presencia. Esta parte recoge el Avance 3 como análisis político del proyecto. Las críticas a gobiernos y organizaciones requieren apoyarse en actuaciones identificables; las consecuencias distributivas deben medirse y las motivaciones no pueden inferirse automáticamente de los resultados.
1. LA GRAN CONTRADICCIÓN: DOS MODELOS POLÍTICOS Y UNA CRISIS QUE PERSISTE
La crisis de acceso a la vivienda en España plantea una pregunta que no puede seguir eludiéndose: ¿por qué, después de tantos años de gobiernos de distinto signo, las dificultades para acceder a una vivienda asequible continúan siendo tan graves?
El problema no se reduce a determinar qué partido gobernaba cuando subieron los precios. Es necesario examinar qué modelo de vivienda impulsó cada gobierno, qué instrumentos financieros y fiscales mantuvo o eliminó, qué alternativas dejó sin desarrollar y cómo respondió cuando las medidas aplicadas no ofrecían resultados suficientes.
Esta investigación parte de una distinción fundamental: la vivienda constituye simultáneamente una necesidad social, un derecho constitucional y una actividad económica. Negar cualquiera de estas tres dimensiones dificulta construir soluciones duraderas.
Una política que confía exclusivamente en el mercado puede dejar fuera a quienes carecen de recursos. Pero una política que pretende resolver el acceso únicamente mediante promoción pública y alquiler subvencionado también puede resultar insuficiente, especialmente si no moviliza la capacidad productiva de cooperativas, pequeñas y medianas promotoras, autónomos y empresas privadas.
El Libro Blanco de GEOVIVIENDA propone estudiar precisamente ese conflicto: cómo compatibilizar la función social de la vivienda con la iniciativa económica, evitando tanto la especulación como la exclusión de las familias del acceso a la propiedad protegida.
2. 2013: EL CAMBIO DE ORIENTACIÓN QUE MARCÓ UNA ETAPA
El Real Decreto 233/2013, aprobado durante el Gobierno de Mariano Rajoy, estableció el Plan Estatal de fomento del alquiler de viviendas, la rehabilitación edificatoria y la regeneración y renovación urbanas 2013–2016.
Su propia denominación reflejaba una reorientación de las prioridades estatales respecto de los modelos anteriores de financiación y promoción de vivienda protegida.
Este giro se produjo después del hundimiento inmobiliario y financiero iniciado en 2007–2008, cuando habían desaparecido numerosos operadores, se había restringido el crédito y se encontraba profundamente debilitado el sistema tradicional de producción de vivienda protegida.
Sin embargo, una cuestión permanece abierta a la investigación histórica: ¿por qué no se reconstruyó un modelo renovado de vivienda protegida en propiedad, con precios tasados, financiación garantizada y controles sociales adecuados?
El alquiler, la rehabilitación y la regeneración urbana eran necesidades reales. La cuestión es si su impulso se acompañó de una pérdida excesiva de instrumentos para que familias solventes, pero sin ahorro suficiente, pudieran adquirir su primera vivienda.
La caída de las calificaciones definitivas de vivienda protegida constituye una señal relevante. Pero para atribuir responsabilidades correctamente debemos separar tres factores: el desplome previo de la actividad constructora, las restricciones financieras y los efectos específicos de las decisiones normativas y presupuestarias adoptadas a partir de 2013.
La coincidencia temporal no demuestra por sí sola toda la causalidad. Precisamente por eso es necesario reconstruir la serie histórica de vivienda protegida y distinguir la destinada a venta de la destinada a alquiler.
3. LA CONTINUIDAD ENTRE GOBIERNOS: ¿QUÉ CAMBIÓ REALMENTE?
Desde 2013 han gobernado España el Partido Popular, el PSOE y distintas fórmulas de coalición encabezadas por el PSOE.
Durante ese periodo se han aprobado nuevos planes, reformas de arrendamientos, ayudas directas, programas de rehabilitación, avales hipotecarios y la Ley 12/2023 por el derecho a la vivienda.
No sería exacto afirmar que todos los gobiernos aprobaron normas idénticas o que no modificaron nada. Sí resulta pertinente investigar qué elementos estructurales sobrevivieron a esos cambios.
Entre ellos destacan:
- La dificultad de recuperar una producción sostenida y suficiente de vivienda protegida.
- La ausencia de un sistema generalizado de acceso a la propiedad protegida equivalente a la VPT de precio tasado, actualizado a las necesidades actuales.
- Las barreras de ahorro inicial, fiscalidad y financiación hipotecaria.
- La dependencia creciente de ayudas y programas que no siempre proporcionan una solución residencial definitiva.
- La insuficiente articulación de instrumentos públicos de crédito y garantías para hogares y pequeñas promotoras.
El interrogante político es especialmente importante para los gobiernos que llegaron anunciando un cambio de modelo: ¿qué decisiones mantuvieron, cuáles corrigieron y por qué no recuperaron con mayor alcance el acceso social a la propiedad?
El análisis debe aplicarse con el mismo rigor a los gobiernos del Partido Popular y a los del PSOE y sus socios.
4. LA IZQUIERDA Y EL CONFLICTO ENTRE DERECHO A LA VIVIENDA Y ACTIVIDAD ECONÓMICA
Una parte significativa del discurso de la izquierda española ha situado en el centro la crítica a la especulación, los grandes tenedores, los fondos de inversión y la conversión de la vivienda en un activo financiero.
Estas preocupaciones responden a problemas que merecen atención: concentración patrimonial, rentas inasequibles, pérdida de vivienda habitual y desigualdad de acceso.
Pero hay una pregunta que exige mayor precisión:
Cuando se afirma que «la vivienda no debe ser un negocio», ¿se está rechazando la especulación o también la actividad empresarial necesaria para construir y rehabilitar viviendas?
No son conceptos equivalentes.
Una empresa que compra edificios para obtener rentabilidades mediante determinadas estrategias financieras no desempeña necesariamente la misma función que una pequeña promotora que construye viviendas protegidas para familias a un precio máximo regulado.
Tampoco es equivalente una cooperativa de viviendas a un fondo de inversión que adquiere carteras inmobiliarias.
La iniciativa privada puede perseguir beneficios legítimos y, simultáneamente, desarrollar una función social cuando actúa bajo condiciones públicas de precio, calidad, adjudicación y permanencia de la protección.
Por ello, GEOVIVIENDA plantea una pregunta directa a quienes defienden la primacía del alquiler público:
Si el Estado no puede producir por sí solo toda la vivienda asequible necesaria, ¿por qué no impulsar con mayor intensidad una colaboración público-privada regulada para construir vivienda protegida en propiedad?
Para responder habrá que estudiar programas electorales, declaraciones parlamentarias y decisiones presupuestarias concretas. No basta con atribuir a toda la izquierda una única posición: existen diferencias entre partidos, gobiernos, sindicatos y organizaciones sociales.
La contradicción que merece investigarse no es una supuesta oposición universal de la izquierda a construir, sino la distancia entre determinados discursos sobre la vivienda como actividad económica y los instrumentos privados que los propios gobiernos utilizan para ejecutar sus políticas.
5. UNA PARADOJA: SUBVENCIONAR LA PROMOCIÓN PRIVADA PARA ALQUILAR, PERO NO PRIORIZAR LA PROPIEDAD SOCIAL
El Plan Estatal de Vivienda 2026–2030 ofrece un caso concreto para estudiar esta cuestión.
El Real Decreto 326/2026 contempla ayudas a entidades públicas y privadas para distintas actuaciones de vivienda protegida. No excluye toda compraventa protegida: incluye promociones destinadas a venta, programas de alquiler con opción a compra y determinadas ayudas a jóvenes compradores.
Este dato debe quedar expresamente recogido.
Sin embargo, en el artículo 55, referido a la promoción de vivienda protegida permanente en suelo privado, las cuantías por metro cuadrado previstas para viviendas destinadas al alquiler son superiores a las previstas para venta protegida.
En el régimen ordinario se contemplan hasta 750 euros por metro cuadrado para alquiler y 600 para venta, con los correspondientes límites de superficie e inversión. Las diferencias se mantienen en otros supuestos regulados.
Además, otras líneas del Plan contemplan ayudas que pueden alcanzar 85.000 euros por vivienda en determinadas actuaciones de promoción.
La pregunta central no es si toda ayuda al alquiler es injustificada. La pregunta es otra:
¿Por qué debe recibir mayor incentivo una vivienda protegida destinada al alquiler que otra destinada a la adquisición por una familia, y qué beneficio social comparado produce cada euro público?
Hay razones que pueden justificar una mayor inversión pública en alquiler: atender hogares sin capacidad de compra, conservar un parque asequible a largo plazo o facilitar movilidad residencial.
Pero esas razones no deberían impedir evaluar otra alternativa: subvencionar la adquisición protegida, con limitaciones permanentes o duraderas de precio y reventa, para que la familia obtenga estabilidad residencial y pueda constituir un patrimonio básico.
El debate necesita una contabilidad completa: coste inicial, mantenimiento, financiación, duración de la protección, hogares atendidos, patrimonio resultante y retorno social.
6. LA DERECHA: LIBERALIZACIÓN, PRIVATIZACIONES Y RIESGOS DE CONCENTRACIÓN
El análisis de las contradicciones ideológicas no puede limitarse a la izquierda.
La derecha ha defendido habitualmente un papel más amplio del mercado, la liberalización de suelo, la reducción de determinadas restricciones y la participación empresarial.
Esas medidas pueden contribuir a ampliar la oferta cuando eliminan obstáculos reales. Pero tampoco garantizan por sí mismas que las viviendas producidas sean accesibles para los hogares de ingresos modestos.
La experiencia histórica obliga a examinar otros riesgos:
Primero, la pérdida de patrimonio residencial protegido. Las ventas de viviendas públicas madrileñas a inversores privados constituyen un antecedente que debe estudiarse diferenciando las operaciones, las administraciones responsables, las condiciones contractuales y sus consecuencias.
Segundo, la reestructuración bancaria. El rescate y la desaparición de numerosas cajas de ahorros modificaron profundamente los instrumentos territoriales de financiación. El Libro Blanco debe comparar qué recursos públicos se comprometieron, qué entidades fueron saneadas, quién adquirió sus negocios y qué capacidad pública de crédito se conservó o perdió.
Tercero, el suelo y la urbanización. Una liberalización sin mecanismos de reserva, precio protegido y control del destino puede incrementar la producción sin asegurar una oferta suficiente de vivienda social.
La cuestión para un eventual cambio de orientación política no consiste en anticipar resultados electorales, sino en identificar las decisiones que deberían someterse a examen: liberalización urbanística, venta de patrimonio público, fiscalidad, financiación, regulación del alquiler y protección de las viviendas construidas con ayudas públicas.
GEOVIVIENDA no propone sustituir un monopolio estatal por un mercado sin reglas. Propone recuperar una colaboración público-privada orientada a resultados sociales verificables.
7. EL EFECTO MENOS VISIBLE: DE COMPRADORES POTENCIALES A INQUILINOS PERMANENTES
Uno de los aspectos centrales de esta investigación procede de la experiencia inmobiliaria acumulada durante décadas.
Existen hogares con ingresos relativamente estables que pueden afrontar una cuota hipotecaria, pero no disponen del ahorro exigido para la entrada, los impuestos y los gastos de adquisición.
Esta situación plantea una contradicción económica:
Una familia puede tener capacidad mensual para pagar su vivienda y, sin embargo, no poder comprarla por carecer del capital inicial exigido.
El problema se agrava cuando desaparecen o resultan insuficientes los instrumentos de vivienda protegida en propiedad, la financiación específica y las ayudas personales a la adquisición.
GEOVIVIENDA sostiene que parte de esa demanda podría encontrar una salida mediante VPT 2.0, Cheque Vivienda preaprobado, avales públicos, fiscalidad social y una cuota hipotecaria blindada y flexible.
La consecuencia potencial de no ofrecer esa vía es importante: hogares que podrían acceder a una primera vivienda permanecen compitiendo en el mercado del alquiler.
Este mecanismo debe investigarse con datos de renta, esfuerzo hipotecario, precios de vivienda, ahorro inicial, tipos de interés y demanda territorial. No todos los inquilinos pueden o desean comprar, ni una hipoteca resulta adecuada para cualquier hogar.
Pero tampoco debe darse por supuesto que el alquiler es la solución social preferible para quienes podrían adquirir una vivienda protegida de forma sostenible.
8. LOS MICROINVERSORES Y LA NUEVA ESTRUCTURA DEL MERCADO DEL ALQUILER
La composición del mercado del alquiler exige distinguir entre grandes fondos, sociedades patrimoniales, propietarios con numerosas viviendas y pequeños arrendadores particulares.
El Banco de España ha señalado que cerca del 90 % de los arrendadores son particulares. Sin embargo, el porcentaje de propietarios particulares no equivale al porcentaje de viviendas que controlan.
Un informe del Ministerio de Derechos Sociales y Consumo de abril de 2026 señala que aproximadamente el 61 % de las viviendas alquiladas se encuentra en manos de multiarrendadores particulares y personas jurídicas, mientras que los propietarios con una sola vivienda alquilada representan alrededor del 39 % del parque analizado.
Estos datos obligan a evitar dos simplificaciones opuestas: atribuir todo el mercado a los grandes fondos o describirlo como una suma de pequeños propietarios con una sola vivienda.
A partir de aquí surge una hipótesis relevante para GEOVIVIENDA:
¿Hasta qué punto la dificultad de acceso a la primera vivienda ha favorecido que hogares con mayor capacidad financiera adquieran inmuebles como inversión para alquilarlos a quienes no pueden comprarlos?
El mecanismo es económicamente plausible. Un inversor con ingresos, ahorro, garantías o patrimonio previo puede obtener financiación para adquirir una vivienda y utilizar las rentas del alquiler para atender parte de la deuda.
Pero es necesario comprobar su extensión real. No puede darse por acreditado que las compras financiadas al cien por cien sean habituales, ni que el crecimiento de propietarios con múltiples inmuebles proceda exclusivamente de esta estrategia.
La investigación deberá incorporar también herencias, transmisiones familiares, compras al contado, sociedades patrimoniales, alquiler por habitaciones y cambios de uso hacia alojamientos temporales o turísticos.
La cuestión social permanece: qué oportunidades de adquisición están disponibles para quien necesita su primera vivienda y cuáles para quien pretende incorporar otra a su patrimonio.
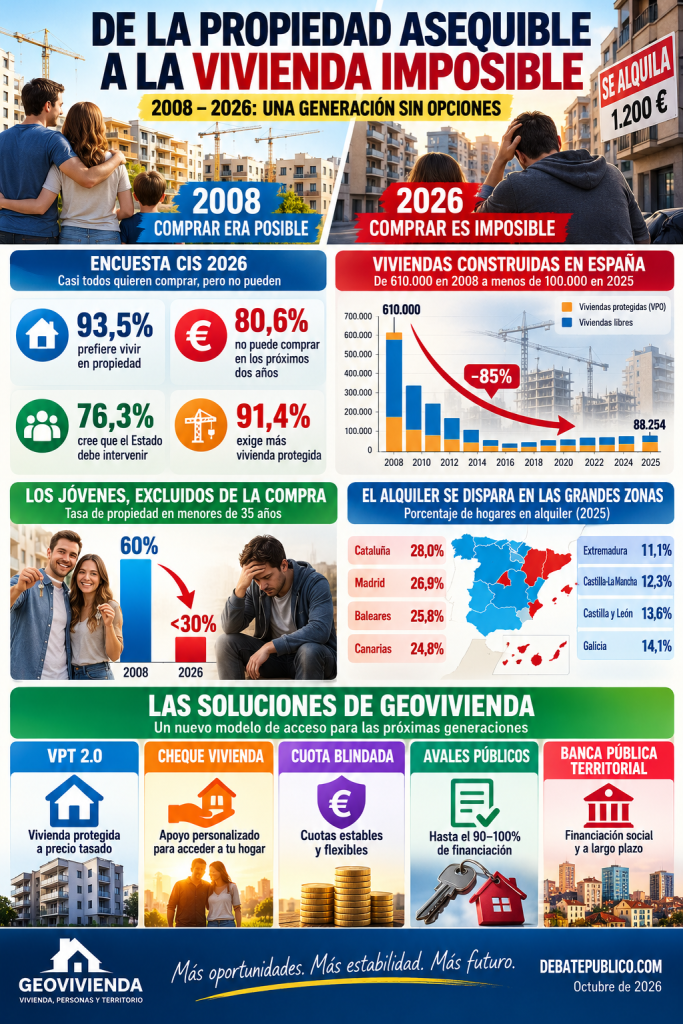
NFORME EJECUTIVO: El Colapso del Modelo Residencial en España y el Espejo Internacional (2008-2026)
Para: DEBATEPUBLICO.COM
Fecha de análisis: Octubre de 2026
- El Diagnóstico del CIS (2026): El Choque entre el Deseo y la Capacidad Económica
El Barómetro ‘Vivienda 2026’ del Centro de Investigaciones Sociológicas (CIS), publicado en octubre de 2026 a partir de 6.019 entrevistas, desvela una fractura absoluta entre las aspiraciones habitacionales de los ciudadanos y la realidad del mercado:
- La preferencia cultural: El 93,5% de los encuestados prefiere vivir en una vivienda en propiedad, frente a un minoritario 5,4% que opta por el alquiler. La cultura del «ladrillo» sigue intacta.
- La radiografía real de tenencia: El 55% vive en régimen de propiedad (el 54% de ellos ya la tienen totalmente pagada), mientras que el 24,1% vive de alquiler.
- El colapso de las expectativas: Aunque casi toda la población desea comprar, el 80,6% no tiene planes ni prevé adquirir una casa en los próximos dos años debido a la falta de capacidad económica inmediata.
- Exigencia de intervención: El 76,3% opina que el Estado debe intervenir en el mercado de la vivienda para garantizar este derecho, y el 91,4% exige que las administraciones públicas construyan más vivienda protegida.
- Percepción de crisis: El 79% pide priorizar la vivienda como un derecho constitucional básico frente a su consideración como un bien de mercado especulativo, en un contexto donde el 86,9% muestra una preocupación elevada por la situación habitacional en España.
El contraste con el escenario pre-pandemia (CIS 2019)
Si retrocedemos al Barómetro de junio de 2019, la radiografía reflejaba un país con mayor estabilidad en la propiedad, pero donde ya se gestaba la crisis actual:
- La preferencia por comprar se situaba en el 81,8%, mientras que el alquiler atraía al 12,9%.
- El 73% afirmaba habitar en una casa de su propiedad, lo que demuestra una pérdida constante de propietarios generales en favor del alquiler en los últimos siete años.
- El 45% de los inquilinos de 2019 ya reconocía que vivía de alquiler exclusivamente porque no disponía de ingresos suficientes para comprar.
- Radiografía Anual de la Construcción en España (2008 – 2025)
El origen del déficit estructural de vivienda en España se entiende al analizar la serie histórica anual de viviendas terminadas (entregas de obra definitivas) según los datos del Ministerio de Vivienda y Agenda Urbana y el Consejo Superior de los Colegios de Arquitectos (CSCAE):
Año Viviendas Protegidas (VPO) Viviendas Libres Viviendas Totales (Terminadas)
2008 68.000 542.000 610.000
2009 61.350 303.650 365.000
2010 58.900 196.100 255.000
2011 56.400 122.600 179.000
2012 53.332 51.668 105.000
2013 22.400 43.100 65.500
2014 13.900 33.600 47.500
2015 10.150 34.850 45.000
2016 6.800 36.000 42.800
2017 4.918 45.482 50.400
2018 6.120 58.180 64.300
2019 8.000 70.000 78.000
2020 7.450 77.750 85.200
2021 9.320 79.430 88.750
2022 9.200 70.800 80.000
2023 12.304 76.096 88.400
2024 14.371 86.609 100.980
2025 12.858 75.396 88.254
Análisis del tejido productivo constructor
- La inercia de las grúas (2008-2012): Tras el estallido de la burbuja, las entregas totales tardaron cuatro años en desplomarse por debajo de las 100.000 unidades debido a los proyectos que ya estaban financiados y en ejecución. En 2012 se dio una anomalía histórica: la VPO supuso el 50,7% de todo lo construido ante el colapso absoluto de la iniciativa privada.
- El suelo histórico (2015-2016): La parálisis de la inversión hundió el mercado a mínimos de 42.800 viviendas totales en 2016.
- El cuello de botella estructural: A partir de 2019, la industria topó con un techo de cristal insalvable de entre 80.000 y 100.000 viviendas anuales. A pesar del incremento de la demanda, la escasez de mano de obra cualificada, el encarecimiento de los materiales y los retrasos burocráticos en la concesión de licencias locales impiden absorber las necesidades de los nuevos hogares del país.
- Dinámica Interna: Compraventa, Alquiler Forzoso y Fractura Territorial
El volumen total de transacciones comerciales ha operado de forma independiente al ritmo de la construcción. En 2025, las compraventas registradas por el INE alcanzaron su máximo histórico en dos décadas con 714.237 operaciones, un auge empujado por compradores al contado, fondos de inversión y compradores extranjeros (13,8%).
Paralelamente, los datos de la Encuesta de Condiciones de Vida del INE desvelan que este dinamismo convive con un trasvase forzoso hacia el alquiler, rompiendo el histórico modelo de España como un oasis homogéneo de propietarios.
El «Efecto Anestesia» demográfico
Estadísticamente, la tasa nacional de propiedad se mantiene alta (73,6% en 2025). Sin embargo, este dato sufre un «efecto anestesia» provocado por el envejecimiento demográfico:
- En los hogares encabezados por mayores de 55 y 65 años, la propiedad supera el 85%.
- En los hogares de menores de 35 años, la tasa de propiedad se ha derrumbado más de 30 puntos porcentuales desde 2008, pasando del 60% a situarse por debajo del 30% en la actualidad. Los jóvenes están estructuralmente excluidos de la compra por la incapacidad de reunir el 20% de entrada inicial más el 10% de impuestos de escrituración.
La Brecha Territorial por Comunidades Autónomas (INE)
El porcentaje de hogares viviendo en alquiler (con una media nacional del 20,2%) muestra dos realidades radicalmente diferentes en el territorio:
- Polos de atracción y alta tensión habitacional: En regiones donde se concentra la oferta laboral, el turismo y la presión inversora, el alquiler se ha disparado. Cataluña (28,0%), la Comunidad de Madrid (26,9%), Islas Baleares (24,7%) y Canarias (23,6%) encabezan los máximos históricos de inquilinos. En los distritos céntricos de sus capitales urbanas, los arrendamientos ya superan el 40% o 50% de los hogares habitados.
- Regiones de arraigo y propiedad: En el interior peninsular y zonas de pirámide demográfica envejecida, la propiedad resiste de forma monolítica. Castilla y León (81,2% de propiedad), Cantabria (80,9%) o La Rioja (80,7%) lideran un mercado residencial basado casi por completo en la vivienda heredada o adquirida en el siglo pasado.
- El Espejo Internacional: Modelos de Tenencia Comparados
El desajuste habitacional en España se encuadra dentro de una reconfiguración macroeconómica global. Los datos armonizados de Eurostat y las oficinas censales de las principales economías mundiales dibujan un mapa global dividido en cuatro grandes bloques de tenencia:
📊 Comparativa Internacional de Regímenes de Tenencia
País Población en Propiedad (%) Población en Alquiler (%) Origen y Clave de su Estructura Habitacional
🇷🇴 Rumanía 94,0% 6,0% Privatización exprés total del parque inmobiliario estatal tras la caída del bloque del Este.
🇨🇳 China 93,0% 7,0% Privatización subsidiada en los 90. El suelo pertenece al Estado mediante concesiones a 70 años renovables automáticamente. El piso es un pilar cultural indispensable para el matrimonio.
🇷🇺 Rusia 91,6% 8,4% Cesión gratuita de títulos de propiedad residenciales en la década de los 90. Valoración de la vivienda como el activo refugio financiero familiar.
🇮🇹 Italia 77,1% 22,9% Modelo mediterráneo de ahorro tradicional y fuerte apoyo financiero interfamiliar.
🇪🇸 España 73,6% 26,4% Por encima de la media de la UE, pero sufriendo una transición acelerada hacia el alquiler forzoso.
🇺🇸 Estados Unidos 65,0% 35,0% Estancamiento de la propiedad. Tipos de interés altos (6%-7%) e inflación del 50% en los precios desde 2020 alejan el «American Dream».
🇬🇧 Reino Unido 65,0% 35,0% Aparición de la «Generation Rent». Los alquileres devoran el 36% del salario neto medio en Inglaterra.
🇨🇦 Canadá 66,5% 33,5% Extrema tensión en Vancouver y Toronto. El Gobierno mantiene prohibida por ley la compra de casas a inversores extranjeros no residentes hasta 2027.
🇩🇪 Alemania 47,0% 53,0% Único país de la UE donde el alquiler es mayoritario. Leyes que protegen de forma rígida la estabilidad del inquilino a largo plazo.
- El Núcleo del Problema: ¿Quién Controla el Parque de Alquiler?
Para entender por qué los precios del alquiler en España sufren una escalada histórica incontrolada mientras que otros mercados europeos se mantienen estables, es necesario analizar la composición exclusiva del pastel del alquiler (100%) provista por las bases de datos de vivienda de la OCDE:
El Pastel del Alquiler: Mercado Privado Libre vs. Parque Público/Social
País % Alquiler Privado (Mercado Libre) % Alquiler Público / Social (Estado / Cooperativas)
🇷🇺 Rumanía / Rusia 98,0% 2,0%
🇩🇪 Alemania 94,3% 5,7%
España 94,2% 5,8%
🇺🇸 Estados Unidos 90,2% 9,8%
🇨🇳 China 85,0% 15,0%
🇨🇦 Canadá 83,3% 16,7%
🇫🇷 Francia 63,7% 36,3%
🇬🇧 Reino Unido 54,3% 45,7%
🇦🇹 Austria 55,4% 44,6%
🇳🇱 Países Bajos 40,0% 60,0%
Conclusiones Estratégicas para el Debate Público
- La indefensión institucional de España: En España, el 94,2% del parque de alquiler está en manos privadas (mayoritariamente pequeños propietarios particulares que complementan sus ingresos o pensiones, un 93,4% según el Observatorio del Alquiler). El parque de alquiler público y social es residual (apenas cubre al 1,5% de las viviendas totales del país), dejando al Estado sin ninguna capacidad de actuar como regulador de precios o casero alternativo para la clase media y baja.
- El contrapeso europeo: En los Países Bajos (60% público/social) y Austria (44,6% en Viena), el alquiler social no es una medida marginal de beneficencia, sino una red de seguridad que aloja a gran parte de la clase trabajadora media. Al competir directamente con el mercado privado, obliga a mantener los precios del sector libre bajo control de forma orgánica.
- La alternativa contractual: El caso de Alemania demuestra que no siempre es obligatoria la construcción pública directa si existe un marco legal rígido. Aunque el 94,3% de su alquiler es privado, el mercado está en manos de fondos e inversores profesionales institucionales obligados por ley a respetar los índices oficiales de precios (Mietspiegel) y a firmar contratos indefinidos con los ciudadanos, lo que permite que el 53% de la población viva establemente de alquiler sin necesidad de capitalizar su ahorro en una compra.
- Conclusiones Finales
Los datos de 2026 apuntan a que España padece una disfunción severa del sistema residencial. El país mantiene un deseo arraigado de propiedad privada masiva, pero las condiciones financieras, de suelo y laborales bloquean el acceso a las nuevas generaciones. Al verse empujados al mercado de arrendamiento, los ciudadanos encuentran un sector privado atomizado, falto de oferta tradicional por el trasvase hacia los usos vacacionales, y sin un parque público capaz de amortiguar el impacto. España transita con paso firme hacia un modelo de inquilinos, pero manteniendo las estructuras desprotegidas de un país de propietarios.
Si necesitas añadir algún bloque analítico complementario, como los costes de construcción por metro cuadrado o las medidas aplicadas en la Ley de Vivienda, házmelo saber para completar el hilo del debate.
9. EL PAPEL DEL ESTADO Y LAS COMUNIDADES AUTÓNOMAS
El Estado tiene una capacidad decisiva para orientar la política de vivienda mediante la legislación básica aplicable, los planes estatales, la fiscalidad de su competencia, la financiación y los convenios de distribución de fondos.
Esa capacidad condiciona qué actuaciones reciben incentivos y qué modelos resultan económicamente más viables.
Sin embargo, la distribución constitucional de competencias exige precisión. Las comunidades autónomas poseen competencias propias sustantivas en vivienda y urbanismo; no son simples oficinas ejecutoras de los planes estatales. Los ayuntamientos también intervienen mediante sus competencias urbanísticas, patrimoniales y de gestión.
Por tanto, hay que distinguir tres responsabilidades:
- Diseño estatal: prioridades, programas, legislación y financiación.
- Decisión autonómica: regulación propia, calificación y promoción protegida, presupuestos y ejecución de programas.
- Intervención municipal: planeamiento, suelo, licencias, patrimonio y actuaciones locales.
La financiación estatal puede orientar fuertemente el modelo, pero no elimina las decisiones propias de las demás administraciones.
Esta distinción permitirá investigar con precisión tanto la responsabilidad del Gobierno central como las oportunidades que las comunidades y los ayuntamientos hayan aprovechado o dejado sin utilizar.
10. LA BANCA PÚBLICA: LA CONTRADICCIÓN FINANCIERA
La crisis de las cajas de ahorros y la reestructuración bancaria constituyen una de las conexiones más importantes entre los primeros avances del Libro Blanco y este análisis político.
La desaparición o transformación de entidades con fuerte implantación territorial redujo determinadas formas históricas de intermediación financiera vinculadas al ahorro local y a la actividad económica de proximidad.
La investigación debe evitar identificar automáticamente todas las antiguas cajas con banca pública: muchas tenían una naturaleza jurídica específica y modelos de gobernanza propios.
Pero la pregunta política sigue siendo plenamente pertinente:
¿Por qué, después de movilizar enormes recursos públicos durante la crisis bancaria, no se articuló un sistema territorial suficientemente amplio de financiación social de vivienda y pequeñas empresas?
La cuestión afecta a gobiernos de distinto signo y enlaza con las propuestas históricas del autor sobre CAM, Bankia y el papel del ICO.
GEOVIVIENDA propone estudiar una arquitectura financiera que combine:
- Cheque Vivienda preaprobado para acreditar demanda solvente.
- Sociedad Pública de Avales y Garantías.
- Participación del ICO y de institutos autonómicos de financiación.
- Colaboración regulada con entidades bancarias privadas.
- Apoyo específico a pequeñas promotoras, cooperativas y fundaciones.
- Hipotecas con cuota blindada flexible y protección frente a determinadas contingencias económicas.
El objetivo no sería sustituir toda la banca privada, sino asegurar que la política pública disponga de instrumentos financieros capaces de ejecutar sus prioridades.
11. LAS CONTRADICCIONES Y SUS CONSECUENCIAS SOCIALES
La crítica ideológica adquiere relevancia cuando se traduce en resultados materiales.
Si una política rechaza la especulación pero no facilita suficiente oferta asequible, puede dejar intactas las condiciones que permiten obtener rentas elevadas.
Si apuesta por un gran parque público de alquiler pero no moviliza recursos, suelo, financiación y capacidad productiva suficientes, puede prolongar la espera de quienes necesitan vivienda.
Si subvenciona a promotores privados para alquilar, debe explicar por qué utiliza ese instrumento y qué comparación económica ha realizado con la venta protegida.
Si liberaliza suelo y actividad inmobiliaria sin reservar vivienda asequible, debe explicar cómo evitará que la producción adicional se concentre en los segmentos más rentables.
Y si anuncia avales para la primera vivienda, debe comprobar si realmente eliminan las barreras de entrada o si las entidades financieras mantienen requisitos que dejan fuera a los destinatarios previstos.
El resultado de una política social no se mide solamente por sus intenciones, sino por las viviendas que permite ocupar, la estabilidad que proporciona y el coste que representa para la ciudadanía.
En el plano político, la persistencia de problemas cotidianos como el acceso a la vivienda puede contribuir a la desconfianza hacia las instituciones y a la búsqueda de alternativas electorales. Pero atribuir directamente el crecimiento de una determinada fuerza política a una sola política de vivienda exigiría evidencia electoral y sociológica específica.
12. LA PROPUESTA DE GEOVIVIENDA: SUPERAR LA FALSA ELECCIÓN ENTRE ESTADO Y MERCADO
La alternativa que desarrolla este Libro Blanco no consiste en eliminar el alquiler ni en convertir toda vivienda en propiedad privada sin condiciones.
Consiste en reconstruir el derecho efectivo de acceso a la vivienda, recuperando una vía amplia de propiedad protegida para hogares que puedan sostenerla y manteniendo un parque de alquiler social y asequible para quienes lo necesiten o prefieran.
Su arquitectura central comprende la VPT 2.0, el Cheque Vivienda, las garantías públicas, la fiscalidad reducida de primera vivienda, la financiación territorial, la cuota blindada flexible, la opción de compra y la promoción mediante colaboración público-privada.
La participación de empresas y cooperativas estaría sometida a reglas claras: precios máximos, protección duradera, destino a vivienda habitual, requisitos de acceso, control de transmisión y mecanismos contra el uso especulativo de las ayudas.
La vivienda protegida en propiedad no se plantea como una concesión al mercado, sino como una política social que utiliza la capacidad productiva del mercado bajo dirección y garantías públicas.
El alquiler social debe conservar una función imprescindible. Lo que se cuestiona es que se convierta en la respuesta predominante incluso para hogares que podrían acceder a una vivienda propia asequible.
13. CONCLUSIÓN: EL PROBLEMA NO ES SOLO CUÁNTO SE INVIERTE, SINO QUÉ MODELO SE FINANCIA
La investigación histórica de GEOVIVIENDA permite formular una crítica transversal a las políticas de vivienda de las últimas décadas.
El giro iniciado en 2013, la persistencia de dificultades para recuperar la vivienda protegida en propiedad, las transformaciones del sistema financiero y las nuevas estrategias de inversión inmobiliaria forman parte de un mismo problema estructural que debe estudiarse de manera conjunta.
La izquierda debe explicar cómo compatibiliza su crítica a la mercantilización de la vivienda con la utilización de promotores y propietarios privados en los programas subvencionados de alquiler.
La derecha debe explicar cómo garantiza que la liberalización y la iniciativa empresarial produzcan vivienda efectivamente accesible, sin pérdida de patrimonio social ni concentración de los beneficios.
Y todos los gobiernos deben responder a una cuestión fundamental: por qué no se ha recuperado con mayor alcance un sistema estable de vivienda protegida en propiedad, financiación asequible y colaboración público-privada regulada.
La propuesta del Libro Blanco de GEOVIVIENDA es superar esa contradicción mediante una política pública que no obligue a las familias a adaptarse a una única fórmula ideológica, sino que adapte los instrumentos de acceso a sus necesidades y posibilidades reales.
La vivienda no debe ser exclusivamente un negocio ni exclusivamente una prestación estatal: debe ser, ante todo, un hogar asequible, seguro y estable.
PARTE IV. EUROPA FRENTE AL ESPEJO DE LA VIVIENDA
La comparación internacional amplía el examen del modelo español. Se adopta como base editorial la segunda redacción del Avance 4, por su mayor desarrollo de la titularidad, el parque no lucrativo y el coste social. La primera redacción se conserva como antecedente. Esta elección de texto no valida automáticamente sus cifras.
Para comparar países se distinguirán cuatro dimensiones: régimen de tenencia de los residentes, titularidad de los inmuebles, origen de la financiación y duración de la protección. Una tasa elevada de alquiler no permite deducir cuánto parque es público. Del mismo modo, una mayoría de propietarios no demuestra que las nuevas generaciones puedan comprar con facilidad.
1. INTRODUCCIÓN. EUROPA NO TIENE UN MODELO ÚNICO DE VIVIENDA
La crisis de acceso a la vivienda en España no puede comprenderse completamente sin estudiar su dimensión europea e internacional.
La globalización de los mercados financieros, las inversiones inmobiliarias internacionales, las transformaciones demográficas, la movilidad laboral, la inmigración, el turismo y la evolución de los tipos de interés influyen sobre la vivienda de numerosos países.
Sin embargo, las políticas públicas siguen dependiendo en gran medida de decisiones nacionales, regionales y municipales.
Durante los últimos años, el debate español ha recurrido frecuentemente a ejemplos europeos para defender la ampliación del alquiler público o social.
Viena, Alemania y Dinamarca aparecen en ocasiones como referencias de modelos alternativos.
Pero ¿qué representan realmente esos ejemplos?
¿Quién es propietario de las viviendas? ¿Quién las construye? ¿Quién las financia? ¿Qué requisitos deben cumplir sus destinatarios? ¿Qué protección jurídica tienen los residentes? ¿Qué sucede con los recursos públicos invertidos?
Estas preguntas son fundamentales porque no es lo mismo vivienda pública que vivienda privada subvencionada, ni alquiler social que alquiler de titularidad estatal.
El Avance 4 continúa el análisis político y económico del Avance 3, trasladándolo al escenario internacional.
Su objetivo es contrastar los modelos europeos con la propuesta de GEOVIVIENDA: recuperar una vía amplia de acceso a la vivienda protegida en propiedad, habitual y asequible, mediante colaboración público-privada regulada.
2. EUROPA ES MAYORITARIAMENTE PROPIETARIA
Según Eurostat, en 2024 el 68,4 % de la población de la Unión Europea residía en una vivienda en propiedad y el 31,6 % vivía de alquiler.
Alemania constituía la excepción entre los Estados miembros: el alquiler representaba aproximadamente el 52,8 %.
En Austria, la propiedad alcanzaba el 54,5 %, mientras que en Dinamarca representaba el 60,9 %.
España registraba aproximadamente un 73,7 % de población residente en viviendas en propiedad.
Estos datos muestran que la propiedad continúa siendo la modalidad residencial mayoritaria en la Unión Europea.
No demuestran, por sí solos, que la propiedad sea siempre más asequible ni que todas las familias deseen comprar. Pero impiden presentar el alquiler como el único horizonte europeo.
También revelan que las diferencias nacionales son importantes.
La proporción de población propietaria, la antigüedad de las viviendas, la existencia de hipotecas, la calidad del parque residencial y la protección del inquilino varían considerablemente.
Por tanto, cualquier comparación seria debe comenzar por distinguir los regímenes de tenencia.
3. ALEMANIA: MAYORÍA DE INQUILINOS, PERO NO DE ALQUILER PÚBLICO
Alemania constituye el caso más significativo.
Es cierto que más de la mitad de su población vive de alquiler.
Lo que no resulta correcto es deducir de ello que la mayoría de esas viviendas pertenezcan al Estado.
Según datos del censo alemán de 2022 citados por el Gobierno federal en octubre de 2026, el 63,5 % de las viviendas alquiladas pertenecía a personas particulares y comunidades de propietarios.
Este porcentaje no incluye necesariamente todas las viviendas arrendadas por sociedades privadas.
Por tanto, el mercado alemán está caracterizado por un predominio del alquiler y por una participación privada muy importante en su propiedad.
La empresa Vonovia constituye un ejemplo de gran operador residencial privado, con cientos de miles de viviendas y participación de inversores institucionales.
Pero Vonovia no controla la mayoría del alquiler alemán. La concentración empresarial debe analizarse con cifras, no mediante generalizaciones.
Alemania dispone también de vivienda municipal, cooperativa y protegida, además de regulación de arrendamientos.
Su modelo no puede describirse simplemente como un sistema de alquiler público.
Conclusión: utilizar Alemania como prueba de que la solución europea consiste en que el Estado sea propietario de la mayoría de las viviendas de alquiler constituye una interpretación incorrecta de su estructura residencial.
El caso alemán demuestra, en realidad, que un país puede tener mayoría de inquilinos dentro de un mercado de alquiler predominantemente privado.
4. AUSTRIA: LA PROPIEDAD TAMBIÉN ES MAYORITARIA
Austria aparece habitualmente en los debates sobre vivienda social.
Sin embargo, Eurostat muestra que la mayoría de su población vive en propiedad.
El país cuenta con un sector importante de vivienda social y subvencionada, que combina operadores municipales, cooperativas y entidades de lucro limitado.
Según los indicadores comparativos de la OCDE, la vivienda de alquiler social representa aproximadamente una cuarta parte del parque residencial total.
Esto no significa que una cuarta parte del alquiler sea pública.
Tampoco significa que toda la vivienda social sea propiedad directa del Estado.
La estructura austriaca combina diversas formas de titularidad, financiación y gestión.
Una conclusión relevante es que Austria no ha sustituido la propiedad por el alquiler como régimen residencial predominante.
Por el contrario, combina una mayoría de población propietaria con un sistema significativo de vivienda social.
5. VIENA: UN MODELO IMPORTANTE, PERO CON CONDICIONES DE ACCESO
Viena merece un análisis separado del conjunto de Austria.
La ciudad ha desarrollado durante décadas una política de vivienda municipal y subvencionada, apoyada en una estructura institucional y financiera consolidada.
Su experiencia contiene elementos que España puede estudiar: continuidad presupuestaria, suelo, promoción, participación de entidades de lucro limitado y mecanismos de asignación.
Pero también establece requisitos concretos.
Para obtener el Wiener Wohn-Ticket, que permite acceder a determinadas viviendas municipales y subvencionadas asignadas por la ciudad, se exige con carácter general haber tenido la residencia principal en Viena durante al menos dos años.
Se aplican asimismo condiciones de edad, ingresos y ciudadanía o situación de residencia admitida.
Estas exigencias muestran que el acceso a ese sistema no es automático ni universal para cualquier persona recién llegada a la ciudad.
La existencia de estos requisitos debe incorporarse a cualquier comparación con España.
También conviene diferenciar las viviendas municipales de las gestionadas por cooperativas y otras entidades.
La lección de Viena no es que todo el alquiler deba ser público. Es que un sistema residencial regulado requiere instituciones, financiación, reglas de acceso y continuidad durante décadas.
Queda pendiente una comparación específica de la evolución demográfica de Viena y las grandes áreas metropolitanas españolas, especialmente Madrid, Barcelona y las zonas mediterráneas sometidas a fuerte presión residencial.
6. DINAMARCA: VIVIENDA SOCIAL SIN TITULARIDAD ESTATAL GENERALIZADA
Dinamarca constituye otro ejemplo relevante.
En 2024, aproximadamente el 60,9 % de su población residía en vivienda propia.
Por tanto, tampoco se trata de un país donde el alquiler sea la modalidad residencial mayoritaria.
Su sector de vivienda social representa alrededor del 21–22 % del parque total, según las series de la OCDE.
Una particularidad fundamental es que este sector se organiza principalmente mediante asociaciones de vivienda privadas sin ánimo de lucro, sometidas a una regulación pública intensa.
No equivale a un parque de viviendas íntegramente propiedad de la Administración.
La OCDE señala que existen centenares de asociaciones y más de 600.000 viviendas en este sistema.
El acceso se articula mediante mecanismos de solicitud, listas de espera, criterios de asignación y reglas especiales para determinadas categorías y municipios.
Es necesario distinguir estas condiciones de una supuesta exigencia general de dos años de empadronamiento para todo el país, que no queda acreditada como regla universal.
Dinamarca demuestra algo importante: la vivienda social puede organizarse con entidades privadas sin ánimo de lucro, financiación institucional y control público.
Esta experiencia merece ser examinada precisamente porque se aproxima al principio de colaboración entre iniciativa no estatal y objetivos sociales que defiende GEOVIVIENDA.
7. LA CONFUSIÓN FUNDAMENTAL: PÚBLICO, SOCIAL Y PRIVADO NO SON SINÓNIMOS
Las comparaciones internacionales suelen mezclar conceptos que deben permanecer separados.
Una vivienda puede ser de propiedad pública y alquilarse a precio social.
Puede ser privada y estar sometida a un régimen de alquiler protegido.
Puede pertenecer a una cooperativa o entidad sin ánimo de lucro.
Puede haber recibido financiación pública sin que la Administración adquiera su propiedad.
También puede ser una vivienda protegida en propiedad, adquirida por una familia con restricciones de precio y transmisión.
Estas modalidades presentan consecuencias patrimoniales muy diferentes.
El hecho de que una vivienda reciba subvenciones públicas no significa que pase a formar parte del patrimonio público.
Tampoco significa que las obligaciones de protección sean indefinidas.
Por eso, cuando un gobierno anuncia la creación de vivienda asequible, debe explicar:
¿Cuántas viviendas serán realmente públicas, cuántas privadas subvencionadas, cuántas cooperativas y cuántas se destinarán a propiedad protegida?
Sin esta información, el debate puede confundir la financiación pública con la titularidad pública.
8. EL PLAN ESTATAL ESPAÑOL: EL DINERO PÚBLICO Y EL PATRIMONIO PRIVADO
La distinción anterior adquiere especial importancia al examinar el Plan Estatal de Vivienda 2026–2030.
El Plan contempla ayudas a la promoción de vivienda protegida en distintos regímenes, incluida la venta, así como programas de rehabilitación y alquiler social o asequible.
No sería correcto afirmar que excluye absolutamente la propiedad.
Sin embargo, GEOVIVIENDA cuestiona la orientación de los incentivos y reclama comparar su rendimiento económico y social.
Uno de los ejemplos más claros aparece en el artículo 113 del Real Decreto 326/2026.
Este artículo permite conceder ayudas de hasta 30.000 euros por vivienda para rehabilitar inmuebles vacíos y destinarlos al alquiler social o asequible durante un mínimo de cinco años.
En municipios o núcleos de población de hasta 10.000 habitantes, la cuantía puede alcanzar 35.000 euros.
La norma exige que las viviendas hayan permanecido vacías al menos dos años antes de recibir la ayuda y que el compromiso de alquiler conste en el Registro de la Propiedad.
Estas condiciones deben reconocerse.
Pero también debe examinarse el resultado patrimonial.
Una vivienda de titularidad privada puede recibir una subvención pública considerable, cumplir durante cinco años las obligaciones establecidas y continuar después perteneciendo al mismo propietario.
La ayuda puede estar justificada si consigue recuperar vivienda vacía, mejora sus condiciones y ofrece alquiler asequible.
Lo que no está justificado es prescindir de una evaluación comparativa con otras alternativas.
¿Qué beneficio social permanente obtiene la ciudadanía por cada euro público destinado a rehabilitar una vivienda privada para alquilarla?
Y, sobre todo:
¿Por qué no comparar esa inversión con ayudas equivalentes para que una familia adquiera una primera vivienda protegida en propiedad?
9. LA SEGURIDAD JURÍDICA: USAR UNA VIVIENDA NO ES LO MISMO QUE POSEERLA
El alquiler protegido puede ofrecer estabilidad durante periodos prolongados.
Existen sistemas de alquiler social con garantías importantes, especialmente cuando los operadores mantienen de forma estable su función social.
Pero hay una diferencia jurídica fundamental entre el derecho de uso derivado de un arrendamiento y el derecho de propiedad de la vivienda habitual.
En el primer caso, la familia depende de las condiciones legales y contractuales de ocupación.
En el segundo, adquiere un derecho real sobre la vivienda, sujeto a las limitaciones legales que correspondan.
Una vivienda protegida en propiedad puede quedar sometida a restricciones de transmisión, precio máximo y residencia habitual.
Estas limitaciones son compatibles con la consolidación de un patrimonio familiar.
La propiedad tampoco proporciona seguridad absoluta: existen riesgos hipotecarios, gastos de conservación y responsabilidades económicas.
Sin embargo, cuando la financiación es sostenible, ofrece una forma de estabilidad patrimonial que el alquiler no reproduce automáticamente.
El problema de fondo es decidir qué instrumentos deben facilitarse a los hogares que desean esa estabilidad y pueden asumirla.
10. LO QUE PIDE LA CIUDADANÍA: LA PREFERENCIA POR LA PROPIEDAD
Las encuestas permiten introducir en el debate una dimensión frecuentemente relegada: las preferencias de la población.
En el Barómetro del CIS de junio de 2019, el 81,8 % de las personas encuestadas respondió que prefería comprar una vivienda propia si pudiera elegir.
El 12,9 % prefería vivir de alquiler.
La pregunta es importante porque distingue entre la situación residencial existente y la modalidad deseada.
Muchas familias viven de alquiler porque no pueden comprar, no necesariamente porque sea su primera preferencia.
Ahora bien, este dato corresponde a 2019. No debe presentarse como si fuera una encuesta realizada en 2026.
GEOVIVIENDA considera prioritario localizar y analizar las encuestas posteriores, utilizando siempre la formulación exacta de las preguntas.
La conclusión que ya permite extraer el estudio documentado es relevante:
Existe una preferencia mayoritaria acreditada por la vivienda en propiedad que las políticas públicas deben tener en cuenta.
Esto no obliga a eliminar el alquiler social ni a conceder hipotecas a hogares sin capacidad de pago.
Pero sí exige explicar por qué la propiedad protegida no ocupa una posición más importante en las políticas de acceso residencial.
11. EL GRAN DEBATE ECONÓMICO: ¿QUÉ HACER CON LOS RECURSOS PÚBLICOS?
La discusión entre alquiler y propiedad no debería resolverse mediante consignas ideológicas.
Debe analizarse económicamente.
Supongamos, como ejercicio ilustrativo, una vivienda protegida cuyo precio máximo de adquisición fuera de 180.000 euros.
Una ayuda pública de 30.000 euros equivaldría al 16,7 % de su precio.
Una ayuda de 35.000 euros representaría aproximadamente el 19,4 %.
Si se destinaran 85.000 euros, la cantidad equivaldría al 47,2 %.
Estas cifras no significan que las distintas ayudas sean automáticamente intercambiables ni que puedan sumarse sin límites.
Tampoco demuestran que la propiedad resulte siempre más barata.
Sirven para ilustrar la magnitud de los recursos públicos y plantear una evaluación que debería ser obligatoria.
En el modelo de alquiler privado subvencionado, habría que calcular la inversión inicial, el número de años de alquiler asequible garantizado, las rentas pagadas por el hogar y el destino final del inmueble.
En el modelo de propiedad protegida, habría que calcular la ayuda inicial, el coste financiero, la cuota hipotecaria, los riesgos asumidos y el patrimonio adquirido por la familia.
La comparación debería realizarse a cinco, diez, veinte y treinta años.
También debería valorar el retorno fiscal, los impagos, el mantenimiento y la capacidad de reutilizar fondos públicos.
La pregunta decisiva no es qué modalidad recibe más dinero, sino cuál consigue mayor estabilidad residencial y beneficio social duradero por cada euro invertido.
12. LAS PREGUNTAS QUE DEBEN RESPONDER TODOS LOS PARTIDOS
Las siguientes preguntas se dirigen por igual a los partidos de izquierda y derecha, a los gobiernos estatales y autonómicos y a quienes diseñan las políticas públicas de vivienda.
Primera. Si el CIS acredita una preferencia mayoritaria por la vivienda en propiedad, ¿por qué no existe una vía generalizada y suficientemente financiada para acceder a una primera vivienda protegida de precio tasado?
Segunda. Si una familia puede afrontar una cuota hipotecaria sostenible, pero no dispone del ahorro inicial necesario, ¿qué justificación existe para no facilitarle una financiación social adecuada?
Tercera. ¿Por qué no se aplica una fiscalidad especialmente reducida a la adquisición de primera vivienda protegida habitual, diferenciándola de las compras de inversión?
Cuarta. Si se acepta subvencionar a promotores y propietarios privados para ofrecer alquiler asequible, ¿por qué no impulsar con intensidad comparable la colaboración público-privada para construir viviendas protegidas en propiedad?
Quinta. ¿Qué porcentaje de las viviendas anunciadas como sociales o asequibles pertenece realmente a las administraciones y qué porcentaje permanece en manos privadas?
Sexta. ¿Cuánto tiempo dura la protección exigida a cambio de las ayudas y qué sucede con la vivienda cuando finaliza ese periodo?
Séptima. ¿Qué comparación económica oficial se ha realizado entre las subvenciones al alquiler privado y las ayudas al acceso a la propiedad protegida?
Octava. Cuando se utilizan ejemplos europeos, ¿se explican correctamente la titularidad de las viviendas, los requisitos de acceso, la financiación y la duración de las obligaciones sociales?
Novena. ¿Qué instrumentos financieros proponen para que cooperativas, pequeñas promotoras y empresas locales puedan producir vivienda protegida con beneficios razonables y precios regulados?
Décima. ¿Qué garantías impedirán que una política excesivamente liberalizadora convierta suelo, subvenciones o viviendas protegidas en oportunidades de acumulación patrimonial desvinculadas de su función social?
Estas preguntas no requieren respuestas retóricas.
Requieren cifras, presupuestos, normas, evaluaciones y compromisos verificables.
13. GEOVIVIENDA: UNA ALTERNATIVA EUROPEA DE PROPIEDAD SOCIAL
La comparación internacional no debe conducir a copiar mecánicamente modelos ajenos.
España necesita soluciones adaptadas a su estructura territorial, su mercado inmobiliario, sus competencias administrativas y las preferencias y capacidades económicas de su población.
GEOVIVIENDA propone recuperar y modernizar la vivienda protegida en propiedad mediante un sistema integral.
La VPT 2.0 permitiría producir viviendas con precios tasados y protección duradera.
El Cheque Vivienda actuaría como instrumento de acceso personalizado, con ayudas y garantías coordinadas.
La cuota hipotecaria blindada flexible reduciría determinados riesgos financieros, mediante reglas prudentes de amortización y adaptación de plazos.
La fiscalidad social disminuiría las barreras de entrada a la primera vivienda protegida.
La banca territorial, el ICO y los institutos públicos de financiación participarían junto con entidades privadas.
Las pequeñas promotoras, cooperativas y fundaciones podrían intervenir bajo reglas de precio, calidad, adjudicación y control.
El alquiler social seguiría siendo imprescindible para hogares vulnerables, personas con necesidades temporales y quienes no puedan o no quieran comprar.
El objetivo es que la ciudadanía tenga distintas vías reales de acceso y no dependa de una única modalidad residencial.
14. CONCLUSIONES: EUROPA NO JUSTIFICA EL CIERRE DE ALTERNATIVAS
El análisis europeo permite establecer varias conclusiones.
La primera es que la propiedad sigue siendo la modalidad residencial mayoritaria en la Unión Europea.
La segunda es que Alemania, aunque presenta una mayoría de población inquilina, no constituye un ejemplo de predominio del alquiler de titularidad pública.
La tercera es que Austria y Dinamarca combinan mayoría de residentes propietarios con sectores importantes de vivienda social.
La cuarta es que Viena aplica requisitos concretos de acceso, entre ellos la residencia principal previa de dos años para el Wiener Wohn-Ticket.
La quinta es que la vivienda social europea puede estar gestionada por administraciones, cooperativas y entidades privadas sin ánimo de lucro. No existe una equivalencia automática entre vivienda social y propiedad estatal.
La sexta es que España debe evaluar rigurosamente el resultado de las subvenciones destinadas a viviendas privadas de alquiler, especialmente cuando la duración mínima de las obligaciones es limitada.
Y la séptima, que constituye la propuesta principal de este avance, es que la política pública no debería relegar el acceso a la primera vivienda protegida en propiedad cuando puede constituir una alternativa socialmente adecuada, financieramente sostenible y deseada por una parte importante de la ciudadanía.
No se trata de rechazar los modelos europeos de alquiler social, sino de aprender de ellos sin tergiversar sus características.
Tampoco se trata de negar la actividad económica privada, sino de orientarla mediante regulación, financiación y objetivos sociales.
La vivienda debe dejar de ser un campo de confrontación ideológica permanente para convertirse en un sistema de acceso efectivo, estable y evaluable.
El derecho a la vivienda no puede medirse únicamente por el número de subvenciones concedidas o de viviendas anunciadas.
Debe medirse por cuántas familias consiguen un hogar asequible, seguro y estable, por cuánto tiempo y con qué coste para la sociedad.
CIERRE PROVISIONAL. LO QUE YA PUEDE DESARROLLARSE Y LO QUE FALTA DEMOSTRAR
Los cuatro avances permiten formular un programa común: recuperar instrumentos de financiación territorial, producir vivienda protegida de precio tasado, reducir barreras de entrada para hogares solventes y asegurar soluciones suficientes para quienes necesitan alquilar. La política de suelo, la rehabilitación y la participación de pequeñas empresas forman parte de ese programa.
La siguiente fase debe convertir esa orientación en fichas operativas. Cada medida necesita destinatarios, requisitos, administración responsable, norma que habría que modificar, financiación, calendario, riesgo, controles y resultados esperados. La crítica al modelo vigente deberá culminar en una propuesta de sustitución o transición que proteja a los hogares atendidos y distinga los compromisos ya adquiridos de las nuevas convocatorias.
El contraste económico se realizará entre alternativas comparables: mismo territorio, hogares de capacidad semejante, calidad equivalente y horizonte temporal común. Se separarán transferencias no recuperables, préstamos, avales, aportación de suelo y coste administrativo. El capital garantizado por un aval no equivale a su pérdida esperada, y una subvención inicial no equivale al coste de toda una política.
El criterio de evaluación combinará acceso efectivo, esfuerzo económico, permanencia de la asequibilidad, seguridad de ocupación y patrimonio resultante. La investigación no necesita anticipar un ganador universal: necesita identificar qué instrumento funciona para cada necesidad y qué prioridad debe recibir el acceso protegido a la propiedad.
ANEXO I. MAPA DE DESARROLLO DEL MANUSCRITO
| Expediente | Desarrollo siguiente | Resultado necesario |
|---|---|---|
| Historia financiera | Argentaria, cajas, CAM, Bankia e ICO; fechas, propiedad y balance | Cronología y fuentes por operación |
| Rescate y SAREB | Capital, garantías, recuperaciones y activos utilizables | Coste público comparable e inventario |
| Vivienda protegida | VPO/VPT por territorio, plan y tenencia | Serie homogénea y glosario jurídico |
| Plan Estatal | Ayudas, compatibilidades, beneficiarios y protección por programa | Tabla normativa y propuesta de reforma |
| Cheque Vivienda | Elegibilidad, cuantías, preaprobación y relación con oferta | Ficha administrativa y memoria económica |
| Financiación promotora | PYMES, cooperativas, suelo y demanda preacreditada | Modelo de promoción y reparto de riesgos |
| Cuota Blindada Flexible | Tipos, plazo máximo, coste y cuota insuficiente para intereses | Simulador y límites contractuales |
| Reforma LAU | Prórrogas, rentas, habitaciones, turismo y opción voluntaria | Propuesta jurídica y evaluación de impactos |
| Fiscalidad | IVA, ITP y competencias; incidencia en precio | Memoria fiscal por tipo de operación |
| Europa | Definiciones, años y requisitos equivalentes | Fichas por país con fuentes primarias |
| Piloto territorial | Elche/Alicante como posibilidad a decidir | Presupuesto, hogares, viviendas e indicadores |
ANEXO II. PROCEDENCIA Y DECISIONES DE EDICIÓN
| Texto de origen | Versión utilizada | Tratamiento |
|---|---|---|
| Avance 1 | Copia completa recibida el 21/10/2026 | Base narrativa de la Parte I |
| Avance 2 | Revisión 1 del 23/10/2026, recibida completa el 25/10 | Desarrollo institucional; historia agrupada en Parte I y temas políticos/internacionales en III–IV |
| Avance 3 | Borrador del 24/10/2026 | Base de la Parte III |
| Avance 4 | «Europa frente al espejo de la vivienda», recibido el 24/10 | Base de la Parte IV; no se reproduce su última frase cortada |
Los originales permanecen conservados y enlazados en el Índice maestro de GEOVIVIENDA. Las transiciones, la introducción común, la conexión operativa entre demanda y promoción y este cierre son redacción de integración de la versión 0.1. No se atribuyen a publicaciones históricas del autor.
Se han retirado portadas y firmas repetidas y las instrucciones internas sobre avances que todavía iban a escribirse. Algunas ideas reaparecen deliberadamente: en la Parte I como presentación, en la II como diseño y en las III–IV como objeto de evaluación. La futura edición deberá reducir nuevas reiteraciones cuando cada expediente tenga su documentación completa.
ANEXO III. CONTROL DE AFIRMACIONES Y FUENTES
Las referencias declaradas incluyen BOE (planes de 2013 y 2026, Ley 12/2023 y Ley 5/2019), CIS 2019, Banco de España, Eurostat, OCDE y administraciones de Alemania, Viena y Dinamarca. También incluyen artículos del autor sobre CAM, Bankia e ICO. No constituyen todavía una bibliografía verificada de esta edición.
Antes de publicar este conjunto deberán cerrarse, como mínimo:
- Fechas, naturaleza jurídica y trayectorias de entidades financieras; diferencias entre banca pública y antiguas cajas.
- Presupuestos, concesiones y cuantías de ayudas por programa, sin presentar 85.000 euros como techo general ni acumular partidas sin comprobar su compatibilidad.
- Diferencia entre compraventa protegida vigente y recuperación del modelo VPT propuesto.
- Fuente, pregunta y población del 81,8 % del CIS de 2019; no trasladarlo a 2026 como encuesta actual.
- Años y denominadores de tenencia en Alemania y España: las redacciones del Avance 4 atribuyen cifras próximas a años diferentes; usar una única serie comparable.
- Clasificación del parque vienés y danés; requisitos de acceso, excepciones y periodo de referencia.
- Estadística de arrendadores frente a viviendas controladas; composición del parque y procedencia de la inversión.
- Causalidad entre reformas, construcción y precios mediante datos territoriales y controles pertinentes.
Estado al 25/10/2026: manuscrito parcial integrado hasta el Avance 4, listo para continuar investigación y edición. Pendiente de validación documental y de revisión final del autor para publicación conjunta.
NFORME EJECUTIVO: El Colapso del Modelo Residencial en España y el Espejo Internacional (2008-2026)
Para: DEBATEPUBLICO.COM
Fecha de análisis: Octubre de 2026
- El Diagnóstico del CIS (2026): El Choque entre el Deseo y la Capacidad Económica
El Barómetro ‘Vivienda 2026’ del Centro de Investigaciones Sociológicas (CIS), publicado en octubre de 2026 a partir de 6.019 entrevistas, desvela una fractura absoluta entre las aspiraciones habitacionales de los ciudadanos y la realidad del mercado:
- La preferencia cultural: El 93,5% de los encuestados prefiere vivir en una vivienda en propiedad, frente a un minoritario 5,4% que opta por el alquiler. La cultura del «ladrillo» sigue intacta.
- La radiografía real de tenencia: El 55% vive en régimen de propiedad (el 54% de ellos ya la tienen totalmente pagada), mientras que el 24,1% vive de alquiler.
- El colapso de las expectativas: Aunque casi toda la población desea comprar, el 80,6% no tiene planes ni prevé adquirir una casa en los próximos dos años debido a la falta de capacidad económica inmediata.
- Exigencia de intervención: El 76,3% opina que el Estado debe intervenir en el mercado de la vivienda para garantizar este derecho, y el 91,4% exige que las administraciones públicas construyan más vivienda protegida.
- Percepción de crisis: El 79% pide priorizar la vivienda como un derecho constitucional básico frente a su consideración como un bien de mercado especulativo, en un contexto donde el 86,9% muestra una preocupación elevada por la situación habitacional en España.
El contraste con el escenario pre-pandemia (CIS 2019)
Si retrocedemos al Barómetro de junio de 2019, la radiografía reflejaba un país con mayor estabilidad en la propiedad, pero donde ya se gestaba la crisis actual:
- La preferencia por comprar se situaba en el 81,8%, mientras que el alquiler atraía al 12,9%.
- El 73% afirmaba habitar en una casa de su propiedad, lo que demuestra una pérdida constante de propietarios generales en favor del alquiler en los últimos siete años.
- El 45% de los inquilinos de 2019 ya reconocía que vivía de alquiler exclusivamente porque no disponía de ingresos suficientes para comprar.
- Radiografía Anual de la Construcción en España (2008 – 2025)
El origen del déficit estructural de vivienda en España se entiende al analizar la serie histórica anual de viviendas terminadas (entregas de obra definitivas) según los datos del Ministerio de Vivienda y Agenda Urbana y el Consejo Superior de los Colegios de Arquitectos (CSCAE):
Año Viviendas Protegidas (VPO) Viviendas Libres Viviendas Totales (Terminadas)
2008 68.000 542.000 610.000
2009 61.350 303.650 365.000
2010 58.900 196.100 255.000
2011 56.400 122.600 179.000
2012 53.332 51.668 105.000
2013 22.400 43.100 65.500
2014 13.900 33.600 47.500
2015 10.150 34.850 45.000
2016 6.800 36.000 42.800
2017 4.918 45.482 50.400
2018 6.120 58.180 64.300
2019 8.000 70.000 78.000
2020 7.450 77.750 85.200
2021 9.320 79.430 88.750
2022 9.200 70.800 80.000
2023 12.304 76.096 88.400
2024 14.371 86.609 100.980
2025 12.858 75.396 88.254
Análisis del tejido productivo constructor
- La inercia de las grúas (2008-2012): Tras el estallido de la burbuja, las entregas totales tardaron cuatro años en desplomarse por debajo de las 100.000 unidades debido a los proyectos que ya estaban financiados y en ejecución. En 2012 se dio una anomalía histórica: la VPO supuso el 50,7% de todo lo construido ante el colapso absoluto de la iniciativa privada.
- El suelo histórico (2015-2016): La parálisis de la inversión hundió el mercado a mínimos de 42.800 viviendas totales en 2016.
- El cuello de botella estructural: A partir de 2019, la industria topó con un techo de cristal insalvable de entre 80.000 y 100.000 viviendas anuales. A pesar del incremento de la demanda, la escasez de mano de obra cualificada, el encarecimiento de los materiales y los retrasos burocráticos en la concesión de licencias locales impiden absorber las necesidades de los nuevos hogares del país.
- Dinámica Interna: Compraventa, Alquiler Forzoso y Fractura Territorial
El volumen total de transacciones comerciales ha operado de forma independiente al ritmo de la construcción. En 2025, las compraventas registradas por el INE alcanzaron su máximo histórico en dos décadas con 714.237 operaciones, un auge empujado por compradores al contado, fondos de inversión y compradores extranjeros (13,8%).
Paralelamente, los datos de la Encuesta de Condiciones de Vida del INE desvelan que este dinamismo convive con un trasvase forzoso hacia el alquiler, rompiendo el histórico modelo de España como un oasis homogéneo de propietarios.
El «Efecto Anestesia» demográfico
Estadísticamente, la tasa nacional de propiedad se mantiene alta (73,6% en 2025). Sin embargo, este dato sufre un «efecto anestesia» provocado por el envejecimiento demográfico:
- En los hogares encabezados por mayores de 55 y 65 años, la propiedad supera el 85%.
- En los hogares de menores de 35 años, la tasa de propiedad se ha derrumbado más de 30 puntos porcentuales desde 2008, pasando del 60% a situarse por debajo del 30% en la actualidad. Los jóvenes están estructuralmente excluidos de la compra por la incapacidad de reunir el 20% de entrada inicial más el 10% de impuestos de escrituración.
La Brecha Territorial por Comunidades Autónomas (INE)
El porcentaje de hogares viviendo en alquiler (con una media nacional del 20,2%) muestra dos realidades radicalmente diferentes en el territorio:
- Polos de atracción y alta tensión habitacional: En regiones donde se concentra la oferta laboral, el turismo y la presión inversora, el alquiler se ha disparado. Cataluña (28,0%), la Comunidad de Madrid (26,9%), Islas Baleares (24,7%) y Canarias (23,6%) encabezan los máximos históricos de inquilinos. En los distritos céntricos de sus capitales urbanas, los arrendamientos ya superan el 40% o 50% de los hogares habitados.
- Regiones de arraigo y propiedad: En el interior peninsular y zonas de pirámide demográfica envejecida, la propiedad resiste de forma monolítica. Castilla y León (81,2% de propiedad), Cantabria (80,9%) o La Rioja (80,7%) lideran un mercado residencial basado casi por completo en la vivienda heredada o adquirida en el siglo pasado.
- El Espejo Internacional: Modelos de Tenencia Comparados
El desajuste habitacional en España se encuadra dentro de una reconfiguración macroeconómica global. Los datos armonizados de Eurostat y las oficinas censales de las principales economías mundiales dibujan un mapa global dividido en cuatro grandes bloques de tenencia:
📊 Comparativa Internacional de Regímenes de Tenencia
País Población en Propiedad (%) Población en Alquiler (%) Origen y Clave de su Estructura Habitacional
🇷🇴 Rumanía 94,0% 6,0% Privatización exprés total del parque inmobiliario estatal tras la caída del bloque del Este.
🇨🇳 China 93,0% 7,0% Privatización subsidiada en los 90. El suelo pertenece al Estado mediante concesiones a 70 años renovables automáticamente. El piso es un pilar cultural indispensable para el matrimonio.
🇷🇺 Rusia 91,6% 8,4% Cesión gratuita de títulos de propiedad residenciales en la década de los 90. Valoración de la vivienda como el activo refugio financiero familiar.
🇮🇹 Italia 77,1% 22,9% Modelo mediterráneo de ahorro tradicional y fuerte apoyo financiero interfamiliar.
🇪🇸 España 73,6% 26,4% Por encima de la media de la UE, pero sufriendo una transición acelerada hacia el alquiler forzoso.
🇺🇸 Estados Unidos 65,0% 35,0% Estancamiento de la propiedad. Tipos de interés altos (6%-7%) e inflación del 50% en los precios desde 2020 alejan el «American Dream».
🇬🇧 Reino Unido 65,0% 35,0% Aparición de la «Generation Rent». Los alquileres devoran el 36% del salario neto medio en Inglaterra.
🇨🇦 Canadá 66,5% 33,5% Extrema tensión en Vancouver y Toronto. El Gobierno mantiene prohibida por ley la compra de casas a inversores extranjeros no residentes hasta 2027.
🇩🇪 Alemania 47,0% 53,0% Único país de la UE donde el alquiler es mayoritario. Leyes que protegen de forma rígida la estabilidad del inquilino a largo plazo.
- El Núcleo del Problema: ¿Quién Controla el Parque de Alquiler?
Para entender por qué los precios del alquiler en España sufren una escalada histórica incontrolada mientras que otros mercados europeos se mantienen estables, es necesario analizar la composición exclusiva del pastel del alquiler (100%) provista por las bases de datos de vivienda de la OCDE:
El Pastel del Alquiler: Mercado Privado Libre vs. Parque Público/Social
País % Alquiler Privado (Mercado Libre) % Alquiler Público / Social (Estado / Cooperativas)
🇷🇺 Rumanía / Rusia 98,0% 2,0%
🇩🇪 Alemania 94,3% 5,7%
España 94,2% 5,8%
🇺🇸 Estados Unidos 90,2% 9,8%
🇨🇳 China 85,0% 15,0%
🇨🇦 Canadá 83,3% 16,7%
🇫🇷 Francia 63,7% 36,3%
🇬🇧 Reino Unido 54,3% 45,7%
🇦🇹 Austria 55,4% 44,6%
🇳🇱 Países Bajos 40,0% 60,0%
Conclusiones Estratégicas para el Debate Público
- La indefensión institucional de España: En España, el 94,2% del parque de alquiler está en manos privadas (mayoritariamente pequeños propietarios particulares que complementan sus ingresos o pensiones, un 93,4% según el Observatorio del Alquiler). El parque de alquiler público y social es residual (apenas cubre al 1,5% de las viviendas totales del país), dejando al Estado sin ninguna capacidad de actuar como regulador de precios o casero alternativo para la clase media y baja.
- El contrapeso europeo: En los Países Bajos (60% público/social) y Austria (44,6% en Viena), el alquiler social no es una medida marginal de beneficencia, sino una red de seguridad que aloja a gran parte de la clase trabajadora media. Al competir directamente con el mercado privado, obliga a mantener los precios del sector libre bajo control de forma orgánica.
- La alternativa contractual: El caso de Alemania demuestra que no siempre es obligatoria la construcción pública directa si existe un marco legal rígido. Aunque el 94,3% de su alquiler es privado, el mercado está en manos de fondos e inversores profesionales institucionales obligados por ley a respetar los índices oficiales de precios (Mietspiegel) y a firmar contratos indefinidos con los ciudadanos, lo que permite que el 53% de la población viva establemente de alquiler sin necesidad de capitalizar su ahorro en una compra.
- Conclusiones Finales
Los datos de 2026 apuntan a que España padece una disfunción severa del sistema residencial. El país mantiene un deseo arraigado de propiedad privada masiva, pero las condiciones financieras, de suelo y laborales bloquean el acceso a las nuevas generaciones. Al verse empujados al mercado de arrendamiento, los ciudadanos encuentran un sector privado atomizado, falto de oferta tradicional por el trasvase hacia los usos vacacionales, y sin un parque público capaz de amortiguar el impacto. España transita con paso firme hacia un modelo de inquilinos, pero manteniendo las estructuras desprotegidas de un país de propietarios.
Si necesitas añadir algún bloque analítico complementario, como los costes de construcción por metro cuadrado o las medidas aplicadas en la Ley de Vivienda, házmelo saber para completar el hilo del debate.
LIBRO BLANCO DE GEOVIVIENDA
PROPUESTA INTEGRAL ANTIDESAHUCIOS
Garantizar la permanencia, evitar la pérdida del hogar y facilitar una solución residencial estable
25 de octubre de 2026 · Documento de recuperación y desarrollo · Versión de trabajo 1
Naturaleza: documento complementario del Libro Blanco de GEOVIVIENDA. Integra propuestas anteriores del autor y nuevas líneas de desarrollo. No constituye todavía una propuesta legislativa articulada ni un informe jurídico definitivo.
1. Planteamiento general: del derecho declarado al derecho efectivo
El artículo 47 de la Constitución española encomienda a los poderes públicos promover las condiciones necesarias para hacer efectivo el derecho a disfrutar de una vivienda digna y adecuada.
Sin embargo, el reconocimiento constitucional no ha impedido que numerosas familias hayan perdido su vivienda por ejecuciones hipotecarias, impagos de alquiler, finalización de contratos o situaciones de vulnerabilidad.
La crisis iniciada en 2008 puso de manifiesto las consecuencias del sobreendeudamiento, la insuficiencia de mecanismos preventivos y la falta de alternativas residenciales. La crisis actual añade el encarecimiento del alquiler, la dificultad de acceso a la propiedad y la insuficiencia del parque de vivienda asequible.
GEOVIVIENDA plantea superar un modelo basado principalmente en aplazar procedimientos.
Objetivo central: que ninguna persona o familia en situación de vulnerabilidad acreditada pierda su vivienda habitual sin una intervención pública efectiva y una solución residencial adecuada, con las garantías jurídicas correspondientes.
Esta protección debe articularse respetando los derechos de todas las partes y evitando que el coste de una obligación social recaiga indefinidamente sobre particulares.
2. Principios de la propuesta
La política antidesahucios se fundamentará en siete principios:
- Prevención: intervenir antes de que la deuda o el conflicto se conviertan en un procedimiento judicial.
- Protección efectiva: garantizar atención y alternativa habitacional cuando exista vulnerabilidad acreditada.
- Responsabilidad pública: asumir las administraciones las obligaciones económicas y asistenciales que legalmente les correspondan.
- Seguridad jurídica: proteger a las familias sin desatender los derechos legítimos de propietarios y acreedores.
- Proporcionalidad: diferenciar las situaciones de vulnerabilidad, impago, finalización contractual, ejecución hipotecaria y ocupación.
- Solución permanente: facilitar, cuando resulte viable, alquiler social estable, propiedad protegida u otras fórmulas de residencia.
- Evaluación: medir los resultados en hogares protegidos, coste público y estabilidad residencial conseguida.
3. Primera medida: servicio público de prevención del desahucio
Se propone crear una Red Pública de Prevención de la Pérdida de Vivienda, coordinada entre administraciones, servicios sociales, oficinas municipales, colegios profesionales y órganos judiciales.
Sus funciones serían:
- Detectar situaciones de riesgo de impago de alquiler o hipoteca.
- Ofrecer asesoramiento jurídico y económico gratuito a hogares vulnerables.
- Negociar soluciones con propietarios y entidades financieras.
- Tramitar ayudas urgentes y garantías públicas.
- Evaluar la posibilidad de reestructuración de deuda.
- Preparar una alternativa habitacional antes de cualquier lanzamiento.
- Acompañar a las familias durante la transición residencial.
El sistema debe disponer de plazos de respuesta y responsables identificables.
Propuesta adicional: establecer un protocolo de alerta temprana desde el primer impago significativo, respetando la protección de datos y evitando convertir la comunicación preventiva en una condición que retrase injustificadamente el ejercicio de acciones legales.
4. Segunda medida: garantía pública frente a la vulnerabilidad
Cuando exista vulnerabilidad económica o social acreditada y ausencia de alternativa habitacional, GEOVIVIENDA propone un mecanismo judicial y administrativo de protección temporal, revisable y acompañado de una obligación pública de actuación.
La suspensión de un lanzamiento debe tener una finalidad concreta: permitir que la Administración resuelva la emergencia.
La protección se articularía mediante:
- Informe de vulnerabilidad con criterios homogéneos.
- Audiencia y garantías para todas las partes.
- Suspensión proporcionada cuando proceda legalmente.
- Intervención obligatoria de los servicios públicos competentes.
- Resolución sobre ayuda económica, continuidad residencial o realojo.
- Revisión periódica de las circunstancias.
La falta de respuesta administrativa no debería dejar al hogar sin protección ni convertir automáticamente al propietario en responsable de financiar indefinidamente la situación.
5. Tercera medida: garantía de rentas y compensación al propietario
La protección de la persona vulnerable y la protección del pequeño arrendador no deben presentarse como objetivos incompatibles.
GEOVIVIENDA propone desarrollar una Garantía Pública de Continuidad Residencial que permita, según las circunstancias:
- Abonar rentas vencidas para evitar el desahucio.
- Garantizar temporalmente pagos futuros.
- Compensar al propietario cuando legalmente proceda una suspensión.
- Facilitar acuerdos de reducción temporal de renta o aplazamiento.
- Asumir suministros esenciales en situaciones justificadas.
- Ofrecer una alternativa habitacional si la continuidad contractual resulta inviable.
Debe distinguirse entre ayudas no recuperables a hogares sin capacidad económica y préstamos sociales recuperables para quienes atraviesen dificultades transitorias.
El programa incorporará controles para evitar pagos duplicados, abusos y financiación de rentas manifiestamente desproporcionadas.
6. Cuarta medida: prórroga extraordinaria y reforma de la LAU
GEOVIVIENDA ha desarrollado distintas propuestas de estabilidad del alquiler, entre ellas:
A. Prórroga extraordinaria de dos años.
Medida transitoria para contratos de vivienda habitual próximos a finalizar, sujeta a requisitos, excepciones y actualización limitada de rentas.
B. Prórroga anual renovable.
Propuesta estructural para estudiar una mayor estabilidad contractual mediante renovaciones sucesivas, con causas justificadas de recuperación de la vivienda y garantías para ambas partes.
C. Limitación de actualizaciones.
Estudio de límites extraordinarios de actualización, en el entorno del 2-3 % según el contexto normativo y económico, sin confundirlos con un límite universal de renta inicial.
D. Excepciones justificadas.
Regular con precisión la necesidad acreditada de vivienda para el propietario o determinados familiares y los efectos de la transmisión del inmueble, evitando que una venta sea utilizada automáticamente como vía de expulsión del inquilino.
E. Reforma integral de la LAU.
Diferenciar vivienda habitual, alquiler temporal auténtico, habitaciones y alojamiento turístico, evitando que modalidades contractuales distintas se utilicen para eludir protecciones.
Estas alternativas no deben acumularse sin decidir su relación. La propuesta final tendrá que establecer qué mecanismo es urgente, cuál estructural y cuáles son incompatibles entre sí.
7. Quinta medida: protección específica frente a ejecuciones hipotecarias
El programa antidesahucios no puede limitarse al alquiler.
Para hogares propietarios de su vivienda habitual que atraviesen dificultades económicas, se propone un procedimiento preventivo de reestructuración hipotecaria.
Instrumentos a desarrollar:
Reestructuración de deuda. Ampliación de plazos, revisión de condiciones, carencias temporales y otras medidas cuando sean financieramente sostenibles.
Cuota Blindada Flexible. Modalidad hipotecaria destinada a evitar que determinadas subidas de tipos provoquen aumentos inmediatos inasumibles de la cuota. El impacto se trasladaría parcialmente al plazo, dentro de límites previamente establecidos.
Garantía pública temporal. Cobertura parcial y condicionada para hogares con dificultades reversibles, evitando incentivos al sobreendeudamiento.
Mediación obligatoria de oferta, no de acuerdo. Antes de determinadas actuaciones ejecutivas sobre vivienda habitual, estudiar una fase de información y propuesta de soluciones, sin imponer acuerdos ni suprimir garantías procesales.
Alternativas de última instancia. Examinar dación en pago negociada, alquiler social posterior, derechos de permanencia y mecanismos de segunda oportunidad, atendiendo a su viabilidad jurídica.
La Cuota Blindada Flexible requiere modelización: ampliar el plazo no resuelve todos los escenarios, especialmente si la cuota no cubre los intereses o se superan límites razonables de duración.
8. Sexta medida: cláusula reforzada de vulnerabilidad grave
Entre los antecedentes del proyecto figura el expediente denominado caso Maricarmen, utilizado para investigar situaciones de desprotección especialmente graves.
La propuesta consiste en estudiar una cláusula legal de protección excepcional para personas de edad avanzada, dependientes, con discapacidad, menores a cargo u otras circunstancias graves, siempre mediante evaluación individual y con garantías.
Debe analizarse expresamente su aplicación a:
- Contratos de arrendamiento antiguos.
- Regímenes transitorios de la LAU.
- Subrogaciones contractuales.
- Procedimientos iniciados antes de reformas legales.
- Supuestos en los que la vulnerabilidad se acredita después de dictarse resolución judicial.
- Casos en que el lanzamiento produciría una pérdida especialmente grave de arraigo y autonomía personal.
La protección reforzada no debe descansar únicamente en una suspensión indefinida: exige una solución administrativa efectiva.
9. Séptima medida: Cheque Vivienda como instrumento antidesahucios
El Cheque Vivienda no se concibe exclusivamente como una ayuda para comprar.
Se propone estudiar un instrumento de acceso residencial con modalidades diferenciadas:
Cheque de emergencia: ayuda inmediata para evitar la pérdida de la vivienda mediante pago de deudas justificadas o garantía temporal.
Cheque de alquiler social: apoyo condicionado a ingresos, renta admisible y situación del hogar.
Cheque de transición: financiación para cambiar de vivienda cuando no sea posible continuar en la actual.
Cheque de adquisición: apoyo para primera vivienda protegida, mediante entrada, avales o financiación social.
Cheque de opción de compra: instrumento para facilitar acuerdos voluntarios de adquisición por parte de inquilinos.
La asignación se realizaría mediante criterios transparentes de renta, patrimonio, composición familiar y necesidad residencial.
El objetivo es evitar que una familia quede atrapada permanentemente en ayudas al alquiler cuando pueda alcanzar una solución residencial más estable.
10. Octava medida: alquiler con opción de compra y propiedad protegida
Una política antidesahucios debe ofrecer salidas residenciales definitivas, no solo soluciones de emergencia.
GEOVIVIENDA propone recuperar la VPT 2.0, vivienda protegida a precio tasado destinada prioritariamente a residencia habitual.
Entre sus instrumentos:
- Promociones de vivienda protegida en propiedad.
- Financiación hipotecaria social para hogares solventes.
- Avales públicos sobre parte de la entrada.
- Préstamos sociales recuperables.
- Fiscalidad reducida y condicionada para primera vivienda protegida.
- Opción de compra voluntaria.
- Derechos de tanteo y retracto cuando procedan legalmente.
- Controles de transmisión y precio para preservar el destino social.
La adquisición de la vivienda arrendada requerirá acuerdo con el propietario o un derecho legal aplicable; no puede presumirse una facultad general de compra forzosa.
Principio: la propiedad protegida y el alquiler social deben ser soluciones complementarias, adecuadas a las circunstancias de cada hogar.
11. Novena medida: entidad pública de garantías y financiación
Se recupera la propuesta de una estructura pública coordinadora de garantías residenciales, vinculada a instrumentos como ICO, mecanismos autonómicos y entidades financieras colaboradoras.
Su finalidad sería integrar:
- Garantías de alquiler.
- Ayudas de emergencia.
- Préstamos para deudas transitorias.
- Avales para primera vivienda.
- Financiación de entrada.
- Apoyo a opciones de compra.
- Garantías para promociones VPT 2.0.
Entre los antecedentes figura la propuesta TU CASA-ICO, consistente en estudiar financiación complementaria de hasta el 20 % del precio y un máximo orientativo de 50.000 euros, sin intereses ni comisiones.
Esta cuantía es una propuesta histórica de trabajo, no una prestación pública vigente ni un derecho reconocido.
Se deberá diseñar una estructura financiera sostenible, con dotación presupuestaria, límites de riesgo, supervisión y recuperación de préstamos cuando corresponda.
12. Décima medida: viviendas de emergencia y realojamiento
La protección judicial pierde eficacia cuando no existe una vivienda alternativa.
GEOVIVIENDA propone un sistema territorial de alojamiento de emergencia y transición residencial, integrado por:
- Viviendas públicas disponibles.
- Viviendas cedidas temporalmente mediante convenios.
- Alquileres concertados con propietarios.
- Viviendas rehabilitadas y movilizadas para uso social.
- Soluciones específicas para mayores, dependientes y familias con menores.
- Programas de transición a vivienda estable.
El alojamiento provisional no debe convertirse en una situación indefinida ni implicar desplazamientos innecesarios que rompan vínculos familiares, escolares o asistenciales.
13. Undécima medida: reforma procesal y coordinación judicial
Se propone desarrollar un paquete de reformas de la Ley de Enjuiciamiento Civil, coordinado con la LAU, la Ley 5/2019 de crédito inmobiliario y la legislación de vivienda.
Objetivos:
- Mejorar la detección judicial de vulnerabilidad.
- Clarificar los informes y plazos administrativos.
- Asegurar la intervención de servicios sociales.
- Regular las suspensiones y sus revisiones.
- Garantizar el cumplimiento de las obligaciones públicas.
- Establecer compensaciones cuando correspondan.
- Diferenciar los procedimientos por alquiler, ejecución hipotecaria y otros títulos.
- Mejorar la información al afectado sobre asistencia jurídica y recursos disponibles.
La reforma debe evitar procedimientos innecesariamente complejos que retrasen soluciones o perjudiquen derechos legítimos.
14. Duodécima medida: prevención de la exclusión financiera y segunda oportunidad
La pérdida de vivienda puede estar vinculada al desempleo, enfermedad, separación, fracaso empresarial o sobreendeudamiento.
Se propone conectar la prevención del desahucio con:
- Servicios de orientación sobre deudas.
- Renegociación de obligaciones financieras.
- Asistencia jurídica especializada.
- Mecanismos concursales y de segunda oportunidad cuando procedan.
- Protección de ingresos imprescindibles dentro de los límites legales.
- Ayudas para recuperar solvencia y autonomía económica.
No debe presentarse la Ley de Segunda Oportunidad como una cancelación automática de hipotecas ni como garantía de conservación de la vivienda habitual.
Su utilidad depende de la situación patrimonial, el tipo de deuda, las garantías y las decisiones judiciales.
15. Responsabilidades del Estado, comunidades autónomas y ayuntamientos
Estado: legislación civil, procesal e hipotecaria en el marco constitucional; financiación y programas estatales; coordinación; garantías y sistemas de información.
Comunidades autónomas: políticas de vivienda, servicios sociales, gestión de recursos residenciales y desarrollo de instrumentos propios dentro de sus competencias.
Ayuntamientos: detección temprana, atención social de proximidad, mediación, gestión del parque municipal y colaboración en realojamientos.
La propuesta debe evitar vacíos de responsabilidad.
Cuando varias administraciones intervengan en un mismo expediente, el ciudadano debería disponer de una ventanilla única y un responsable administrativo identificable, sin perjuicio del reparto legal de competencias.
16. Evaluación económica: prevenir frente a reparar
GEOVIVIENDA propone comparar los costes de:
- Evitar un impago mediante ayuda puntual.
- Mantener un alquiler mediante garantía temporal.
- Suspender un lanzamiento y compensar al propietario.
- Proporcionar alojamiento de emergencia.
- Reestructurar una hipoteca.
- Facilitar una vivienda protegida estable.
La evaluación deberá considerar gasto directo, costes administrativos, recuperaciones, riesgo financiero y resultados residenciales.
No puede afirmarse de antemano que una modalidad sea siempre menos costosa. La comparación debe hacerse con supuestos homogéneos, horizonte temporal definido y necesidades equivalentes.
17. Indicadores públicos de resultados
Se propone crear un sistema de seguimiento con datos desagregados por territorio, causa y modalidad de protección.
Indicadores prioritarios:
- Hogares atendidos antes de demanda judicial.
- Desahucios evitados mediante pago o acuerdo.
- Lanzamientos suspendidos y finalmente ejecutados.
- Familias realojadas.
- Tiempo medio de respuesta administrativa.
- Compensaciones reconocidas y abonadas.
- Reestructuraciones hipotecarias.
- Hogares que acceden a alquiler social estable.
- Hogares que acceden a VPT 2.0.
- Coste público por solución residencial sostenida.
- Reincidencia en situaciones de pérdida de vivienda.
18. Prioridades para una propuesta legislativa
La investigación permitirá redactar un programa de actuación en tres horizontes.
Actuación inmediata: detección de vulnerabilidad, asesoramiento, pago de deudas cuando proceda, mediación, garantías temporales, aplicación efectiva de la normativa vigente y realojamiento.
Reforma a medio plazo: coordinación LAU-LEC-LCI, prórrogas, financiación de compensaciones, garantía pública residencial y mecanismos de prevención hipotecaria.
Reforma estructural: recuperación de vivienda protegida en propiedad, Cheque Vivienda, Cuota Blindada Flexible, financiación social, oferta de alquiler asequible y mecanismos de estabilidad residencial.
19. Cuestiones pendientes de investigación y verificación
Antes de transformar este documento en una propuesta normativa definitiva, deben completarse las siguientes tareas:
- Reconstruir las medidas antidesahucios desde 2008 y sus modificaciones.
- Examinar los códigos de buenas prácticas hipotecarias.
- Verificar la vigencia y el alcance de los decretos de septiembre y octubre de 2026.
- Analizar las reformas de la LEC y de la LAU.
- Estudiar la aplicación a contratos antiguos y situaciones excepcionales.
- Recuperar íntegramente el expediente de investigación del caso Maricarmen.
- Contrastar las estadísticas del CGPJ por causa y territorio.
- Calcular el coste de las compensaciones públicas.
- Modelizar la cuota hipotecaria protegida.
- Estudiar el encaje jurídico de la garantía pública residencial.
- Comparar experiencias europeas de prevención y realojamiento.
- Elaborar una memoria económica y un articulado legislativo.
20. Conclusión
La propuesta antidesahucios de GEOVIVIENDA pretende superar la separación entre medidas de emergencia y soluciones estructurales.
La suspensión de un lanzamiento puede ser imprescindible para evitar un daño grave, pero no sustituye a una vivienda adecuada. La compensación al propietario puede ser necesaria para distribuir justamente los costes, pero tampoco resuelve por sí sola la necesidad residencial.
La prevención exige actuar antes del procedimiento judicial, garantizar una respuesta administrativa efectiva y disponer de instrumentos económicos y residenciales suficientes.
A largo plazo, la protección frente a los desahucios debe integrarse en un sistema que permita acceder a una vivienda estable mediante distintas modalidades: alquiler social, alquiler privado asequible, cooperativas, opciones de compra y propiedad protegida.
La finalidad no es únicamente impedir que una familia pierda su hogar, sino construir las condiciones para que pueda conservarlo o acceder a otro adecuado, con estabilidad, seguridad jurídica y sostenibilidad económica.
Registro para el Hilo Maestro
Documento: Propuesta Integral Antidesahucios — GEOVIVIENDA.
Fecha: 25/10/2026.
Estado: recuperación y desarrollo inicial. Pendiente de contraste jurídico completo, memoria económica y articulado.
Origen: trabajos previos sobre crisis hipotecaria, desahucios, LAU, prórrogas, Cheque Vivienda, VPT 2.0, Cuota Blindada Flexible, garantías públicas, caso Maricarmen y reformas de vivienda.
Decisión editorial: mantener este documento como bloque complementario de investigación, sin alterar los Avances 1, 2 y 3 ni el futuro Avance 4 de comparación internacion

