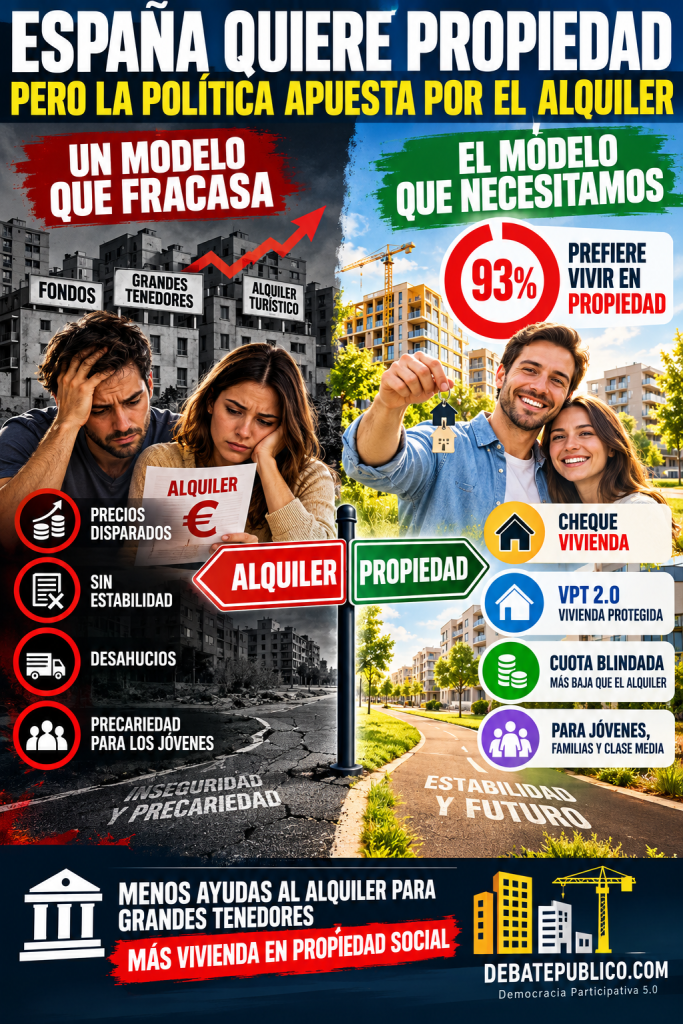
NFORME EJECUTIVO: El Colapso del Modelo Residencial en España y el Espejo Internacional (2008-2026)
Para: DEBATEPUBLICO.COM
Fecha de análisis: Octubre de 2026
1. El Diagnóstico del CIS (2026): El Choque entre el Deseo y la Capacidad Económica
El Barómetro ‘Vivienda 2026’ del Centro de Investigaciones Sociológicas (CIS), publicado en octubre de 2026 a partir de 6.019 entrevistas, desvela una fractura absoluta entre las aspiraciones habitacionales de los ciudadanos y la realidad del mercado:
- La preferencia cultural: El 93,5% de los encuestados prefiere vivir en una vivienda en propiedad, frente a un minoritario 5,4% que opta por el alquiler. La cultura del «ladrillo» sigue intacta.
- La radiografía real de tenencia: El 55% vive en régimen de propiedad (el 54% de ellos ya la tienen totalmente pagada), mientras que el 24,1% vive de alquiler.
- El colapso de las expectativas: Aunque casi toda la población desea comprar, el 80,6% no tiene planes ni prevé adquirir una casa en los próximos dos años debido a la falta de capacidad económica inmediata.
- Exigencia de intervención: El 76,3% opina que el Estado debe intervenir en el mercado de la vivienda para garantizar este derecho, y el 91,4% exige que las administraciones públicas construyan más vivienda protegida.
- Percepción de crisis: El 79% pide priorizar la vivienda como un derecho constitucional básico frente a su consideración como un bien de mercado especulativo, en un contexto donde el 86,9% muestra una preocupación elevada por la situación habitacional en España.
El contraste con el escenario pre-pandemia (CIS 2019)
Si retrocedemos al Barómetro de junio de 2019, la radiografía reflejaba un país con mayor estabilidad en la propiedad, pero donde ya se gestaba la crisis actual:
- La preferencia por comprar se situaba en el 81,8%, mientras que el alquiler atraía al 12,9%.
- El 73% afirmaba habitar en una casa de su propiedad, lo que demuestra una pérdida constante de propietarios generales en favor del alquiler en los últimos siete años.
- El 45% de los inquilinos de 2019 ya reconocía que vivía de alquiler exclusivamente porque no disponía de ingresos suficientes para comprar.
2. Radiografía Anual de la Construcción en España (2008 – 2025)
El origen del déficit estructural de vivienda en España se entiende al analizar la serie histórica anual de viviendas terminadas (entregas de obra definitivas) según los datos del Ministerio de Vivienda y Agenda Urbana y el Consejo Superior de los Colegios de Arquitectos (CSCAE):
| Año | Viviendas Protegidas (VPO) | Viviendas Libres | Viviendas Totales (Terminadas) |
|---|---|---|---|
| 2008 | 68.000 | 542.000 | 610.000 |
| 2009 | 61.350 | 303.650 | 365.000 |
| 2010 | 58.900 | 196.100 | 255.000 |
| 2011 | 56.400 | 122.600 | 179.000 |
| 2012 | 53.332 | 51.668 | 105.000 |
| 2013 | 22.400 | 43.100 | 65.500 |
| 2014 | 13.900 | 33.600 | 47.500 |
| 2015 | 10.150 | 34.850 | 45.000 |
| 2016 | 6.800 | 36.000 | 42.800 |
| 2017 | 4.918 | 45.482 | 50.400 |
| 2018 | 6.120 | 58.180 | 64.300 |
| 2019 | 8.000 | 70.000 | 78.000 |
| 2020 | 7.450 | 77.750 | 85.200 |
| 2021 | 9.320 | 79.430 | 88.750 |
| 2022 | 9.200 | 70.800 | 80.000 |
| 2023 | 12.304 | 76.096 | 88.400 |
| 2024 | 14.371 | 86.609 | 100.980 |
| 2025 | 12.858 | 75.396 | 88.254 |
Análisis del tejido productivo constructor
- La inercia de las grúas (2008-2012): Tras el estallido de la burbuja, las entregas totales tardaron cuatro años en desplomarse por debajo de las 100.000 unidades debido a los proyectos que ya estaban financiados y en ejecución. En 2012 se dio una anomalía histórica: la VPO supuso el 50,7% de todo lo construido ante el colapso absoluto de la iniciativa privada.
- El suelo histórico (2015-2016): La parálisis de la inversión hundió el mercado a mínimos de 42.800 viviendas totales en 2016.
- El cuello de botella estructural: A partir de 2019, la industria topó con un techo de cristal insalvable de entre 80.000 y 100.000 viviendas anuales. A pesar del incremento de la demanda, la escasez de mano de obra cualificada, el encarecimiento de los materiales y los retrasos burocráticos en la concesión de licencias locales impiden absorber las necesidades de los nuevos hogares del país.
3. Dinámica Interna: Compraventa, Alquiler Forzoso y Fractura Territorial
El volumen total de transacciones comerciales ha operado de forma independiente al ritmo de la construcción. En 2025, las compraventas registradas por el INE alcanzaron su máximo histórico en dos décadas con 714.237 operaciones, un auge empujado por compradores al contado, fondos de inversión y compradores extranjeros (13,8%).
Paralelamente, los datos de la Encuesta de Condiciones de Vida del INE desvelan que este dinamismo convive con un trasvase forzoso hacia el alquiler, rompiendo el histórico modelo de España como un oasis homogéneo de propietarios.
El «Efecto Anestesia» demográfico
Estadísticamente, la tasa nacional de propiedad se mantiene alta (73,6% en 2025). Sin embargo, este dato sufre un «efecto anestesia» provocado por el envejecimiento demográfico:
- En los hogares encabezados por mayores de 55 y 65 años, la propiedad supera el 85%.
- En los hogares de menores de 35 años, la tasa de propiedad se ha derrumbado más de 30 puntos porcentuales desde 2008, pasando del 60% a situarse por debajo del 30% en la actualidad. Los jóvenes están estructuralmente excluidos de la compra por la incapacidad de reunir el 20% de entrada inicial más el 10% de impuestos de escrituración.
La Brecha Territorial por Comunidades Autónomas (INE)
El porcentaje de hogares viviendo en alquiler (con una media nacional del 20,2%) muestra dos realidades radicalmente diferentes en el territorio:
- Polos de atracción y alta tensión habitacional: En regiones donde se concentra la oferta laboral, el turismo y la presión inversora, el alquiler se ha disparado. Cataluña (28,0%), la Comunidad de Madrid (26,9%), Islas Baleares (24,7%) y Canarias (23,6%) encabezan los máximos históricos de inquilinos. En los distritos céntricos de sus capitales urbanas, los arrendamientos ya superan el 40% o 50% de los hogares habitados.
- Regiones de arraigo y propiedad: En el interior peninsular y zonas de pirámide demográfica envejecida, la propiedad resiste de forma monolítica. Castilla y León (81,2% de propiedad), Cantabria (80,9%) o La Rioja (80,7%) lideran un mercado residencial basado casi por completo en la vivienda heredada o adquirida en el siglo pasado.
4. El Espejo Internacional: Modelos de Tenencia Comparados
El desajuste habitacional en España se encuadra dentro de una reconfiguración macroeconómica global. Los datos armonizados de Eurostat y las oficinas censales de las principales economías mundiales dibujan un mapa global dividido en cuatro grandes bloques de tenencia:
📊 Comparativa Internacional de Regímenes de Tenencia
| País | Población en Propiedad (%) | Población en Alquiler (%) | Origen y Clave de su Estructura Habitacional |
|---|---|---|---|
| 🇷🇴 Rumanía | 94,0% | 6,0% | Privatización exprés total del parque inmobiliario estatal tras la caída del bloque del Este. |
| 🇨🇳 China | 93,0% | 7,0% | Privatización subsidiada en los 90. El suelo pertenece al Estado mediante concesiones a 70 años renovables automáticamente. El piso es un pilar cultural indispensable para el matrimonio. |
| 🇷🇺 Rusia | 91,6% | 8,4% | Cesión gratuita de títulos de propiedad residenciales en la década de los 90. Valoración de la vivienda como el activo refugio financiero familiar. |
| 🇮🇹 Italia | 77,1% | 22,9% | Modelo mediterráneo de ahorro tradicional y fuerte apoyo financiero interfamiliar. |
| 🇪🇸 España | 73,6% | 26,4% | Por encima de la media de la UE, pero sufriendo una transición acelerada hacia el alquiler forzoso. |
| 🇺🇸 Estados Unidos | 65,0% | 35,0% | Estancamiento de la propiedad. Tipos de interés altos (6%-7%) e inflación del 50% en los precios desde 2020 alejan el «American Dream». |
| 🇬🇧 Reino Unido | 65,0% | 35,0% | Aparición de la «Generation Rent». Los alquileres devoran el 36% del salario neto medio en Inglaterra. |
| 🇨🇦 Canadá | 66,5% | 33,5% | Extrema tensión en Vancouver y Toronto. El Gobierno mantiene prohibida por ley la compra de casas a inversores extranjeros no residentes hasta 2027. |
| 🇩🇪 Alemania | 47,0% | 53,0% | Único país de la UE donde el alquiler es mayoritario. Leyes que protegen de forma rígida la estabilidad del inquilino a largo plazo. |
5. El Núcleo del Problema: ¿Quién Controla el Parque de Alquiler?
Para entender por qué los precios del alquiler en España sufren una escalada histórica incontrolada mientras que otros mercados europeos se mantienen estables, es necesario analizar la composición exclusiva del pastel del alquiler (100%) provista por las bases de datos de vivienda de la OCDE:
El Pastel del Alquiler: Mercado Privado Libre vs. Parque Público/Social
| País | % Alquiler Privado (Mercado Libre) | % Alquiler Público / Social (Estado / Cooperativas) |
|---|---|---|
| 🇷🇺 Rumanía / Rusia | 98,0% | 2,0% |
| 🇩🇪 Alemania | 94,3% | 5,7% |
| España | 94,2% | 5,8% |
| 🇺🇸 Estados Unidos | 90,2% | 9,8% |
| 🇨🇳 China | 85,0% | 15,0% |
| 🇨🇦 Canadá | 83,3% | 16,7% |
| 🇫🇷 Francia | 63,7% | 36,3% |
| 🇬🇧 Reino Unido | 54,3% | 45,7% |
| 🇦🇹 Austria | 55,4% | 44,6% |
| 🇳🇱 Países Bajos | 40,0% | 60,0% |
Conclusiones Estratégicas para el Debate Público
- La indefensión institucional de España: En España, el 94,2% del parque de alquiler está en manos privadas (mayoritariamente pequeños propietarios particulares que complementan sus ingresos o pensiones, un 93,4% según el Observatorio del Alquiler). El parque de alquiler público y social es residual (apenas cubre al 1,5% de las viviendas totales del país), dejando al Estado sin ninguna capacidad de actuar como regulador de precios o casero alternativo para la clase media y baja.
- El contrapeso europeo: En los Países Bajos (60% público/social) y Austria (44,6% en Viena), el alquiler social no es una medida marginal de beneficencia, sino una red de seguridad que aloja a gran parte de la clase trabajadora media. Al competir directamente con el mercado privado, obliga a mantener los precios del sector libre bajo control de forma orgánica.
- La alternativa contractual: El caso de Alemania demuestra que no siempre es obligatoria la construcción pública directa si existe un marco legal rígido. Aunque el 94,3% de su alquiler es privado, el mercado está en manos de fondos e inversores profesionales institucionales obligados por ley a respetar los índices oficiales de precios (Mietspiegel) y a firmar contratos indefinidos con los ciudadanos, lo que permite que el 53% de la población viva establemente de alquiler sin necesidad de capitalizar su ahorro en una compra.
6. Conclusiones Finales
Los datos de 2026 apuntan a que España padece una disfunción severa del sistema residencial. El país mantiene un deseo arraigado de propiedad privada masiva, pero las condiciones financieras, de suelo y laborales bloquean el acceso a las nuevas generaciones. Al verse empujados al mercado de arrendamiento, los ciudadanos encuentran un sector privado atomizado, falto de oferta tradicional por el trasvase hacia los usos vacacionales, y sin un parque público capaz de amortiguar el impacto. España transita con paso firme hacia un modelo de inquilinos, pero manteniendo las estructuras desprotegidas de un país de propietarios.
Si necesitas añadir algún bloque analítico complementario, como los costes de construcción por metro cuadrado o las medidas aplicadas en la Ley de Vivienda, házmelo saber para completar el hilo del debate.

